
คำตอบโดยสรุปช่วงต้น
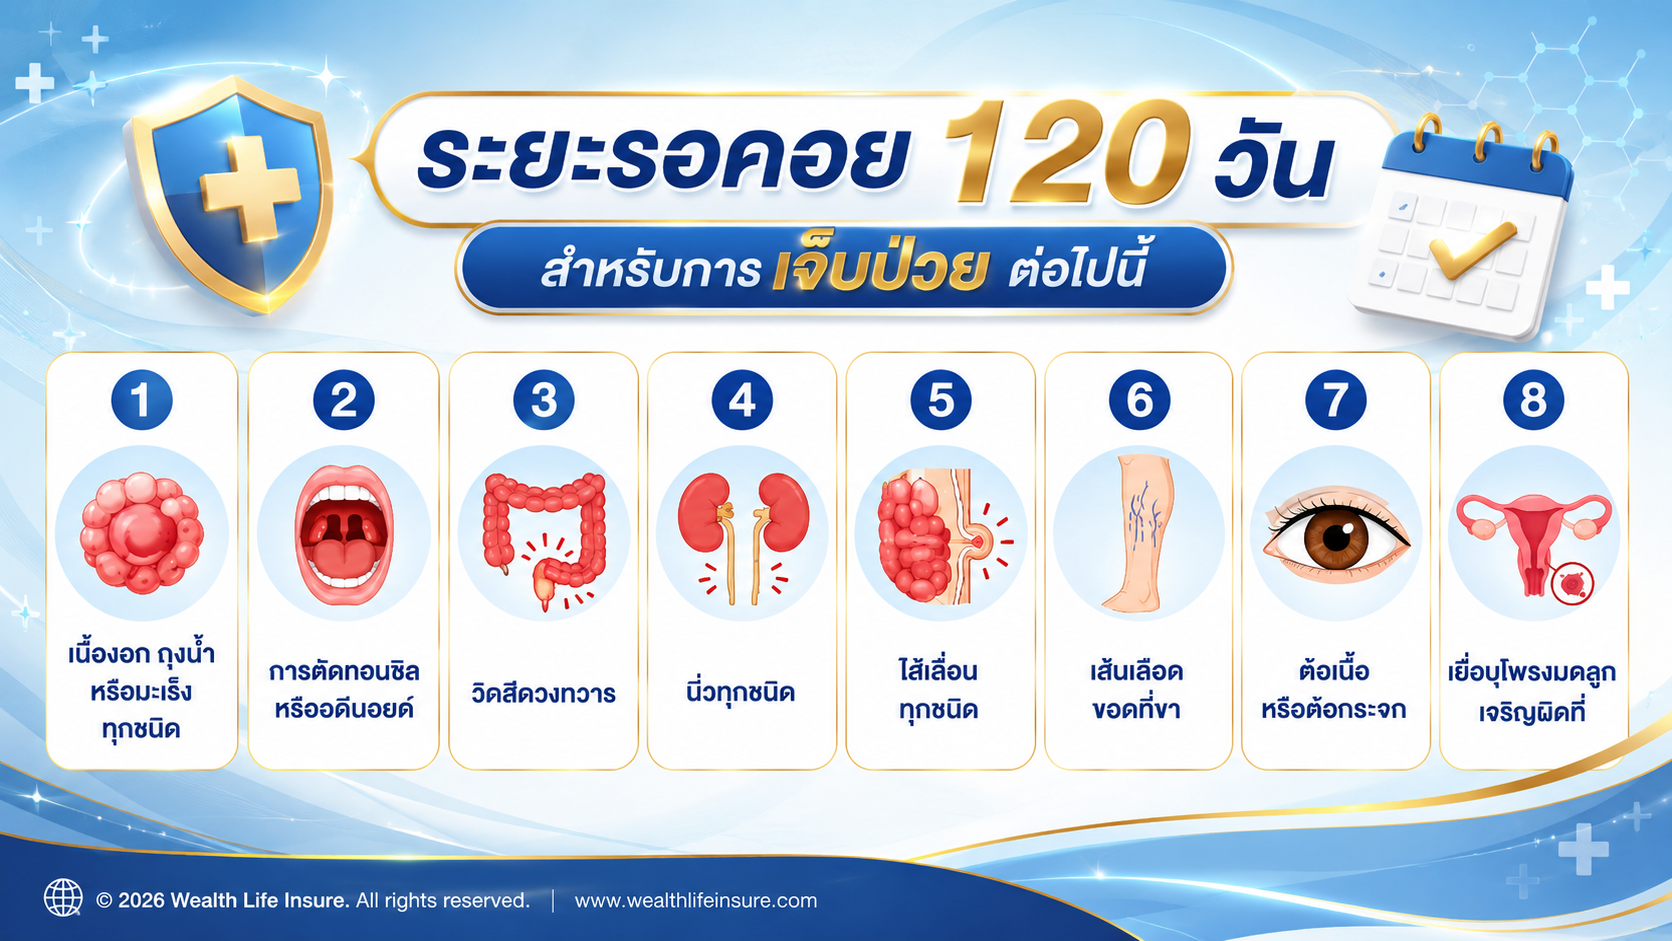
ระยะรอคอย 120 วันคือช่วงหลังกรมธรรม์มีผลบังคับที่โรคหรือการรักษาตามรายการในเงื่อนไขยังไม่สามารถเรียกร้องความคุ้มครองได้ ต้องตรวจรายการและรายละเอียดจากกรมธรรม์แต่ละฉบับ.
ระยะรอคอย 120 วัน คืออะไร?
ระยะรอคอย (Waiting Period) คือ ช่วงเวลาที่กำหนดหลังจากกรมธรรม์ประกันสุขภาพมีผลบังคับใช้ โดยผู้เอาประกันจะยังไม่สามารถเรียกร้องค่าสินไหมสำหรับโรคหรือภาวะที่ระบุไว้ในเงื่อนไขของกรมธรรม์ได้
เงื่อนไขนี้เป็นมาตรฐานที่พบได้ในประกันสุขภาพหลายแบบ และมีวัตถุประสงค์เพื่อป้องกันการซื้อประกันหลังจากทราบว่าตนเองกำลังป่วยหรือมีแผนเข้ารับการรักษาอยู่แล้ว
โรคที่อยู่ในระยะรอคอย 120 วัน
โดยทั่วไป โรคหรือการรักษาที่ต้องรอ 120 วัน ได้แก่
- เนื้องอก ถุงน้ำ หรือมะเร็งทุกชนิด
- การผ่าตัดต่อมทอนซิล หรือการผ่าตัดต่อมอะดีนอยด์
- ริดสีดวงทวาร
- นิ่วทุกชนิด
- ไส้เลื่อนทุกชนิด
- เส้นเลือดขอดที่ขา
- ต้อเนื้อ และต้อกระจก
- เยื่อบุโพรงมดลูกเจริญผิดที่
หมายเหตุ: รายละเอียดความคุ้มครองและเงื่อนไขอาจแตกต่างกันในแต่ละบริษัทประกันและแต่ละแบบประกัน ควรศึกษารายละเอียดจากกรมธรรม์ก่อนตัดสินใจทำประกัน
ทำไมบริษัทประกันจึงกำหนดระยะรอคอย 120 วัน?
หลายคนอาจมองว่าระยะรอคอยเป็นข้อเสียของประกันสุขภาพ แต่ในความเป็นจริง ระยะรอคอยเป็นกลไกสำคัญที่ช่วยให้ระบบประกันมีความเป็นธรรมต่อผู้เอาประกันทุกคน โดยมีเหตุผลหลัก ได้แก่
- ป้องกันการซื้อประกันเมื่อทราบว่าตนเองกำลังป่วย
- ลดการใช้ประกันเฉพาะเพื่อเข้ารับการรักษาที่วางแผนไว้แล้ว
- ช่วยควบคุมต้นทุนของระบบประกัน ทำให้ค่าเบี้ยประกันเหมาะสม
- ทำให้บริษัทประกันสามารถให้ความคุ้มครองแก่ผู้เอาประกันในระยะยาวได้อย่างมั่นคง

หากป่วยภายใน 120 วัน จะเคลมประกันได้หรือไม่?
คำตอบคือ ขึ้นอยู่กับสาเหตุของการรักษา
หากเป็นโรคที่อยู่ในรายการระยะรอคอย 120 วัน บริษัทประกันอาจไม่ให้ความคุ้มครองในช่วงเวลาดังกล่าว
แต่หากเป็นการรักษาจากอุบัติเหตุ หรือเป็นโรคที่ไม่ได้อยู่ในเงื่อนไขระยะรอคอย ก็ยังสามารถได้รับความคุ้มครองตามรายละเอียดของกรมธรรม์
คำถามที่พบบ่อย (FAQ)
ระยะรอคอย 120 วัน เริ่มนับจากวันไหน?
เริ่มนับตั้งแต่วันที่กรมธรรม์มีผลบังคับใช้ตามที่ระบุในหน้ากรมธรรม์
หากเจ็บป่วยจากอุบัติเหตุ ต้องรอ 120 วันหรือไม่?
โดยทั่วไป การรักษาจากอุบัติเหตุไม่ได้อยู่ในเงื่อนไขระยะรอคอย 120 วัน แต่ควรตรวจสอบรายละเอียดของแบบประกันที่ทำไว้
หากเคยเป็นโรคมาก่อน จะได้รับความคุ้มครองหรือไม่?
ขึ้นอยู่กับผลการพิจารณารับประกัน การแถลงสุขภาพ และเงื่อนไขของแบบประกันแต่ละฉบับ
สรุป
ก่อนทำประกันสุขภาพควรตรวจวันเริ่มความคุ้มครอง ระยะรอคอย โรคเดิม และเงื่อนไขกรมธรรม์ ไม่สรุปจากจำนวนวันเพียงอย่างเดียว.
บทความที่เกี่ยวข้อง
- โรคเดิมและระยะรอคอย ควรรู้ก่อนทำประกันสุขภาพ
- ประกันสุขภาพคืออะไร? เข้าใจหน้าที่ก่อนเลือกวงเงินและแผนคุ้มครอง
- ประกันสุขภาพเหมาจ่ายกับแยกค่าใช้จ่ายต่างกันอย่างไร?
หากต้องการทบทวนเรื่องนี้ให้สอดคล้องกับเป้าหมายและข้อมูลปัจจุบัน สามารถปรึกษาทีม Wealth Life Insure ก่อนตัดสินใจได้
เกี่ยวกับบทความนี้
เขียน เรียบเรียง และตรวจสอบข้อมูลโดย
ตัวแทนประกันชีวิตและผู้บริหารศูนย์ ไทยประกันชีวิต สาขาบางนา
ผู้ให้คำปรึกษาด้านการวางแผนความคุ้มครองชีวิต สุขภาพ การออม และการวางแผนภาษี
เผยแพร่ครั้งแรก: วันที่ 6 สิงหาคม 2569
ตรวจสอบข้อมูลล่าสุด: วันที่ 11 ตุลาคม 2569
แหล่งข้อมูล: เอกสารประกอบการเสนอขายและรายละเอียดผลิตภัณฑ์อย่างเป็นทางการของบริษัท ไทยประกันชีวิต จำกัด (มหาชน) รวมถึงแหล่งข้อมูลจากหน่วยงานที่เกี่ยวข้อง
หมายเหตุ: เนื้อหานี้มีวัตถุประสงค์เพื่อให้ข้อมูลทั่วไป ไม่ใช่ส่วนหนึ่งของสัญญาประกันภัย ผู้สนใจควรศึกษาความคุ้มครอง ข้อยกเว้น และเงื่อนไขในกรมธรรม์ก่อนตัดสินใจทำประกันภัย

