รีวิว 12/6(1), 15/5(1), 18/4 เปรียบเทียบประกันออมทรัพย์ระยะสั้น ไทยประกันชีวิต แผนไหนคุ้มสุด?
เทียบแผนฝาก 6 ปี ฝาก 5 ปี และฝาก 4 ปี จากตัวอย่างทุนประกัน 100,000 บาท แยกเงินรับตามสัญญา สิทธิภาษี และเงินปันผล เพื่อเลือกให้ตรงกับวันที่ต้องการใช้เงิน
 Wealth Life Insure (Protect Life, Build Wealth)
News & Articles
รวมบทความและข่าวสารเกี่ยวกับประกันชีวิต สุขภาพ การออม ลดหย่อนภาษี และการวางแผนทางการเงิน
บทความแนะนำ
เทียบแผนฝาก 6 ปี ฝาก 5 ปี และฝาก 4 ปี จากตัวอย่างทุนประกัน 100,000 บาท แยกเงินรับตามสัญญา สิทธิภาษี และเงินปันผล เพื่อเลือกให้ตรงกับวันที่ต้องการใช้เงิน
จ่ายเบี้ยไม่ไหว ไม่จำเป็นต้องตัดสินใจยกเลิกทันที ควรตรวจสถานะกรมธรรม์ มูลค่าที่มี และผลต่อความคุ้มครองก่อนเลือกทางออก
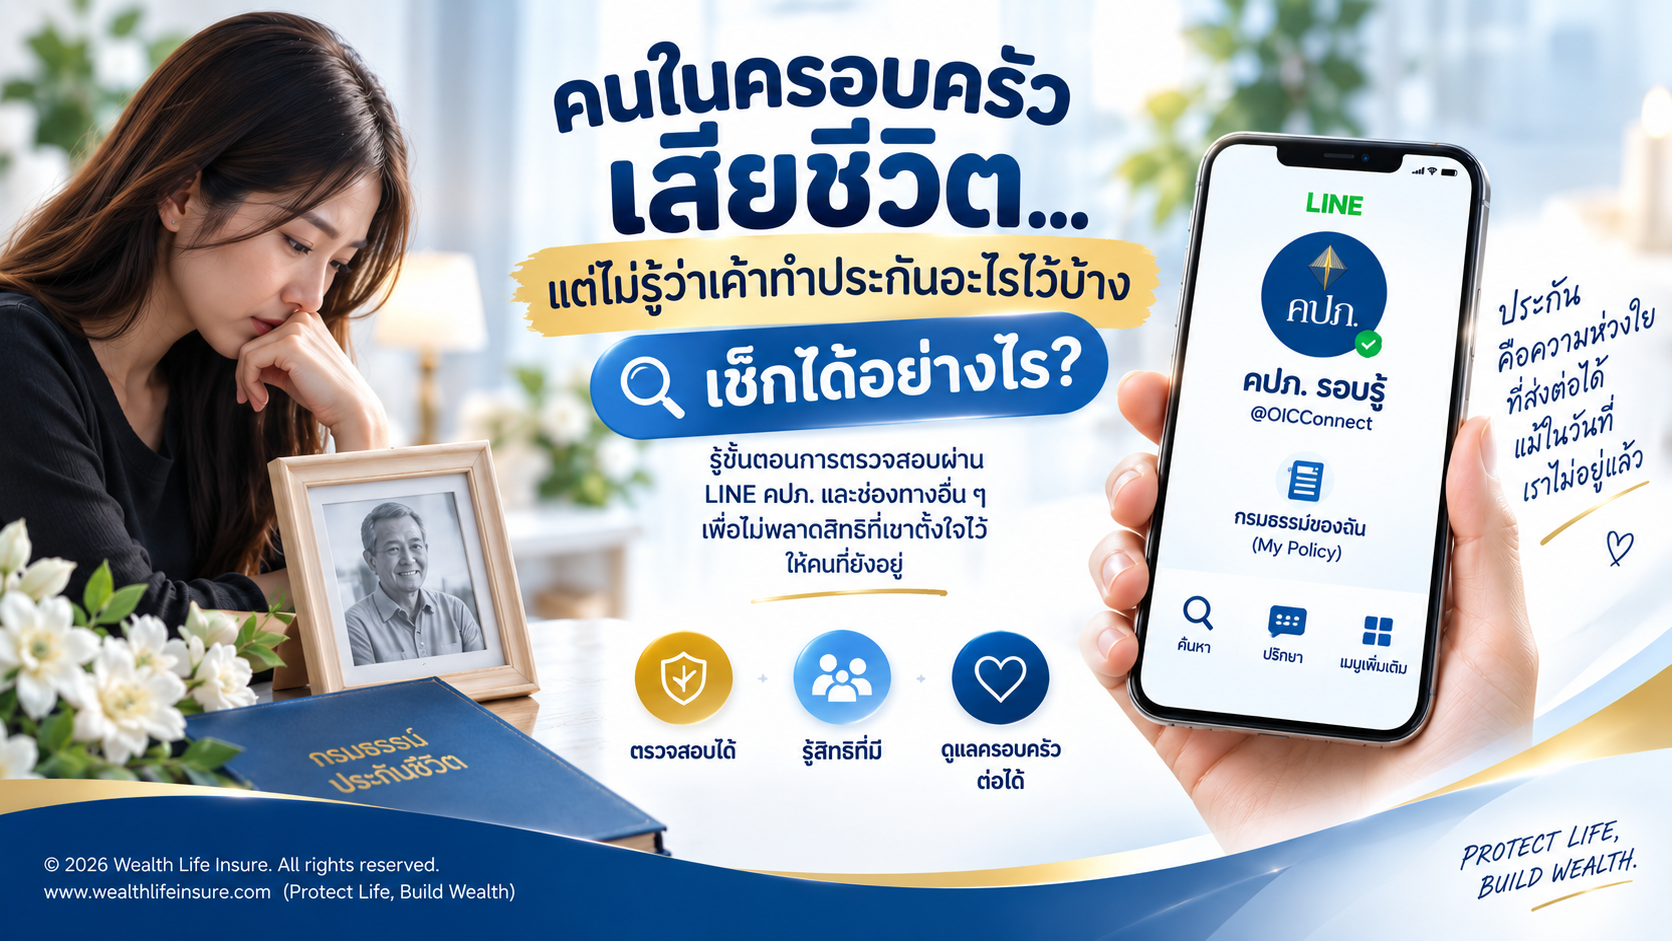
เมื่อคนในครอบครัวเสียชีวิต แต่ไม่รู้ว่าเคยทำประกันชีวิตหรือประกันภัยอะไรไว้ที่ไหนบ้าง อย่าเพิ่งคิดว่าไม่มีกรมธรรม์ เพราะสามารถติดต่อสำนักงาน คปภ. เพื่อขอตรวจสอบข้อมูลการมีประกันภัยได้ พร้อมทำความรู้จัก LINE คปภ. รอบรู้ @OICConnect ช่องทางที่ช่วยให้เราตรวจสอบข้อมูลกรมธรรม์ของตัวเองได้ง่ายขึ้น
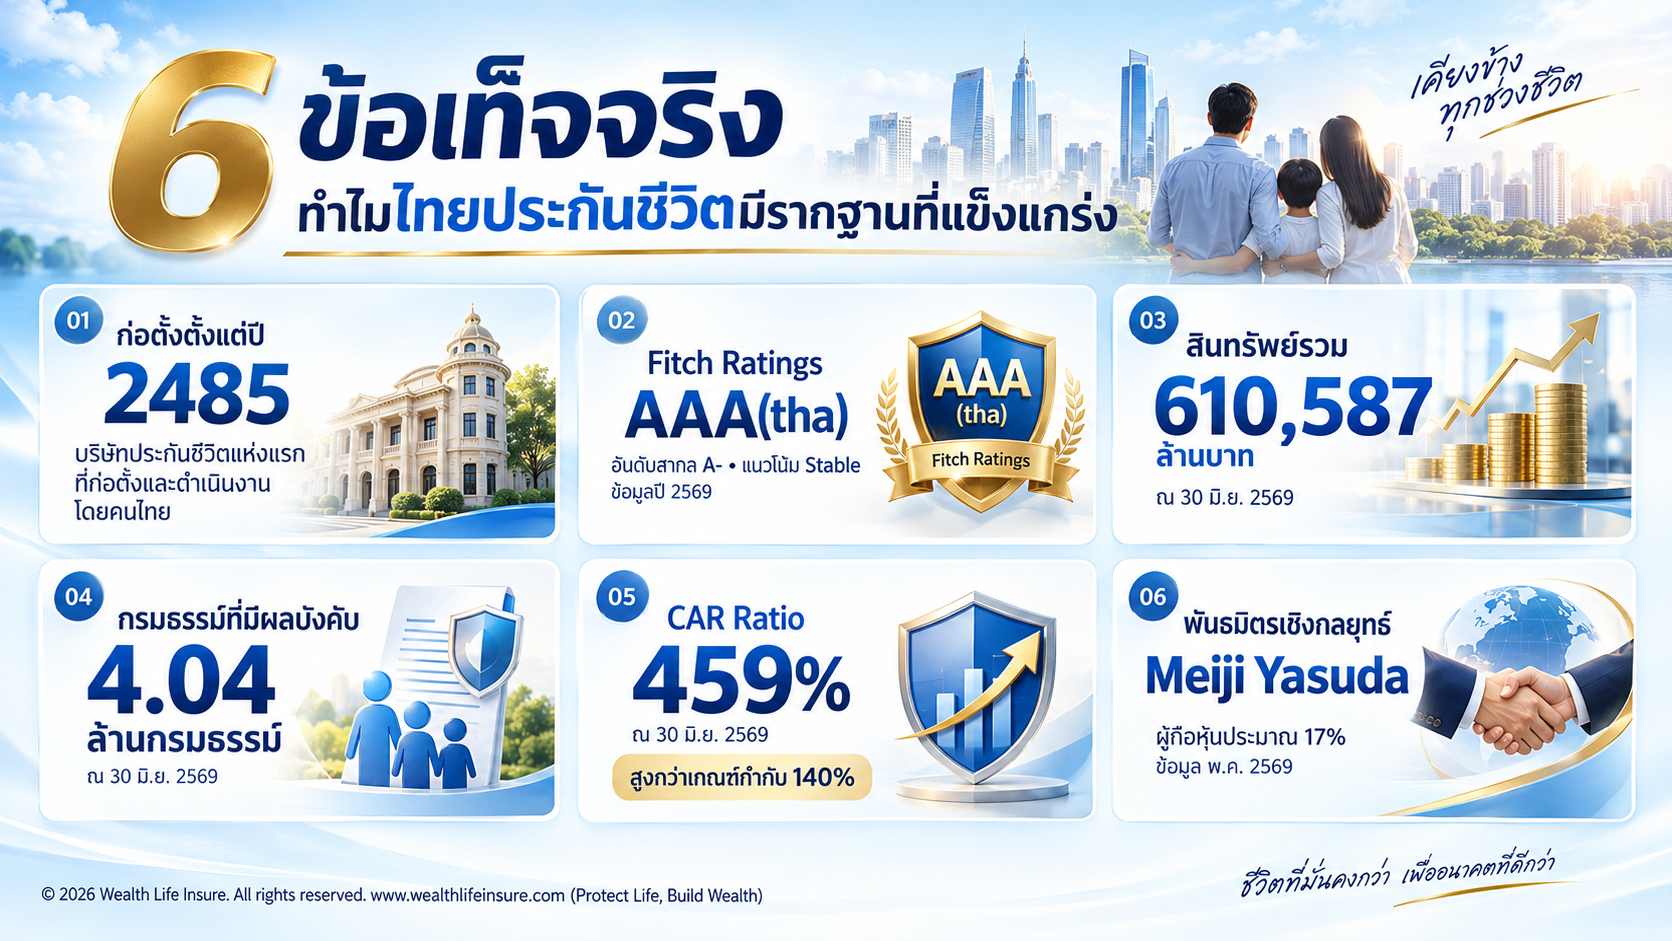
การเลือกประกันชีวิตไม่ควรพิจารณาเฉพาะเบี้ยประกันหรือผลประโยชน์ตามกรมธรรม์เท่านั้น แต่ควรดูความมั่นคง ฐานเงินทุน ประสบการณ์ และความสามารถในการดูแลสัญญาระยะยาวของบริษัทประกันชีวิตควบคู่กันไป บทความนี้รวบรวม 6 ข้อเท็จจริงเกี่ยวกับบริษัท ไทยประกันชีวิต จำกัด (มหาชน) จากข้อมูลทางการล่าสุด เพื่อใช้เป็นข้อมูลประกอบการพิจารณาก่อนเลือกทำประกัน
ประกันสุขภาพควรซื้อคู่กับประกันชีวิตแบบไหน? ทำความเข้าใจเหตุผลที่ประกันตลอดชีพ ว่าทำไมเป็นตัวเลือกที่เหมาะสำหรับใช้เป็นสัญญาหลัก เพื่อวางแผนความคุ้มครองสุขภาพระยะยาว
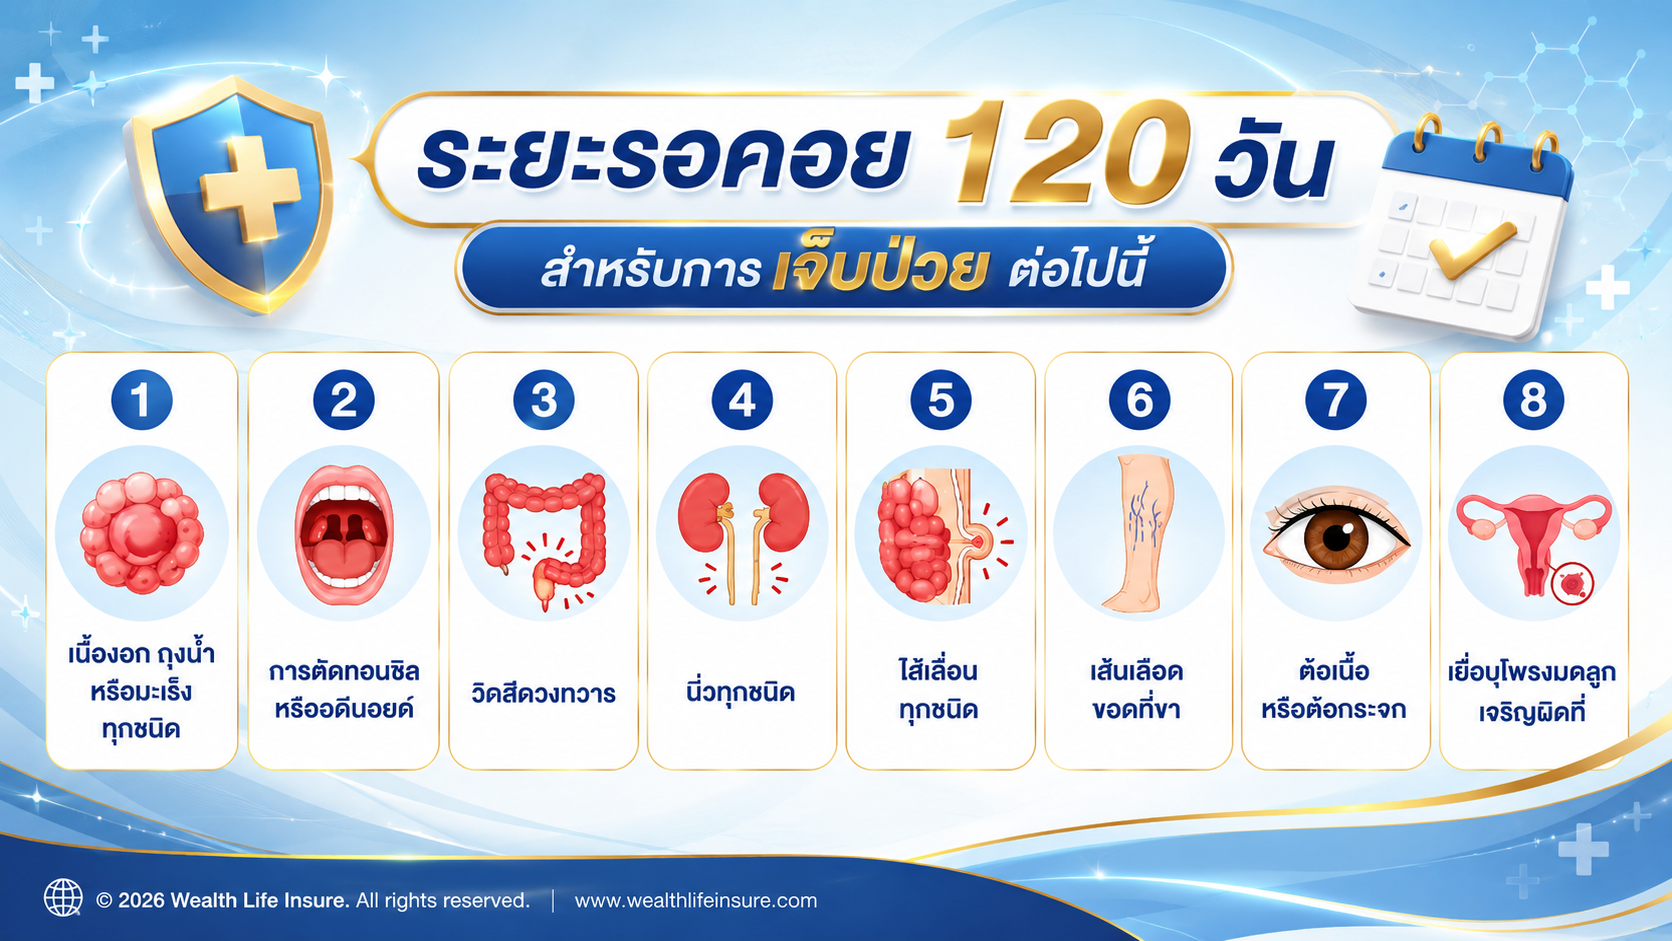
ทำความเข้าใจ "ระยะรอคอย 120 วัน" ของประกันสุขภาพ พร้อมรายชื่อโรคที่อยู่ในเงื่อนไข และเหตุผลที่บริษัทประกันกำหนดระยะเวลานี้ เพื่อให้คุณวางแผนความคุ้มครองได้อย่างมั่นใจและใช้สิทธิ์ได้อย่างถูกต้อง
สิทธิการรักษาของข้าราชการเป็นสิทธิที่ดีสิทธิหนึ่ง แต่คำถามคือ ยังมีความจำเป็นต้องมีประกันสุขภาพเอกชน หรือไม่ มาหาคำตอบกัน
ภาษีไม่ได้คำนวณจากรายได้ทั้งก้อน และไม่ได้ใช้อัตราสูงสุดคูณรายได้ทั้งหมด บทความนี้พาแยก “เงินได้–ค่าใช้จ่าย–ค่าลดหย่อน–เงินได้สุทธิ” ก่อนคำนวณตามขั้นบันไดอย่างเป็นระบบ
ตารางตัวอย่างช่วยให้เห็นภาพว่าเงินเดือนสูงขึ้น ภาษีเพิ่มอย่างไร พร้อมข้อจำกัดสำคัญที่ทำให้ยอดจริงของแต่ละคนไม่เท่ากัน
ความจำเป็นของประกันชีวิตไม่ได้วัดจากอายุหรือรายได้อย่างเดียว แต่ดูจากผลกระทบที่เกิดขึ้นหากรายได้หยุด ภาระยังอยู่ และคนในครอบครัวต้องรับผิดชอบต่อ
กรมธรรม์ชีวิตบางฉบับเป็นแหล่งเงินยามจำเป็นได้ แต่ต้องมีสิทธิและมูลค่ารองรับ พร้อมเข้าใจดอกเบี้ยและผลต่อเงินที่ครอบครัวจะได้รับ

ขอตารางเบี้ยให้เห็นค่าใช้จ่ายรวม พร้อมตรวจวงเงิน Deductible และสัญญาหลักก่อนเลือกแผนสุขภาพ

แนวทางสร้างหลักประกันและกองทุนให้ครอบครัว ด้วยการวางแผนมรดกด้วยประกันชีวิต ควรเริ่มจากอะไร การกำหนดเป้าหมายจัดสรรผลประโยชน์ และ ผสานกับแผนออมระยะยาวอย่างไร

เลือกประกันชีวิตตามช่วงวัย ควรพิจารณาอะไรบ้าง ตามวัยทำงาน วัยมีครอบครัว และวัยใกล้เกษียณ พร้อมจุดที่ควรถามที่ปรึกษาก่อนทำกรมธรรม์
เปรียบเทียบแนวคิดความคุ้มครอง ข้อดีข้อจำกัด และ วิธีเลือกให้เหมาะกับพฤติกรรมการใช้บริการรักษา

สรุปแนวคิดการใช้สิทธิลดหย่อน ข้อจำกัดที่มักพลาด และการจับคู่แผนกับเป้าหมายระยะยาว
ชำระเบี้ย 20 ปี คุ้มครองถึงอายุ 99 ปี ใช้ลดหย่อนภาษีได้ และช่วยวางแผนกองทุนให้ครอบครัวในระยะยาว
มีโรคประจำตัว เคยรักษามาก่อน หรือเพิ่งทำประกันสุขภาพแล้วพบโรค จะถือว่าเป็น “โรคเดิม” หรืออยู่ใน “ระยะรอคอย” กันแน่? สองคำนี้เกี่ยวข้องกับการเคลมประกันสุขภาพ แต่มีความหมายต่างกัน และควรเข้าใจก่อนสมัครประกัน
จ่ายเบี้ย 4 ปี คุ้มครอง 18 ปี มีเงินคืนรายปี โอกาสรับเงินปันผล และใช้ลดหย่อนภาษีได้ตามเกณฑ์ที่กำหนด
ตั้งแต่การอธิบายเอกสาร การประสานงานเคลม ไปจนถึงการทบทวนแผนประกันเมื่อชีวิตหรือเป้าหมายเปลี่ยนไป
หาเงินเก่ง...ไม่ได้แปลว่าจะมั่งคั่งเสมอไป หลายคนโฟกัสกับการ "หาเงินเพิ่ม" แต่ลืมวางแผน "รักษาเงิน" ที่หามาได้ เพราะความมั่งคั่งที่แท้จริง ไม่ได้วัดจากเงินที่หาได้เท่านั้น แต่วัดจากเงินที่รักษาไว้ได้ ในวันที่ชีวิตไม่เป็นไปตามแผนด้วย
แนวทางตรวจข้อมูลก่อนตัดสินใจ
ลดหย่อนภาษีไม่ใช่การได้เงินคืนเต็มจำนวนที่จ่าย วิธีที่เหมาะสมต้องเทียบภาษีที่ประหยัดได้กับสภาพคล่อง ความเสี่ยง และประโยชน์ที่ได้รับจริง
ประกันชีวิตไม่ใช่เพียงเงินที่ได้รับเมื่อเสียชีวิต แต่เป็นเครื่องมือบริหารความเสี่ยงทางการเงินของคนที่ยังอยู่ และควรเลือกจากหน้าที่ที่ต้องการให้กรมธรรม์ช่วยรับผิดชอบ
ชื่อแบบประกันมีจำนวนมาก แต่สามารถทำความเข้าใจได้จากหน้าที่หลัก ได้แก่ คุ้มครองชีวิต สะสมเงิน สร้างรายได้หลังเกษียณ หรือผสมหลายเป้าหมายในสัญญาเดียว
การวางแผนเกษียณไม่ควรเริ่มจากเลือกผลิตภัณฑ์ แต่ควรเริ่มจากตัวเลขชีวิตจริง เพื่อรู้ว่าเป้าหมายอยู่ไกลแค่ไหนและต้องออมเดือนละเท่าไร
เงินเกษียณไม่มีตัวเลขเดียวสำหรับทุกคน เพราะขึ้นกับค่าใช้จ่าย ระยะเวลาหลังหยุดทำงาน เงินเฟ้อ สิทธิที่มี และรายได้ที่ยังได้รับหลังเกษียณ
แผนเกษียณที่แข็งแรงควรมีกระแสเงินสดมากกว่าหนึ่งแหล่ง เพื่อไม่ให้การเปลี่ยนแปลงของดอกเบี้ย ตลาด หรือสิทธิจากงานกระทบชีวิตทั้งหมด
ประกันออมทรัพย์เป็นการรวม “ความคุ้มครองชีวิต” กับ “การสะสมเงินตามสัญญา” จึงไม่ควรเปรียบเทียบกับบัญชีเงินฝากจากผลตอบแทนเพียงตัวเลขเดียว
ประกันสะสมทรัพย์ไม่ได้เหมาะกับทุกคน แต่สามารถตอบโจทย์คนที่ต้องการวินัย เงินตามกำหนด และความคุ้มครองชีวิตในแผนเดียวกัน
คำว่า “คุ้ม” ไม่ได้หมายถึงผลตอบแทนสูงที่สุดเสมอไป เพราะประกันออมทรัพย์มีทั้งผลตอบแทน ความคุ้มครอง ความแน่นอน และข้อจำกัดด้านสภาพคล่อง
ประกันสุขภาพมีหน้าที่ช่วยบริหารความเสี่ยงจากค่ารักษาพยาบาล แต่ไม่ได้หมายความว่าทุกค่าใช้จ่ายจากการเจ็บป่วยจะได้รับความคุ้มครองทั้งหมด
คำว่า “เหมาจ่าย” ไม่ได้หมายความว่าจ่ายทุกอย่างโดยไม่มีเงื่อนไข และแบบแยกค่าใช้จ่ายก็ไม่ได้หมายความว่าไม่ดี ความต่างอยู่ที่โครงสร้างวงเงิน
ประกันกลุ่มจากบริษัทเป็นสวัสดิการที่มีคุณค่า แต่ก่อนตัดสินใจซื้อเพิ่ม ควรตรวจให้รู้ก่อนว่าสวัสดิการเดิมคุ้มครองเท่าไรและมีช่องว่างตรงไหน
ช่วงเรียนจบและเริ่มหารายได้เป็นเวลาที่ดีในการสำรวจสิทธิรักษา เงินสำรอง และความเสี่ยงของตัวเอง ก่อนตัดสินใจซื้อความคุ้มครอง
เมื่อรายได้เริ่มมั่นคงและเป้าหมายเรื่องบ้าน รถ หรือครอบครัวเข้ามา การจัดประกันควรเริ่มจากรายได้ที่ต้องรักษาไว้และหนี้ที่คนข้างหลังอาจต้องรับ
เมื่อมีลูก หนี้บ้าน หรือพ่อแม่ที่ต้องดูแล ความคุ้มครองที่เคยพอสำหรับคนเดียวอาจไม่พอสำหรับทั้งบ้าน
ช่วงก่อนหยุดทำงานคือเวลาจัดให้รายได้หลังเกษียณกับค่ารักษาอยู่ในแผนเดียวกัน โดยไม่ลืมภาระครอบครัวที่ยังเหลือ
หลังเกษียณ สิ่งสำคัญคือรู้ว่ารายได้มาจากไหน กรมธรรม์เดิมใช้อย่างไร และค่ารักษาส่วนใดที่ต้องจ่ายเอง
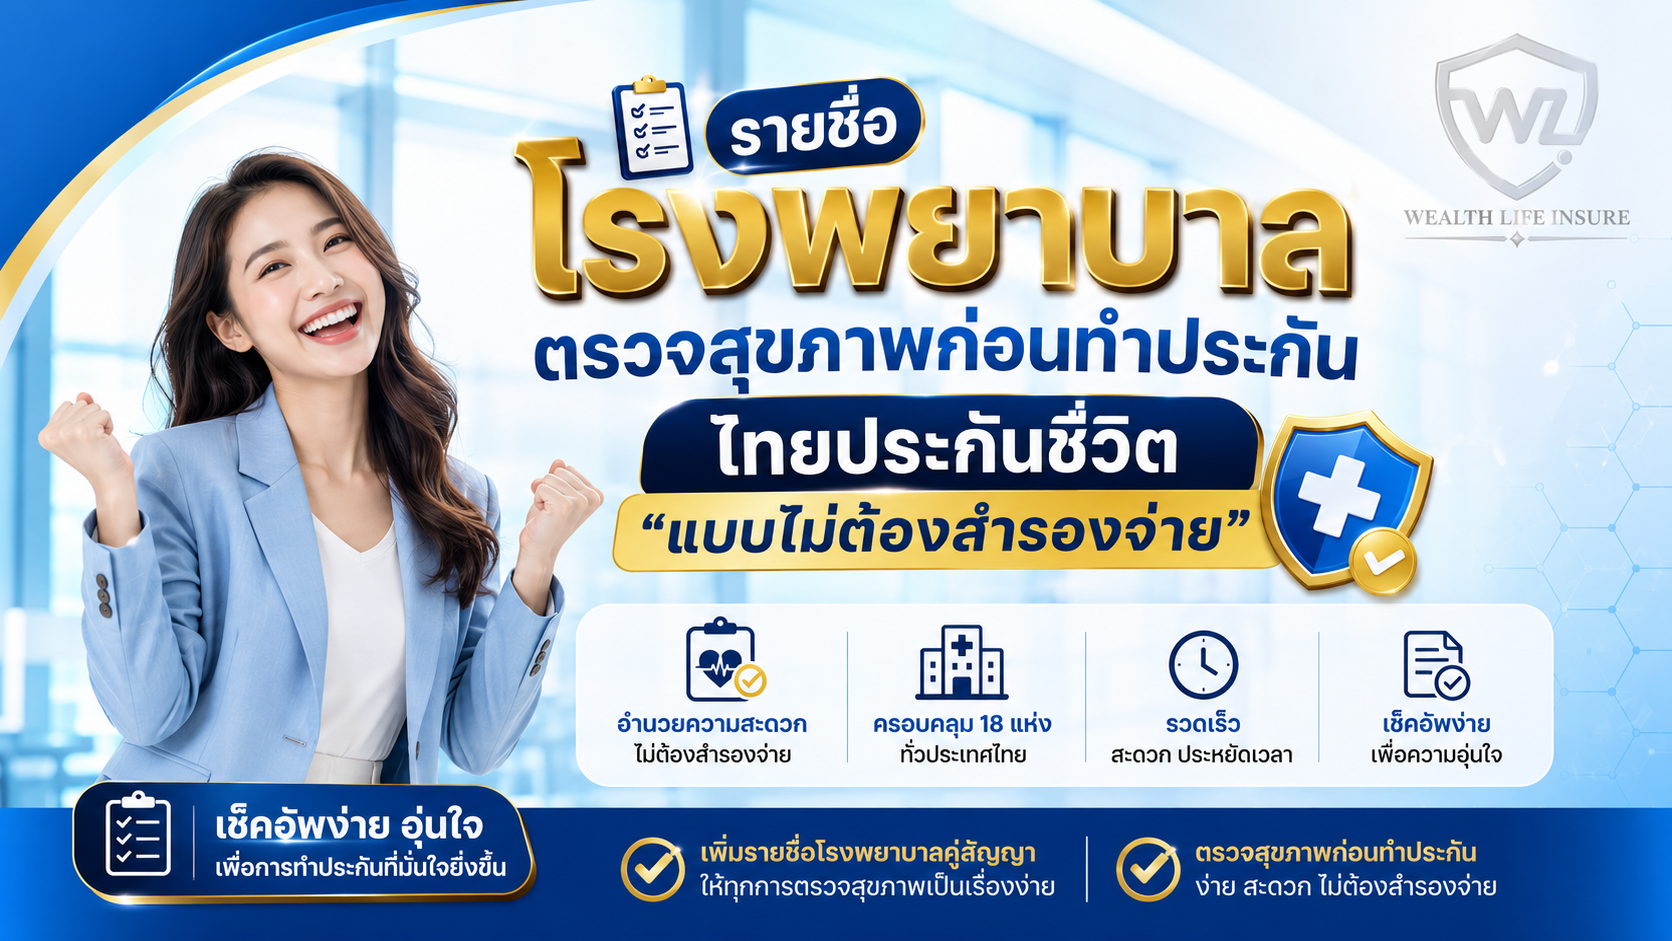
อัปเดตรายชื่อโรงพยาบาล 18 แห่ง สำหรับผู้ขอเอาประกันภัยไทยประกันชีวิตที่ต้องตรวจสุขภาพก่อนทำประกันแบบไม่ต้องสำรองจ่าย (Cashless)
เปรียบเทียบแนวทางออมระยะสั้น–กลาง เงินคืนรายปี และการสร้างกองทุนเกษียณแบบมีแผน
รวมข้อมูลสุขภาพ งบประมาณ เป้าหมายครอบครัว และแผนที่เคยมี เพื่อให้การปรึกษาครั้งแรกได้คำตอบชัดขึ้น
ภาพรวมเลกาซี ฟิต แคร์ คุ้มธนกิจ Health Fit DD ทีแอลแพลน และมันนี่ ฟิต เวลท์ตี้ ในมุมมองการเลือกใช้งาน
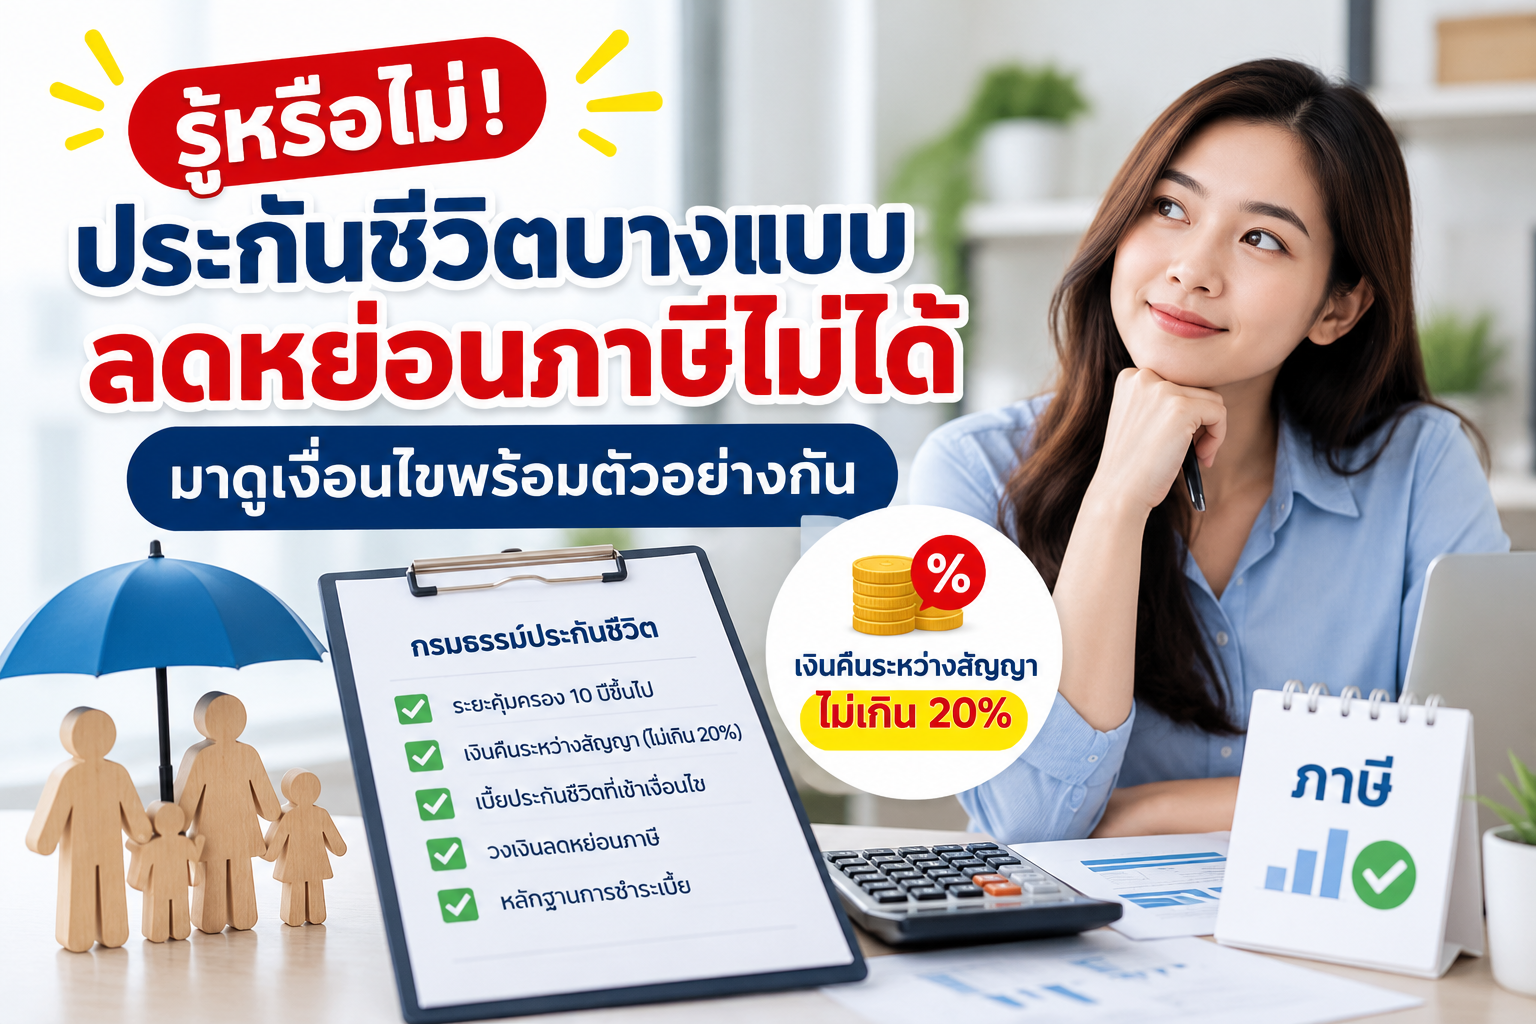
ซื้อประกันชีวิตแล้วลดหย่อนภาษีได้ทุกแบบจริงหรือ? ประกันออมทรัพย์บางแบบมีเงินคืนระหว่างสัญญาสูงเกินเกณฑ์ จึงอาจใช้สิทธิทางภาษีไม่ได้ตามที่คาดไว้
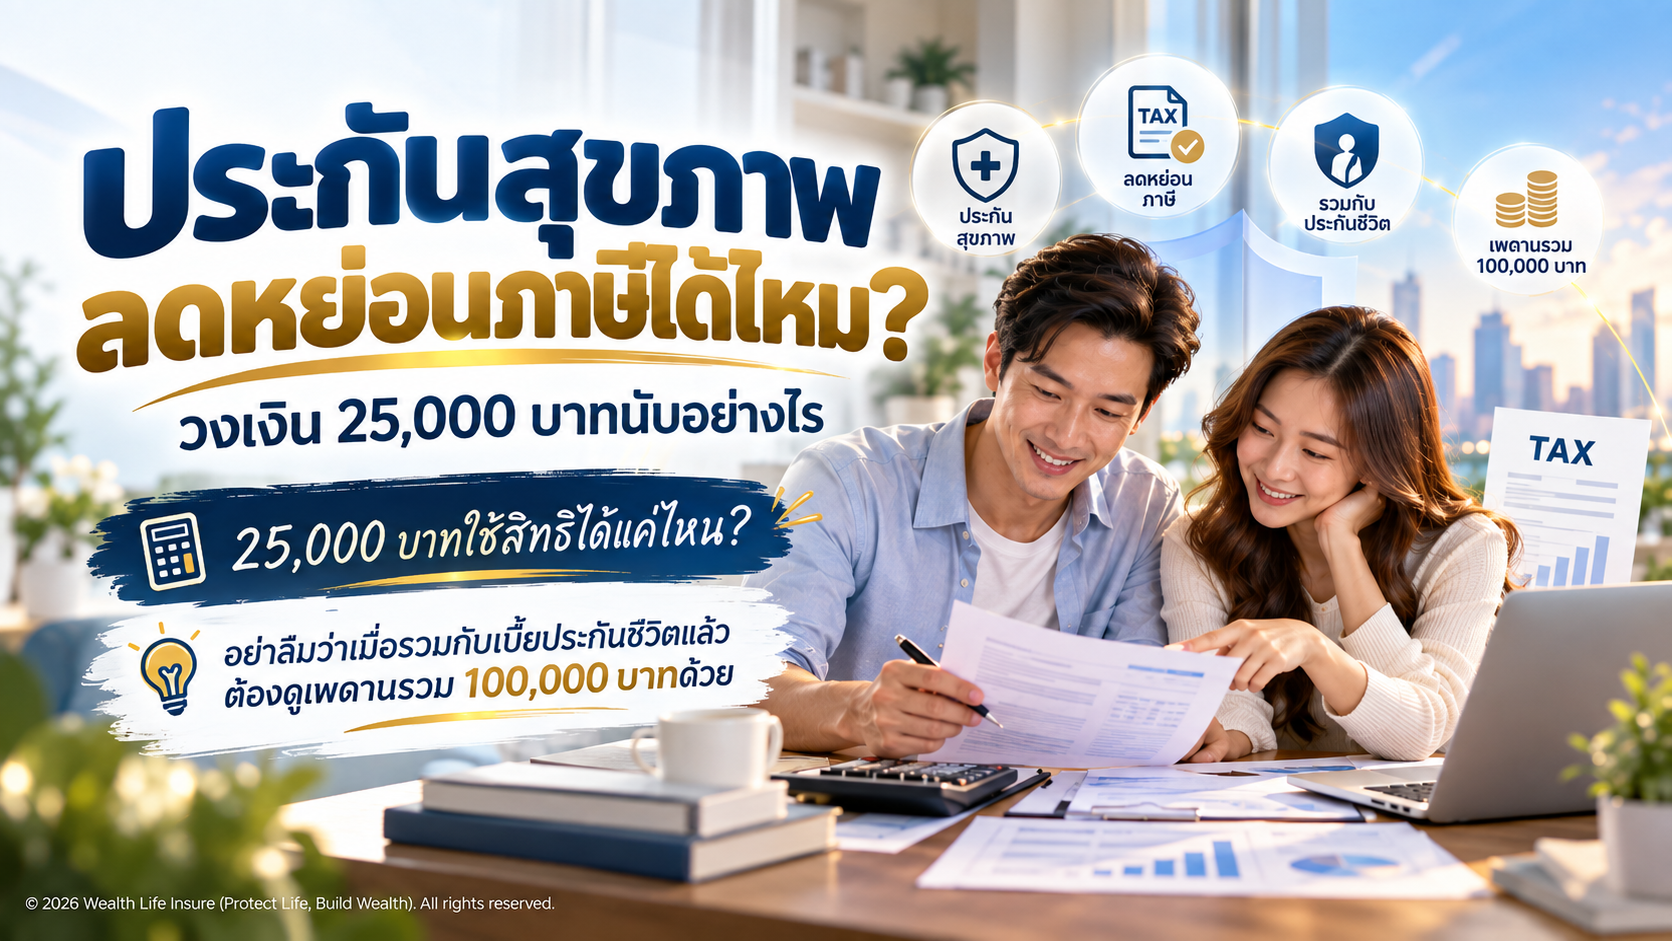
เบี้ยประกันสุขภาพของตนเองสามารถใช้สิทธิลดหย่อนภาษีได้ตามที่จ่ายจริงไม่เกิน 25,000 บาท ภายใต้เงื่อนไขของกรมสรรพากร และเมื่อรวมกับเบี้ยประกันชีวิตแล้วต้องไม่เกิน 100,000 บาท
ทุนประกันชีวิตที่เหมาะสมไม่ควรเริ่มจากคำถามว่า “จ่ายเบี้ยไหวเท่าไหร่” เพียงอย่างเดียว แต่ควรเริ่มจากคำถามว่า หากรายได้ของเราหายไปวันนี้ ครอบครัวต้องใช้เงินอีกเท่าไหร่เพื่อเดินต่อได้โดยไม่สะดุด
ทุนประกันเท่ากันอาจมีเบี้ยต่างกัน เริ่มจากภาระครอบครัว แล้วขอใบเสนอราคาที่เทียบทั้งระยะคุ้มครองและค่าใช้จ่ายได้จริง
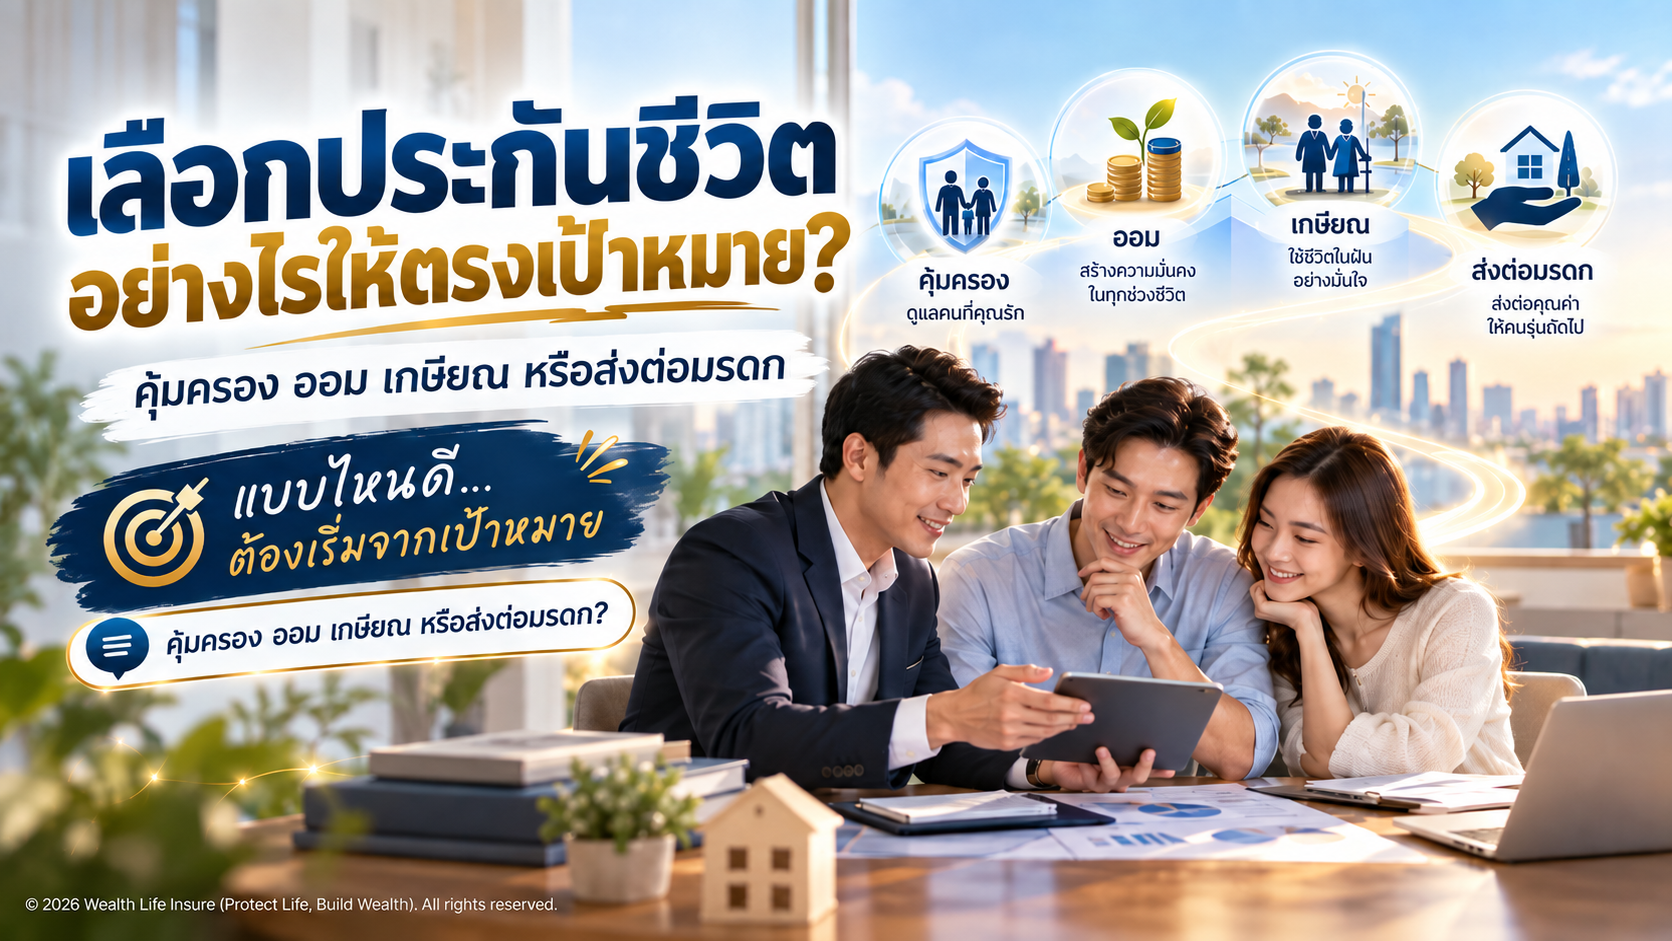
คำถามว่า “ประกันชีวิตแบบไหนดี” ไม่มีคำตอบเดียว เพราะแบบที่ดีสำหรับคนหนึ่งอาจไม่ตอบโจทย์อีกคน สิ่งสำคัญคือรู้ก่อนว่าซื้อเพื่ออะไร
ประกันบำนาญไม่ได้มีหน้าที่ทำให้เงินโตเร็วที่สุด แต่ถูกออกแบบมาเพื่อเปลี่ยนเงินที่สะสมไว้ให้กลายเป็นกระแสเงินรับในช่วงหลังเกษียณตามเงื่อนไขของสัญญา
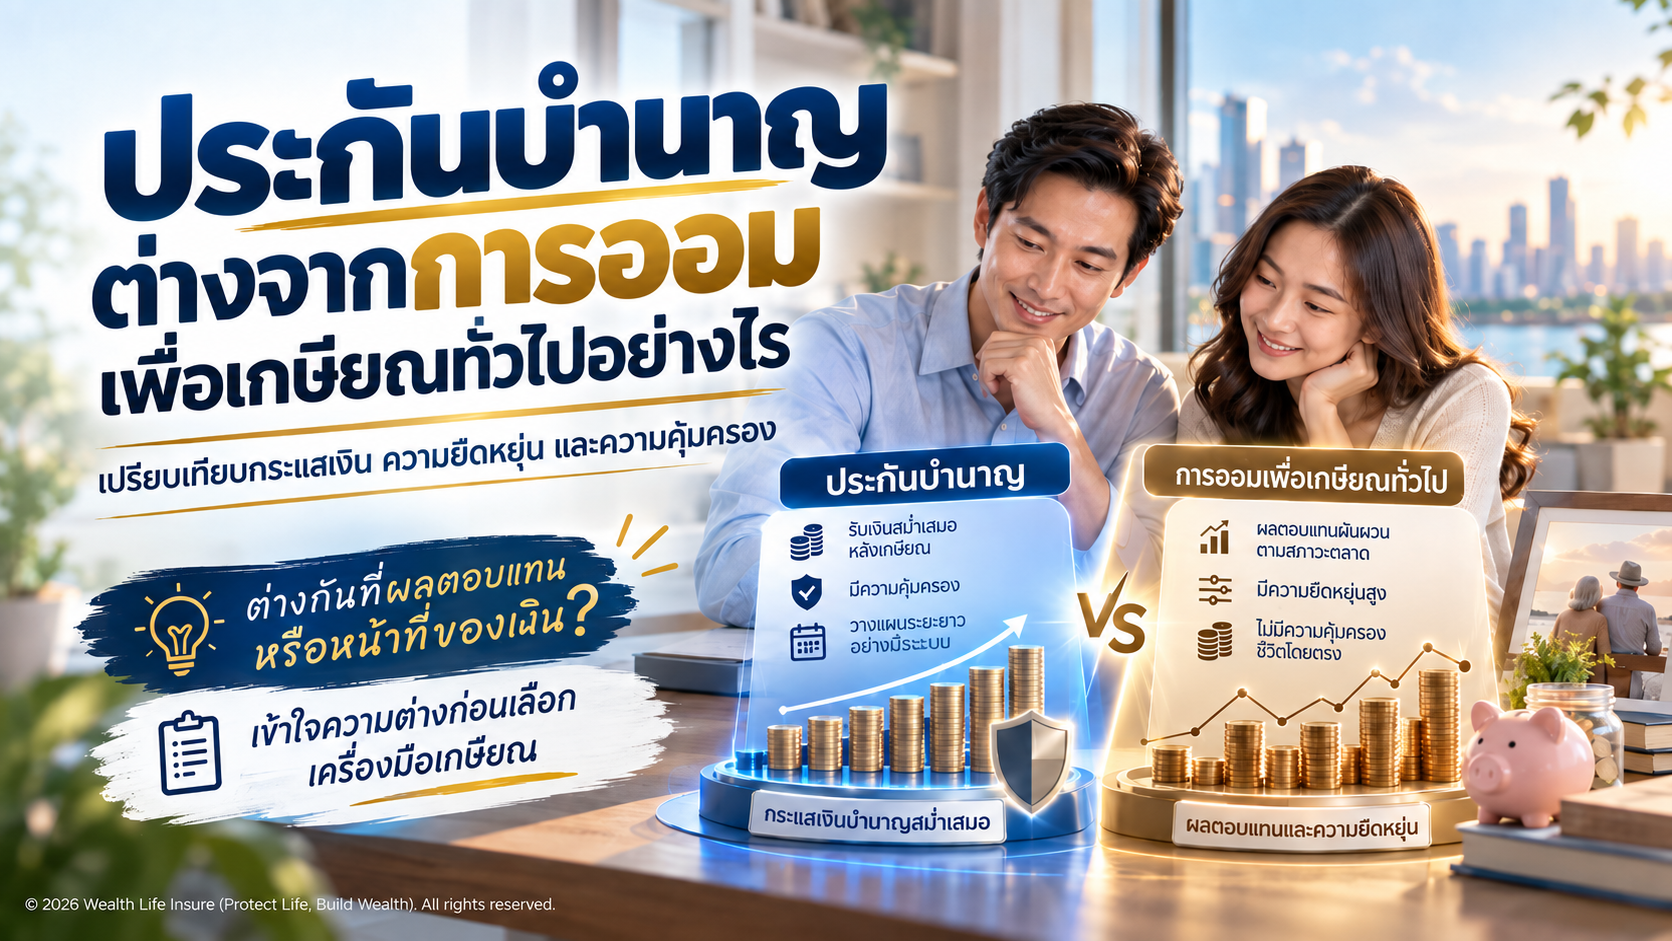
ประกันบำนาญกับการออมเพื่อเกษียณมีเป้าหมายเดียวกันคือเตรียมเงินสำหรับอนาคต แต่ต่างกันที่วิธีเปลี่ยนเงินวันนี้ให้กลายเป็นรายได้ในวันเกษียณ
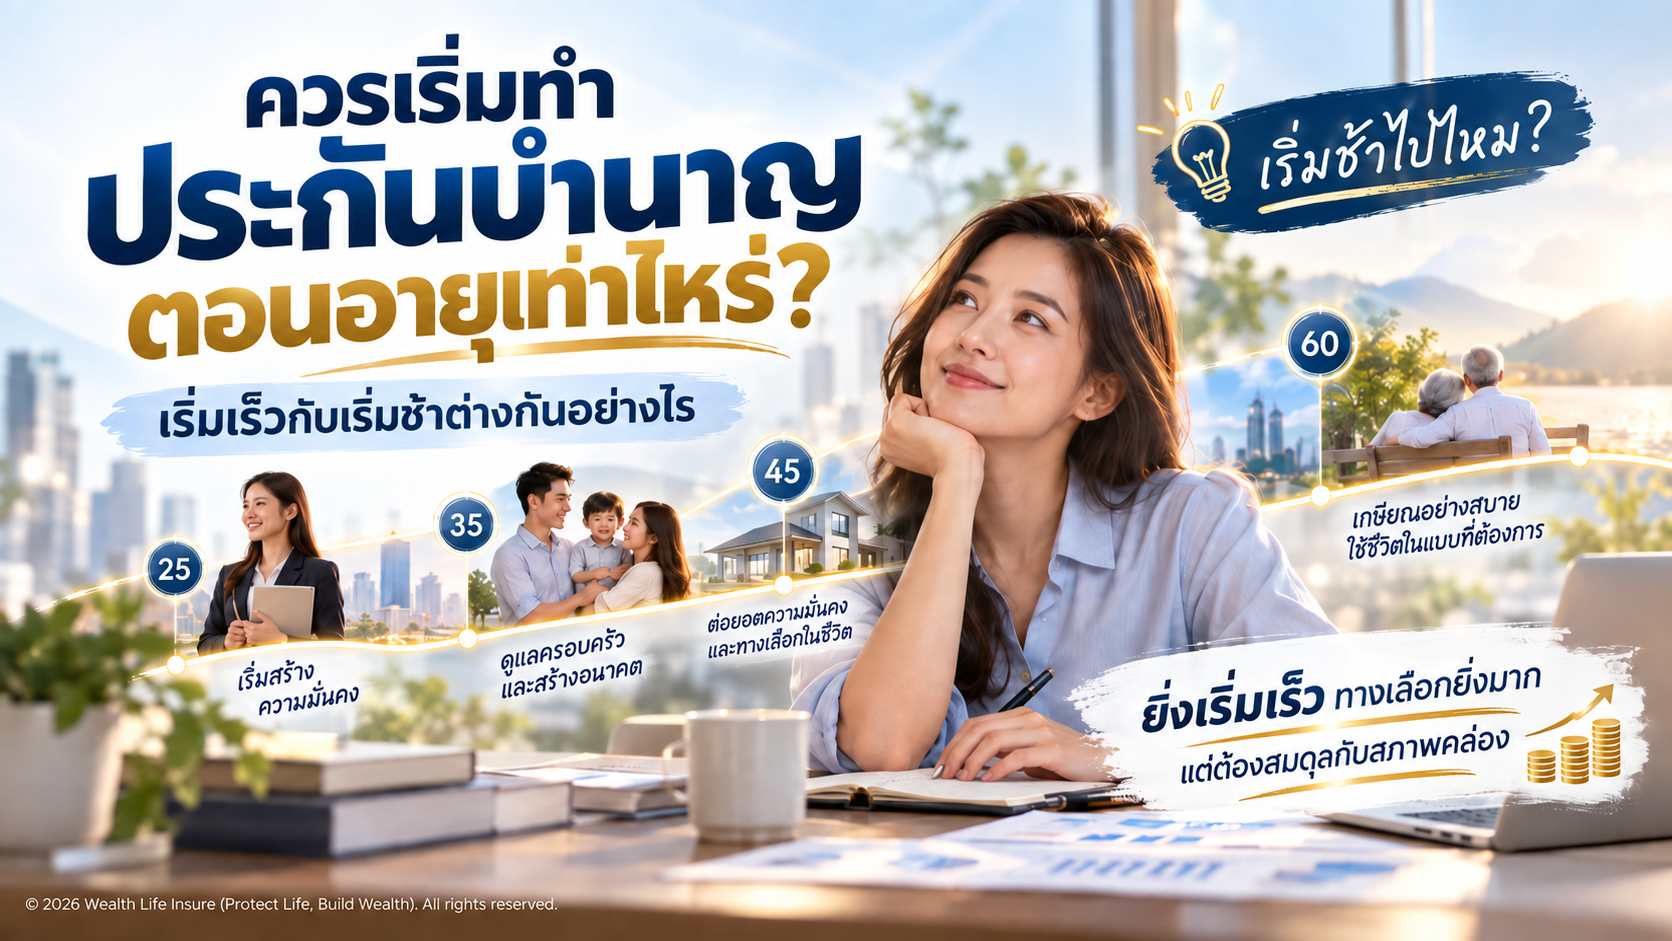
คำตอบไม่ใช่อายุใดอายุหนึ่ง แต่หลักทั่วไปคือ ยิ่งมีเวลาวางแผนนาน ยิ่งมีทางเลือกมาก และภาระการสะสมเงินต่อปีมักเบาลง
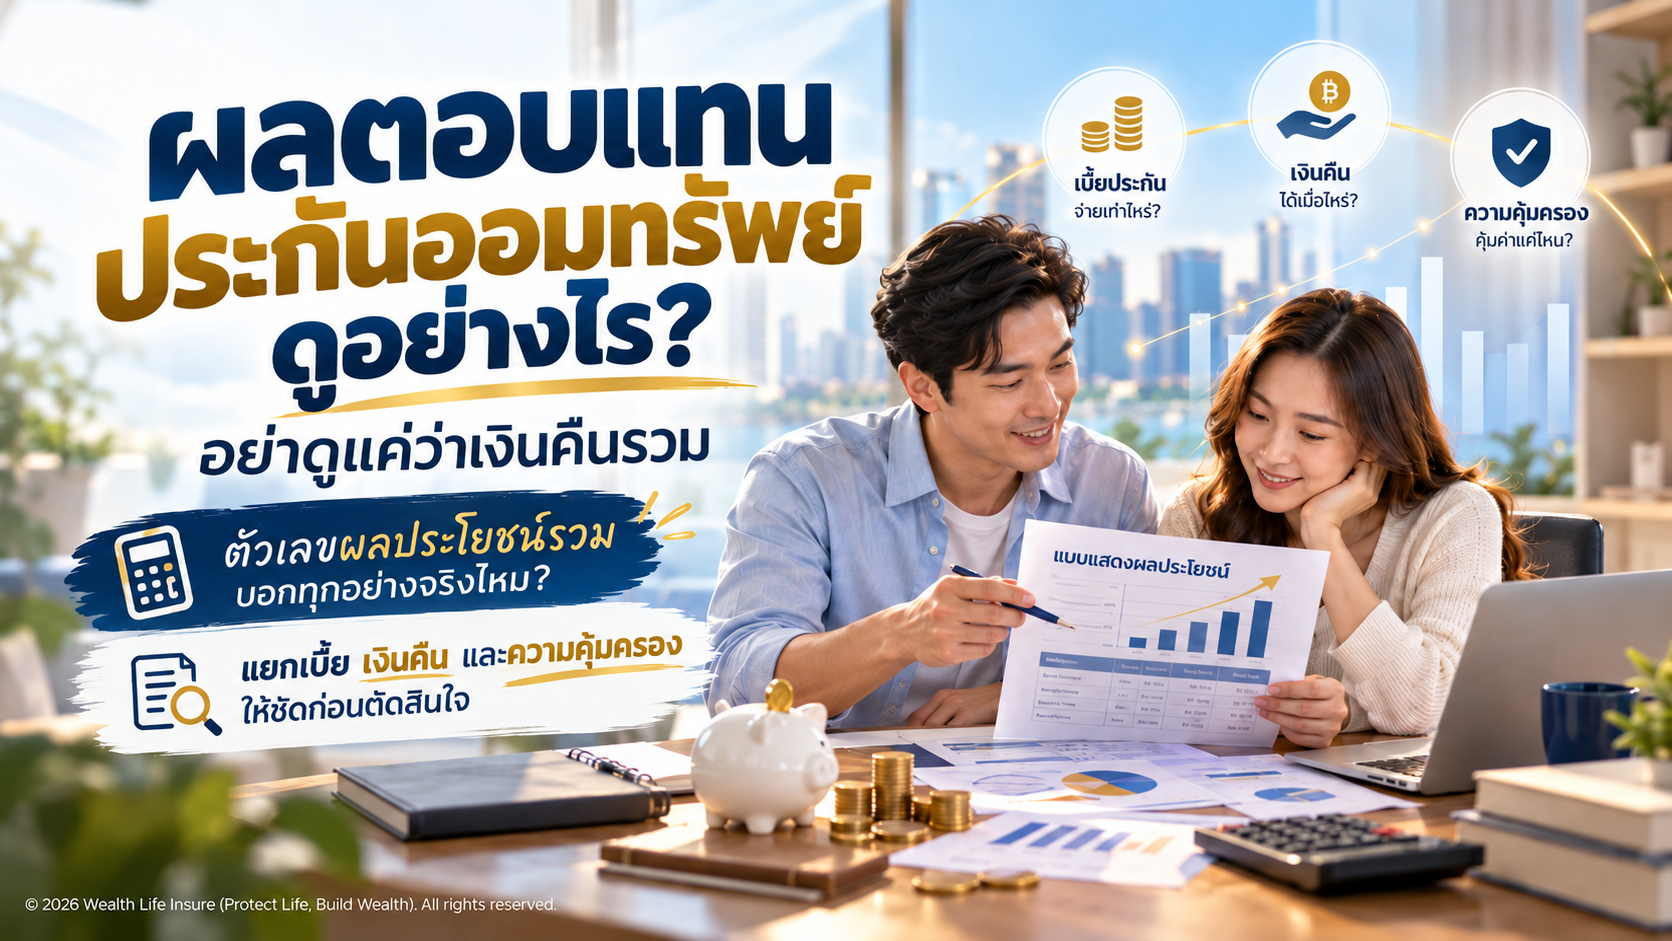
คำว่า “รับเงินรวม 500%” อาจดูน่าสนใจ แต่ยังตอบไม่ได้ว่าผลตอบแทนของประกันออมทรัพย์ดีหรือไม่ เพราะต้องดูว่าเปอร์เซ็นต์นั้นคิดจากอะไร จ่ายเมื่อไร และมีผลประโยชน์ส่วนใดที่เป็นความคุ้มครองชีวิต
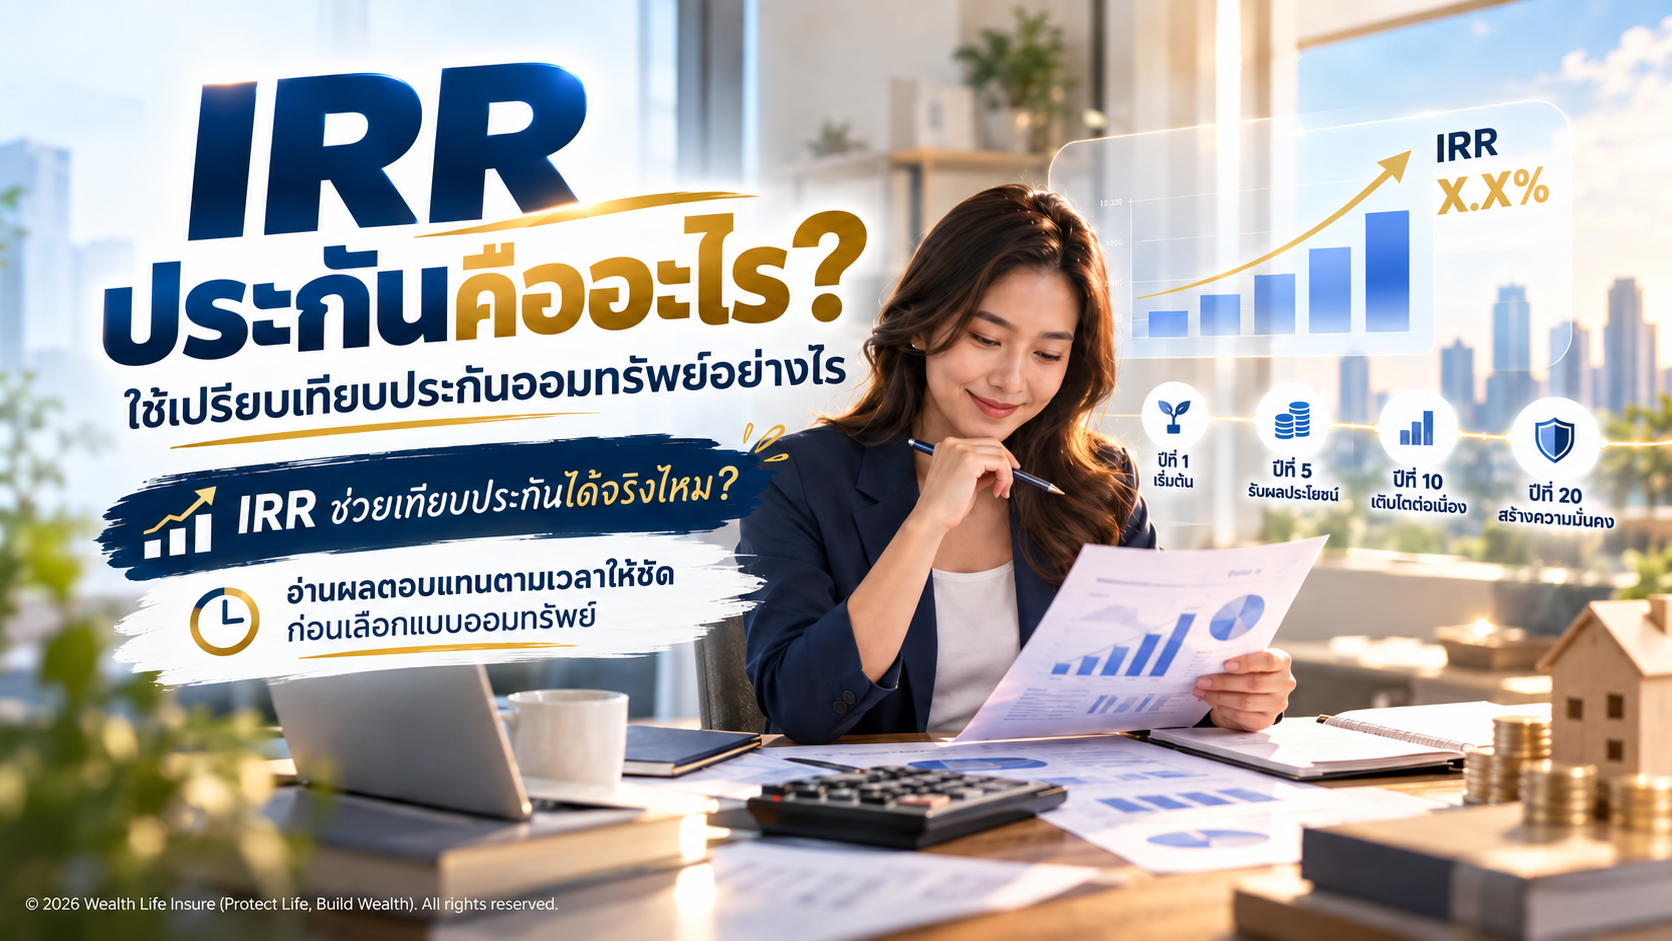
IRR ช่วยแปลงกระแสเงินสดหลายปีให้เป็นอัตราผลตอบแทนเดียว ทำให้เปรียบเทียบแผนออมได้ง่ายขึ้น แต่ไม่ควรใช้เป็นตัวตัดสินเพียงอย่างเดียว เพราะประกันยังมีความคุ้มครองและเงื่อนไขที่ IRR ไม่ได้สะท้อนทั้งหมด
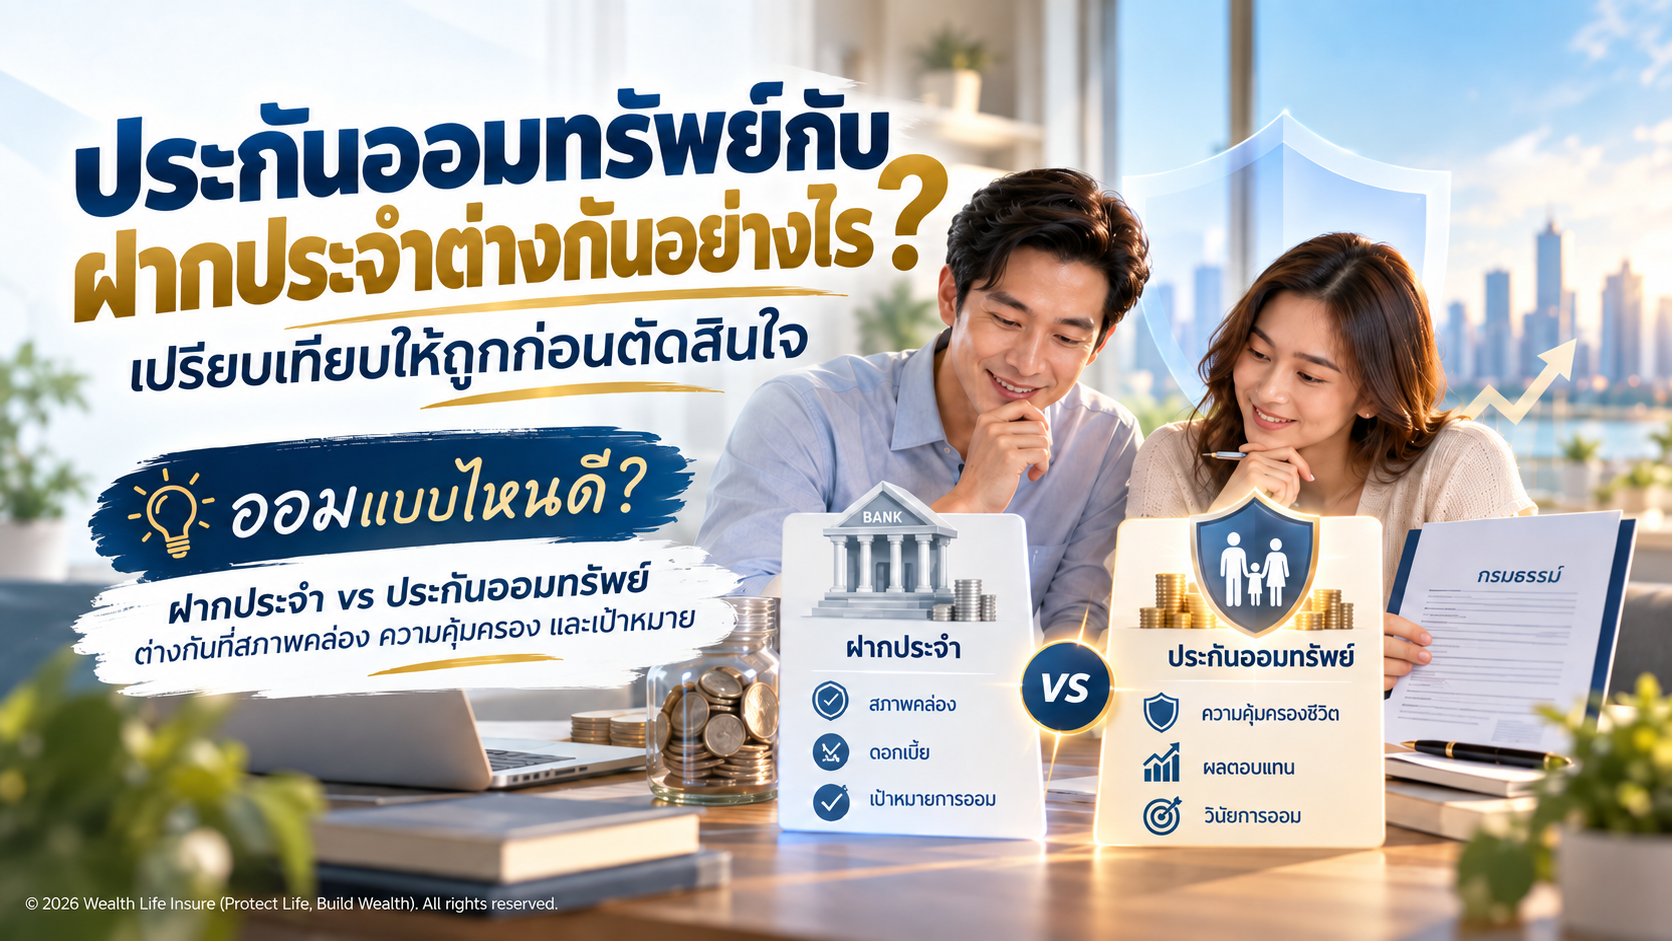
ทั้งสองอย่างช่วยสร้างวินัยในการออม แต่ประกันออมทรัพย์มีความคุ้มครองชีวิตและสัญญาระยะยาว ขณะที่ฝากประจำเป็นผลิตภัณฑ์เงินฝากที่เน้นการเก็บเงินและดอกเบี้ย
แนวทางตรวจข้อมูลก่อนตัดสินใจ
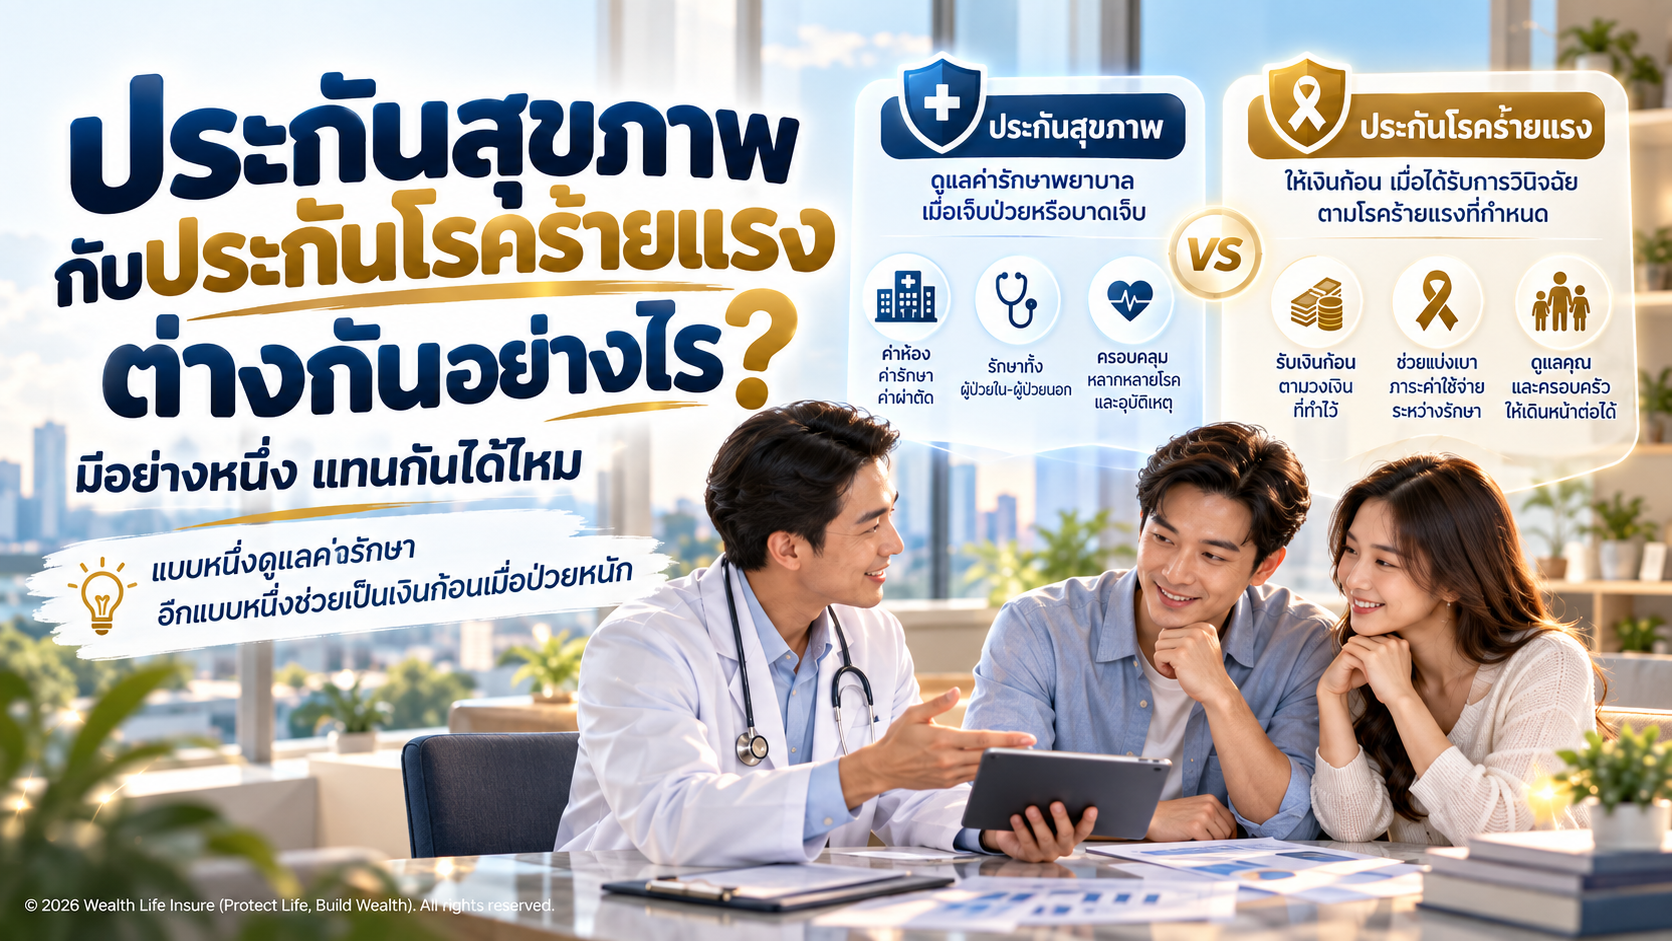
ประกันสุขภาพกับประกันโรคร้ายแรงตอบโจทย์คนละช่องว่างทางการเงิน แบบหนึ่งเน้นค่ารักษา อีกแบบมักเน้นเงินก้อนเมื่อเข้าเงื่อนไขโรคร้ายแรง จึงไม่ควรดูว่า “อันไหนดีกว่า” แต่ควรถามว่าเรากำลังป้องกันความเสี่ยงส่วนไหน
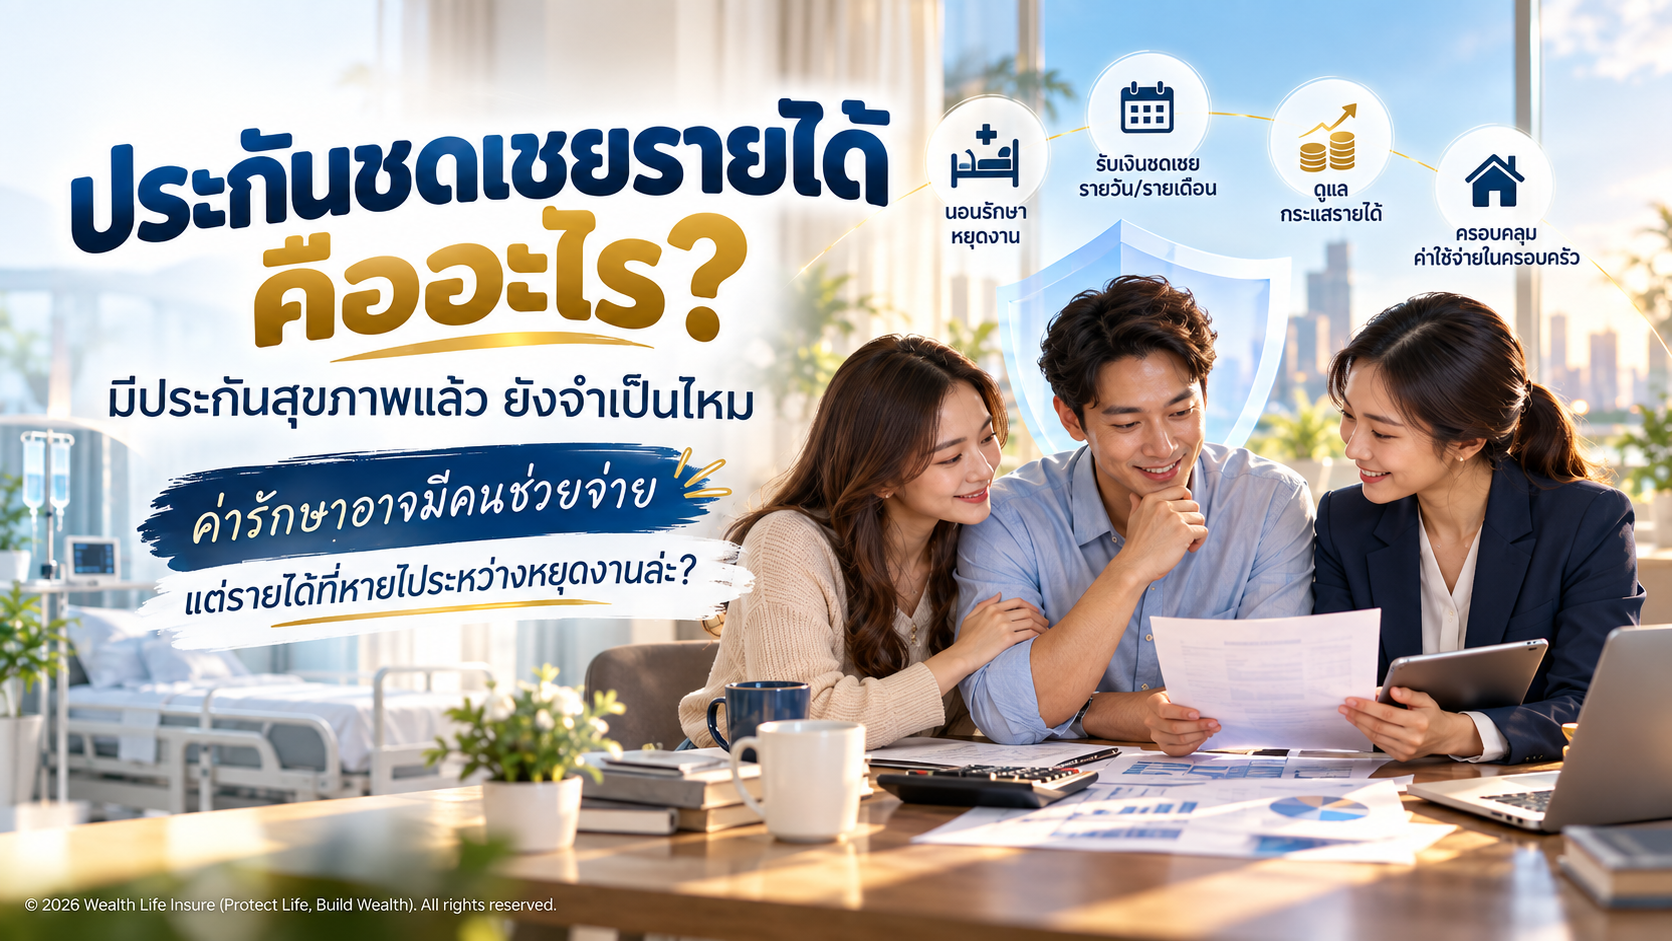
ประกันสุขภาพช่วยเรื่องค่ารักษา แต่ไม่ได้แปลว่ารายได้ที่หายไประหว่างหยุดงานจะถูกชดเชย ประกันชดเชยรายได้จึงถูกออกแบบมาเพื่อรองรับช่องว่างอีกด้านหนึ่ง
ค่ารักษาอาจเป็นเพียงหนึ่งส่วนของผลกระทบโรคร้ายแรง เพราะยังมีรายได้ที่ลดลง ค่าเดินทาง การดูแลครอบครัว และช่วงพักฟื้น จึงควรวางแผน “เงินก้อนโรคร้ายแรง” แยกจากค่ารักษา
กรมธรรม์ที่เหมาะในวันซื้ออาจต้องปรับตามชีวิตวันนี้ เริ่มทบทวนจากข้อมูลที่มี ก่อนตัดสินใจเพิ่มหรือลดความคุ้มครอง
ช่วยคนที่รักวางแผนได้ดีขึ้น ด้วยการคุยเรื่องเป้าหมาย ผู้เอาประกัน ผู้ชำระเบี้ย และความเข้าใจในสัญญาตั้งแต่ต้น
ฟรีแลนซ์ เจ้าของกิจการ และคนมีรายได้เป็นรอบ ควรวางงบจากช่วงรายได้ต่ำและเงินสำรอง มากกว่ายึดเดือนที่หาเงินได้มากที่สุด
เงินรับจำนวนเดิมอาจซื้อของได้น้อยลงในอนาคต แผนเกษียณจึงควรดูทั้งจำนวนเงินรับและค่าใช้จ่ายที่เปลี่ยนไป
วันที่หยุดทำงานอาจมาก่อนวันที่เริ่มรับบำนาญ เตรียมแผนกระแสเงินสำหรับช่วงว่างให้เห็นชัดตั้งแต่วันนี้
แนวทางตรวจข้อมูลก่อนตัดสินใจ
ระยะชำระเบี้ยกับระยะสัญญาเป็นคนละเรื่อง เข้าใจวันรับเงินก่อนวางแผนใช้เงินก้อน
ก่อนยุติกรมธรรม์ ให้ตรวจเงินที่ได้รับจริง ความคุ้มครองที่จะสิ้นสุด ทางเลือกอื่น และผลต่อภาษีที่เคยใช้สิทธิ
เงินพร้อมใช้กับเงินสำหรับเป้าหมายระยะยาวมีหน้าที่ต่างกัน แยกให้ชัดก่อนเริ่มสัญญาที่ต้องชำระต่อเนื่อง
อย่าใช้ยอดชำระทั้งหมดเป็นยอดลดหย่อนโดยอัตโนมัติ ตรวจประเภทเบี้ย ปีภาษี และข้อมูลผู้ใช้สิทธิให้ตรงก่อนยื่น
ไล่ตรวจปีภาษี ข้อมูลบุคคล ประวัติชำระ และการแจ้งใช้สิทธิกับบริษัทก่อนสรุปว่าใช้สิทธิไม่ได้
ตัดสินใจจากความคุ้มครอง สิทธิที่เหลือ และภาระชำระต่อเนื่อง ไม่ดูเฉพาะจำนวนภาษีที่คาดว่าจะประหยัดได้ในปีเดียว
ตรวจว่าสวัสดิการเดิมรับค่าใช้จ่ายส่วนแรกได้แค่ไหน และความรับผิดส่วนแรกของแผนใหม่คิดแบบใด ก่อนเลือกจากเบี้ย
อย่าดูเฉพาะส่วนต่างค่าห้อง ตรวจนิยามค่าห้อง รายการรวม และข้อกำหนดที่เกี่ยวข้องก่อนเลือกห้องพัก
จัดข้อมูลให้ครบตั้งแต่วันรักษา และใช้รายการเอกสารล่าสุดของบริษัทสำหรับประเภทเคลมที่ยื่น
ช่วยดูแลค่ารักษาของพ่อแม่ พร้อมตรวจสิทธิภาษีให้ถูกคน ถูกยอด และไม่สับสนกับค่าลดหย่อนอุปการะบิดามารดา
เลือกเครื่องมือจากหน้าที่ของเงิน ระยะเวลาที่รับได้ และวงเงินที่เหลือ เพื่อใช้ภาษีเสริมเป้าหมายชีวิตอย่างมีเหตุผล
เทียบภาษีที่ลดได้จริงกับความคุ้มครอง เงินรับ และภาระเบี้ย ก่อนตัดสินใจผูกเงินกับกรมธรรม์ระยะยาว
รวบรวมกรมธรรม์เดิม แยกยอดชีวิต สุขภาพ และบำนาญให้ถูก ก่อนซื้อเพิ่มหรือกรอกแบบภาษี
แยกให้ชัดว่าลืมใช้สิทธิ ใช้ยอดเกิน หรือผิดเงื่อนไข แล้วแก้ด้วยข้อมูลครบทั้งปีแทนการแก้เฉพาะตัวเลขที่พบ
ปิดตัวเลขเงินได้ ตรวจสิทธิเดิม และจัดเวลาเอกสารกับการชำระเงินให้พร้อม โดยไม่ซื้อเพิ่มเพียงเพราะใกล้สิ้นปี
รู้ว่าต้องคุ้มครองอะไร เตรียมข้อมูลให้ครบ และอ่านเงื่อนไขก่อนจ่ายเบี้ย
เทียบทุน ระยะคุ้มครอง และปีจ่ายเบี้ยให้ตรงกับภาระของครอบครัว
ผู้จ่ายเบี้ยกับผู้เอาประกันเป็นคนละบทบาท และสิทธิภาษีของแต่ละรายการไม่เหมือนกัน
เริ่มจากตารางกรมธรรม์ แล้วอ่านผลประโยชน์ ข้อยกเว้น และบันทึกสลักหลังประกอบกัน
อย่าเทียบเฉพาะเบี้ยรวม หากทุน ระยะคุ้มครอง และสัญญาเพิ่มเติมยังไม่เท่ากัน
อยากทำประกันสุขภาพให้พ่อแม่ แต่กังวลเรื่องโรคประจำตัวและเบี้ยในอนาคต? เริ่มจากเช็กสิทธิรักษา ประวัติสุขภาพ และงบที่ครอบครัวดูแลต่อเนื่องได้ ก่อนตัดสินใจเลือกแผน
วงเงิน 1–30 ล้านบาทควรเทียบกับค่าห้อง สวัสดิการเดิม และเงินที่ต้องออกเอง อ่านรายละเอียด Health Fit DD ก่อนเลือกแผน
เริ่มจากตรวจรายชื่อในกรมธรรม์ สิทธิในการเปลี่ยน และสัดส่วนที่ต้องการ ก่อนยื่นคำร้องพร้อมเก็บหลักฐานยืนยันจากบริษัท
แยกการร่วมจ่ายที่เลือกตั้งแต่สมัครออกจากเงื่อนไขที่อาจใช้ในปีต่ออายุ พร้อมวิธีอ่านเกณฑ์และหนังสือแจ้งของบริษัท
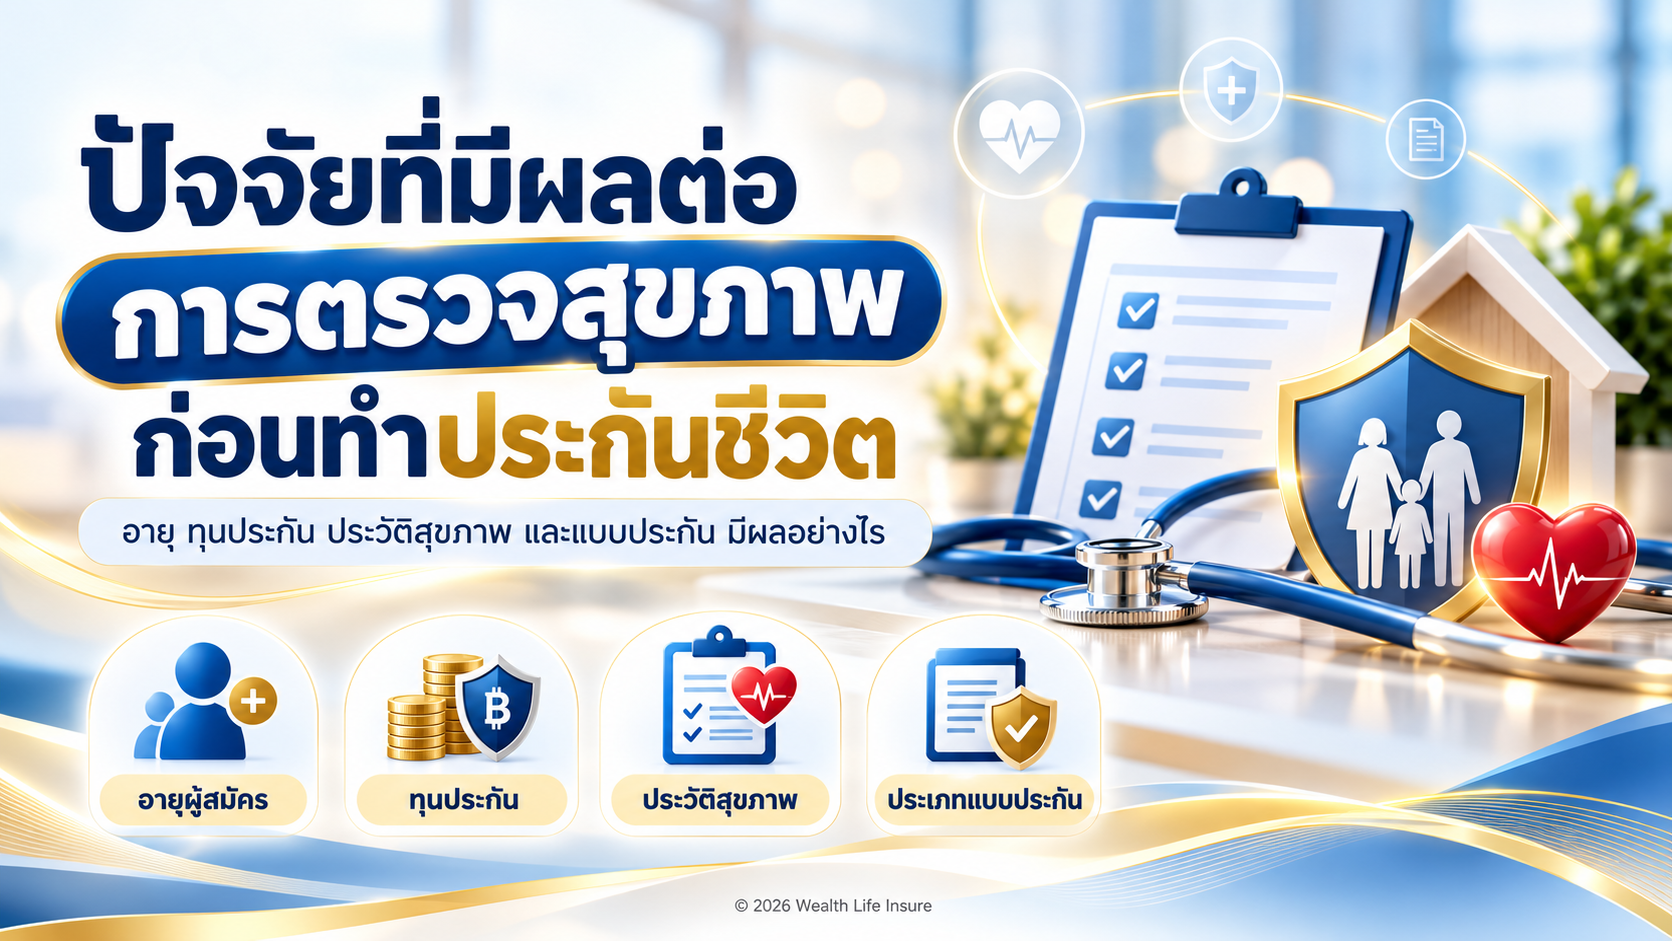
อายุ ทุนประกัน ประวัติสุขภาพ และรูปแบบความคุ้มครอง ส่งผลต่อการขอตรวจสุขภาพอย่างไร
ตอบตรงว่าทำประกันชีวิตต้องตรวจสุขภาพทุกคนหรือไม่ พร้อมแนวทางเช็กก่อนยื่นสมัคร
ไม่พบบทความที่ตรงกับคำค้นหา

