
คำตอบโดยสรุป
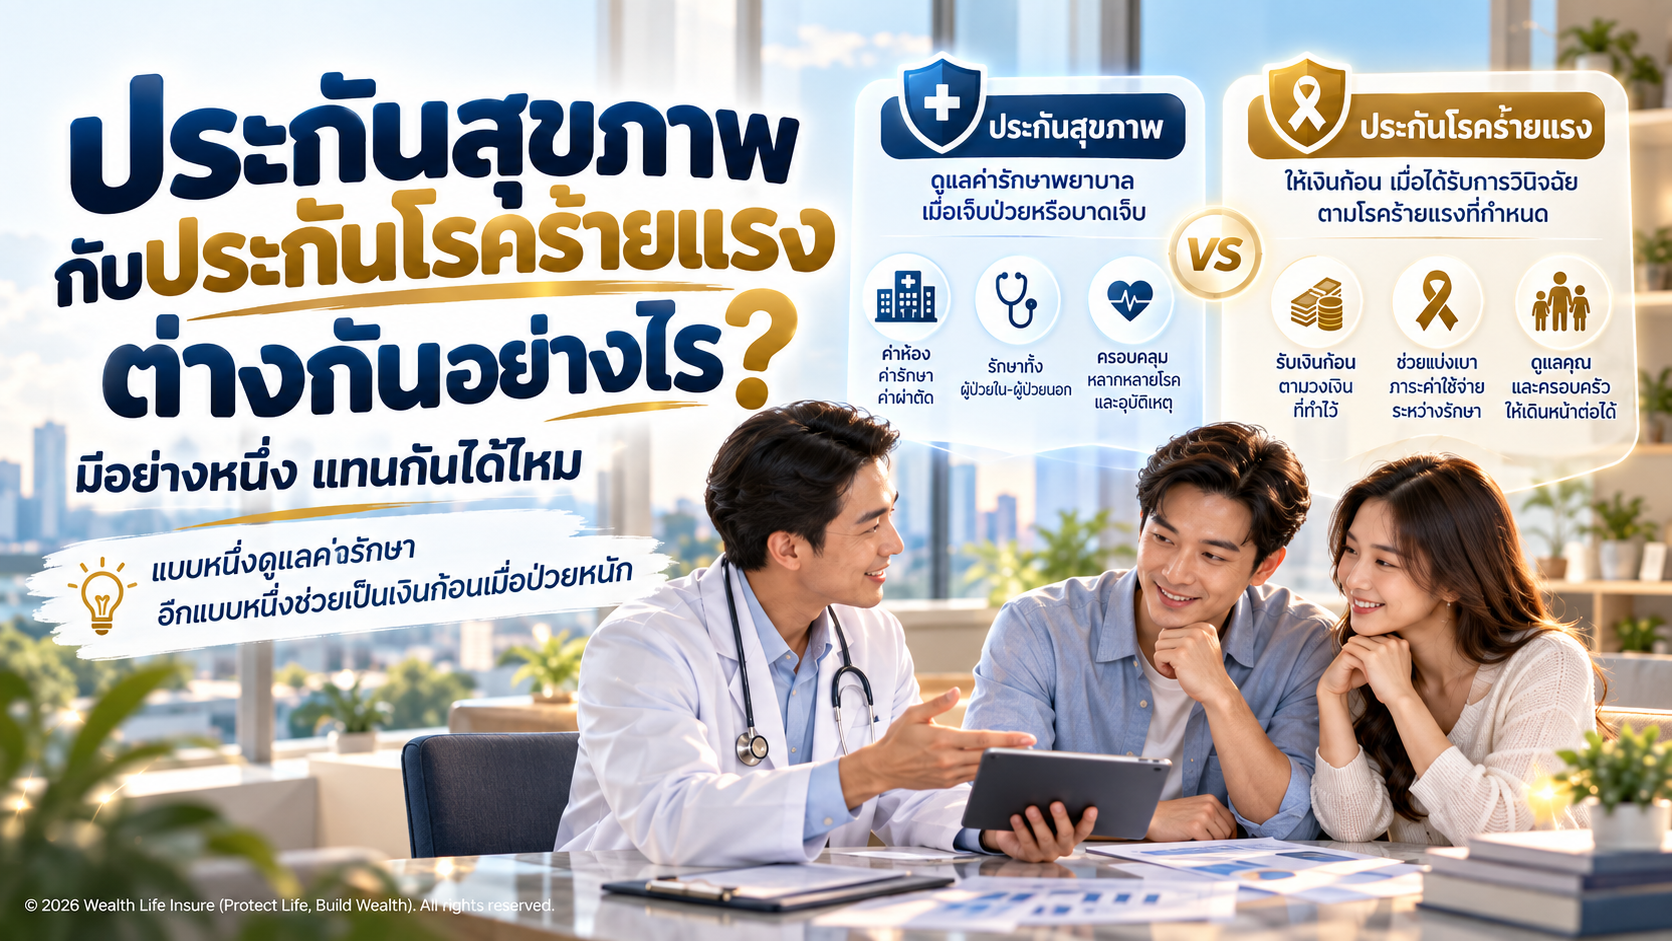
ประกันสุขภาพโดยทั่วไปช่วยชดเชยหรือจ่ายค่ารักษาพยาบาลตามหมวดและวงเงินที่กำหนดในกรมธรรม์ ส่วนประกันโรคร้ายแรงโดยทั่วไปจ่ายผลประโยชน์เป็นเงินก้อนหรือจำนวนที่กำหนด เมื่อได้รับการวินิจฉัยหรือเข้าเงื่อนไขโรคตามนิยามในสัญญา เงินก้อนนั้นสามารถนำไปใช้กับค่าใช้จ่ายนอกโรงพยาบาลได้ตามความต้องการ
ประกันสุขภาพทำหน้าที่อะไร
หน้าที่หลักคือรองรับ “ค่ารักษา” เช่น ค่าห้อง ค่าผ่าตัด ค่าแพทย์ ค่ายา หรือหมวดอื่นตามกรมธรรม์ แต่ละแผนมีวงเงิน เงื่อนไข ความรับผิดส่วนแรก Copayment หรือข้อจำกัดต่างกัน
ประกันโรคร้ายแรงทำหน้าที่อะไร
หน้าที่หลักคือรองรับ “ผลกระทบทางการเงินเมื่อเกิดโรคร้ายแรง” โดยจ่ายเมื่อเข้าเงื่อนไขของโรคที่ระบุในสัญญา ซึ่งต้องอ่านนิยามอย่างละเอียด ไม่ใช่เพียงมีชื่อโรคเหมือนกันแล้วจะเคลมได้ทุกกรณี
เงินก้อนจากโรคร้ายแรงเอาไปทำอะไรได้
โดยทั่วไปเมื่อมีการจ่ายผลประโยชน์ตามเงื่อนไข เงินดังกล่าวไม่ได้ถูกจำกัดให้ใช้เฉพาะค่ารักษา จึงอาจใช้สำหรับ:
- ชดเชยรายได้ช่วงหยุดงาน
- ค่าใช้จ่ายครอบครัว
- ค่าเดินทางหรือที่พักเพื่อรักษา
- ปรับบ้านหรือการดูแลระยะยาว
- ค่าใช้จ่ายที่ประกันสุขภาพไม่ครอบคลุม
มีประกันสุขภาพแล้ว ยังต้องมีโรคร้ายแรงไหม
ไม่จำเป็นสำหรับทุกคน แต่ควรพิจารณาว่า หากป่วยหนักและต้องหยุดงาน 6-12 เดือน รายได้และเงินสำรองจะพอหรือไม่ หากค่ารักษาถูกดูแลแล้วแต่รายได้หายไป ช่องว่างนั้นอาจยังอยู่
มีโรคร้ายแรงแล้ว ไม่ทำสุขภาพได้ไหม
ก็ไม่ใช่สิ่งทดแทนกันโดยตรง เพราะการเจ็บป่วยทั่วไป การผ่าตัด หรือการนอนโรงพยาบาลจำนวนมากอาจไม่เข้าเงื่อนไขโรคร้ายแรง แต่ยังมีค่ารักษาเกิดขึ้น

วิธีคิดว่าควรมีอะไรบ้าง
ขั้นแรก ดูสิทธิรักษาที่มี เช่น สวัสดิการรัฐ ประกันกลุ่ม หรือประกันส่วนตัว
ขั้นที่สอง ดูเงินสำรองฉุกเฉิน
ขั้นที่สาม ดูว่ารายได้ของครอบครัวขึ้นกับเรามากแค่ไหน
ขั้นที่สี่ ดูภาระหนี้และค่าใช้จ่ายคงที่
จากนั้นจึงพิจารณาว่าช่องว่างหลักคือ “ค่ารักษา” หรือ “เงินก้อน/รายได้ที่หายไป”
คำถามที่พบบ่อย (FAQ)
ประกันสุขภาพจ่ายเงินก้อนเหมือนโรคร้ายแรงไหม
โดยทั่วไปประกันสุขภาพเน้นค่ารักษาตามเงื่อนไข ส่วนเงินก้อนโรคร้ายแรงเป็นอีกลักษณะหนึ่ง ต้องดูกรมธรรม์จริง
เป็นมะเร็งแล้วประกันโรคร้ายแรงจ่ายแน่นอนไหม
ต้องเข้าเงื่อนไขและนิยามของโรคในสัญญา รวมถึงระยะรอคอย ข้อยกเว้น และสถานะกรมธรรม์
ถ้างบจำกัดควรเริ่มจากอะไร
เริ่มจากความเสี่ยงที่หากเกิดแล้วกระทบฐานะการเงินมากที่สุด และดูสิทธิเดิมกับเงินสำรองก่อน
สรุป
ประกันสุขภาพช่วยจัดการ “ค่ารักษา” ขณะที่ประกันโรคร้ายแรงช่วยจัดการ “ผลกระทบทางการเงินจากการป่วยหนัก” ทั้งสองอย่างจึงทำหน้าที่เสริมกันได้ แต่ไม่จำเป็นต้องมีวงเงินสูงสุดทุกคน
บทความที่เกี่ยวข้อง
- ประกันสุขภาพคืออะไร?
- เหมาจ่ายกับแยกค่าใช้จ่ายต่างกันอย่างไร?
- เป็นโรคร้ายแรงควรเตรียมเงินก้อนไว้เท่าไหร่?
หากต้องการดูว่าความคุ้มครองที่มีอยู่ขาดส่วนไหน ลองรวบรวมสวัสดิการ ประกันกลุ่ม ประกันส่วนตัว เงินสำรอง และรายได้ที่ต้องใช้ต่อเดือน แล้วประเมินช่องว่างก่อนเพิ่มกรมธรรม์ใหม่
เกี่ยวกับบทความนี้
ผู้เขียน/เรียบเรียง/ตรวจสอบ: คุณจักรี น้อยดอนไพร
ตัวแทนประกันชีวิตและผู้บริหารศูนย์ ไทยประกันชีวิต สาขาบางนา
บทบาท: ที่ปรึกษาแผนชีวิต สุขภาพ ออม และภาษี
วันที่เผยแพร่ครั้งแรก: 28 กันยายน 2569
ตรวจสอบข้อมูลล่าสุด: วันที่ 11 ตุลาคม 2569
แหล่งข้อมูล: สำนักงาน คปภ. และเงื่อนไขกรมธรรม์ประกันสุขภาพ/โรคร้ายแรง
หมายเหตุ: เนื้อหาให้ข้อมูลทั่วไป ควรตรวจรายละเอียดกรมธรรม์ กฎหมาย หรือหลักเกณฑ์ล่าสุดก่อนตัดสินใจ

