
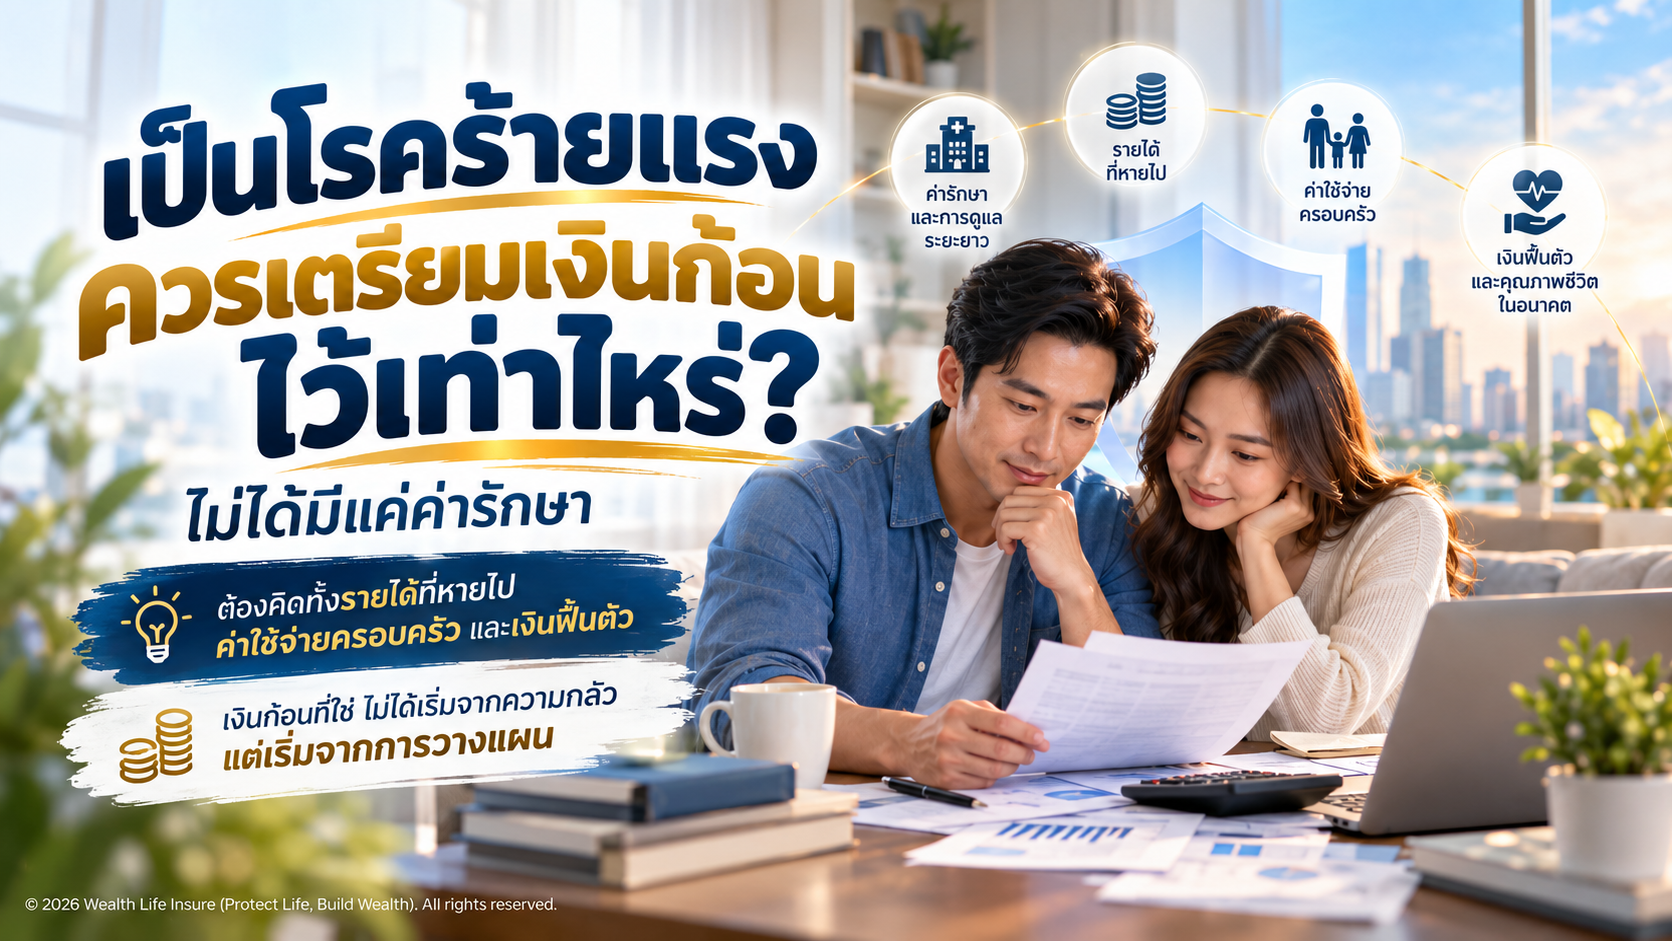
คำตอบโดยสรุป
วิธีประมาณเงินก้อนโรคร้ายแรงแบบง่ายคือ รวม “ค่าใช้จ่ายครอบครัวช่วงหยุดงาน + รายได้ที่คาดว่าจะหาย + ค่าใช้จ่ายนอกแผนสุขภาพ + เงินสำรองสำหรับพักฟื้น” แล้วหักด้วยเงินฉุกเฉินและสวัสดิการที่มีอยู่
1) รายได้ที่อาจหายไป
เริ่มจากถามว่า หากหยุดงาน 6 เดือนหรือ 12 เดือน รายได้ลดลงเท่าไหร่
คนเงินเดือนอาจยังมีสวัสดิการบางส่วน ขณะที่อาชีพอิสระหรือเจ้าของกิจการอาจได้รับผลกระทบมากกว่า
2) ค่าใช้จ่ายครอบครัว
บ้าน รถ ค่าเรียนลูก ค่าอาหาร และหนี้ยังต้องจ่าย แม้ค่ารักษาจะได้รับการดูแล
3) ค่าใช้จ่ายที่อยู่นอกกรมธรรม์สุขภาพ
อาจมีค่าเดินทาง ที่พัก ผู้ดูแล อุปกรณ์ หรือค่าใช้จ่ายเพื่อการฟื้นตัว ซึ่งต้องดูว่ากรมธรรม์สุขภาพครอบคลุมหรือไม่
4) เงินสำรองช่วงกลับไปทำงาน
หลังการรักษาอาจยังไม่สามารถกลับไปทำงานเต็มกำลังทันที การมีเงินก้อนช่วยให้ไม่ต้องเร่งกลับไปทำงานเพราะแรงกดดันทางการเงิน
สูตรประมาณแบบง่าย
เงินก้อนที่ต้องเตรียม
= ค่าใช้จ่ายครอบครัว X จำนวนเดือนที่ต้องการสำรอง
+ รายได้ที่คาดว่าจะหาย
+ ค่าใช้จ่ายพิเศษ
- เงินสำรองที่มี
- สวัสดิการหรือผลประโยชน์อื่นที่แน่นอน
ตัวอย่าง
ค่าใช้จ่ายครอบครัวเดือนละ 40,000 บาท ต้องการสำรอง 12 เดือน = 480,000 บาท

คาดว่ามีค่าใช้จ่ายเพิ่มเติม 120,000 บาท
มีเงินสำรองสำหรับเหตุนี้ 200,000 บาท
ช่องว่างประมาณ = 400,000 บาท
ตัวอย่างนี้เป็นเพียงวิธีคิด ไม่ใช่วงเงินแนะนำสำหรับทุกคน
ประกันโรคร้ายแรงเข้ามาช่วยอย่างไร
หากกรมธรรม์จ่ายเงินก้อนเมื่อเข้าเงื่อนไข เงินก้อนนี้สามารถช่วยเติมช่องว่างดังกล่าว แต่ต้องอ่านนิยามโรค ระยะรอคอย ระยะรอดชีวิตถ้ามี ข้อยกเว้น และเงื่อนไขการจ่าย
มีเงินฉุกเฉินแล้วต้องมีอีกไหม
เงินฉุกเฉินเป็นด่านแรก แต่หากเหตุโรคร้ายแรงกินเวลานานกว่าที่เงินสำรองรองรับ อาจต้องมีแหล่งเงินเพิ่ม ไม่ว่าจะเป็นประกัน เงินลงทุน หรือสินทรัพย์อื่น
คำถามที่พบบ่อย (FAQ)
ควรทำทุนโรคร้ายแรงกี่เท่าของรายได้
สูตรหลายเท่าใช้เป็นจุดเริ่มต้นได้ แต่ควรคำนวณจากรายได้ที่หาย ค่าใช้จ่าย และเงินสำรองจริง
มีสุขภาพ 10 ล้านบาทแล้ว ยังต้องมีเงินก้อนไหม
วงเงินสุขภาพดูแลค่ารักษาตามเงื่อนไข แต่รายได้ที่หายและค่าใช้จ่ายนอกโรงพยาบาลอาจยังเป็นช่องว่าง
เงินก้อนควรครอบคลุมกี่เดือน
ขึ้นกับลักษณะงาน เงินสำรอง ภาระ และระยะเวลาที่คาดว่าจะกลับมามีรายได้ได้
สรุป
การวางแผนโรคร้ายแรงไม่ควรถามแค่ว่า “ค่ารักษาเท่าไหร่” แต่ควรถามว่า “ถ้าผมหยุดหารายได้หลายเดือน ครอบครัวจะเดินต่อได้อย่างไร” แล้วค่อยกำหนดเงินก้อนให้สอดคล้องกับช่องว่างจริง
บทความที่เกี่ยวข้อง
- ประกันสุขภาพกับประกันโรคร้ายแรงต่างกันอย่างไร?
- มีประกันกลุ่มแล้ว ยังต้องมีประกันสุขภาพส่วนตัวไหม?
- ประกันชดเชยรายได้คืออะไร?
ลองทำ Stress Test การเงินของตัวเองด้วยสมมติฐานหยุดงาน 6 และ 12 เดือน แล้วดูว่าเงินสำรองและความคุ้มครองที่มีจะอยู่ได้นานแค่ไหน
เกี่ยวกับบทความนี้
ผู้เขียน/เรียบเรียง/ตรวจสอบ: คุณจักรี น้อยดอนไพร
ตัวแทนประกันชีวิตและผู้บริหารศูนย์ ไทยประกันชีวิต สาขาบางนา
บทบาท: ที่ปรึกษาแผนชีวิต สุขภาพ ออม และภาษี
วันที่เผยแพร่ครั้งแรก: 28 กันยายน 2569
ตรวจสอบข้อมูลล่าสุด: วันที่ 11 ตุลาคม 2569
แหล่งข้อมูล: สำนักงาน คปภ. และเงื่อนไขกรมธรรม์ประกันโรคร้ายแรง
หมายเหตุ: เนื้อหาให้ข้อมูลทั่วไป ควรตรวจรายละเอียดกรมธรรม์ กฎหมาย หรือหลักเกณฑ์ล่าสุดก่อนตัดสินใจ

