คำตอบโดยสรุป
จากตัวอย่างในภาพ 12/6(1) เด่นที่ครบสัญญาเร็วที่สุดในสามแผนและมีส่วนต่างเงินรับตามสัญญากับเบี้ยรวมสูงที่สุดเป็นจำนวนบาท ส่วน 15/5(1) เป็นทางเลือกระหว่างระยะจ่ายเบี้ยกับระยะถือสัญญา ขณะที่ 18/4 เด่นที่จ่ายเบี้ยจบเร็วที่สุดและใช้เบี้ยรวมต่ำที่สุด แต่ต้องรอครบสัญญานานที่สุด
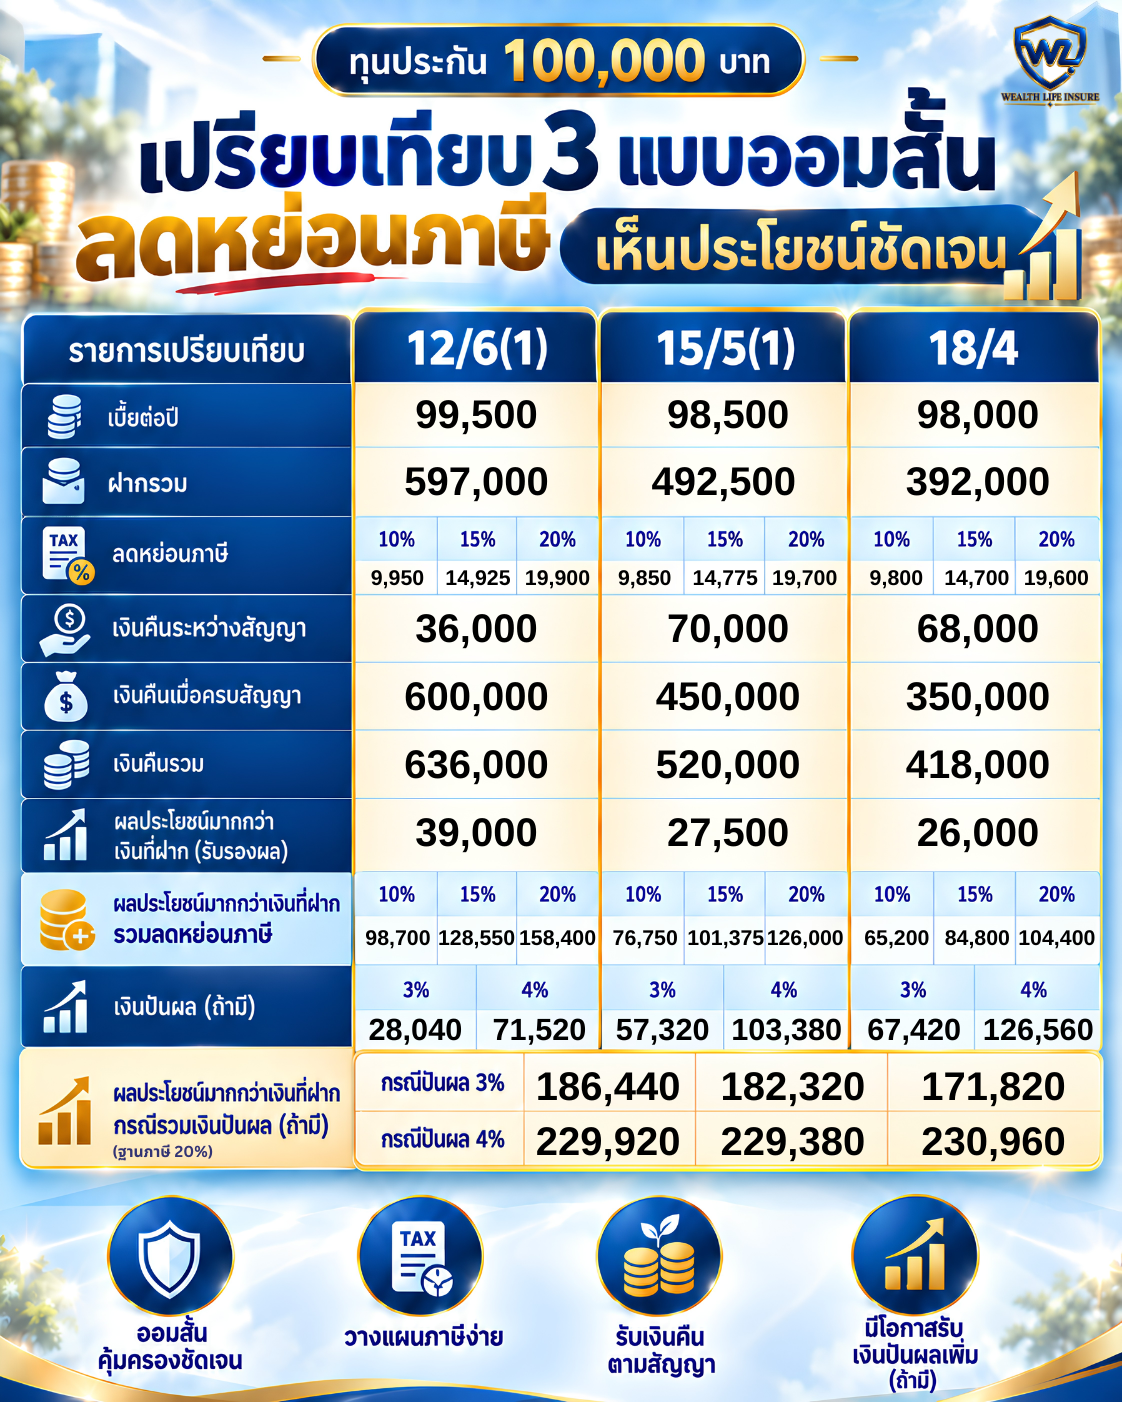
จึงยังสรุปไม่ได้ว่าแผนใดให้ผลตอบแทนต่อปีสูงที่สุดจากยอดรวมในภาพเพียงอย่างเดียว ต้องดูวันจ่ายเบี้ย วันรับเงินคืน สิทธิภาษีจริง และแยกเงินปันผลซึ่งไม่รับรองการจ่ายออกก่อน
ก่อนเทียบ ต้องเข้าใจคำว่า “ออมระยะสั้น”
คำว่า “ฝาก 6 ปี / 5 ปี / 4 ปี” ในบทความนี้ใช้เรียกระยะชำระเบี้ยให้เข้าใจง่าย โดยเป็นการชำระเบี้ยประกันชีวิตแบบสะสมทรัพย์ ไม่ใช่บัญชีเงินฝากธนาคาร
ตัวเลขหน้าและหลังชื่อแบบประกันมีความหมายต่างกัน
- 12/6(1): จ่ายเบี้ย 6 ปี ระยะสัญญา 12 ปี
- 15/5(1): จ่ายเบี้ย 5 ปี ระยะสัญญา 15 ปี
- 18/4: จ่ายเบี้ย 4 ปี ระยะสัญญา 18 ปี
ดังนั้น “จ่ายครบแล้ว” ไม่ได้หมายความว่าได้เงินครบสัญญาทันที โดยเฉพาะแผน 18/4 ที่จ่ายเบี้ยสั้นที่สุด แต่ระยะสัญญายาวที่สุดในกลุ่มนี้
ตัวอย่างทั้งหมดต่อไปนี้ใช้ทุนประกัน 100,000 บาทและเบี้ยตามภาพประกอบที่ใช้ในรีวิว ไม่ใช่ใบเสนอราคาเฉพาะบุคคล ภาพไม่ได้ระบุอายุ เพศ และรายละเอียดการเสนอขายครบถ้วน จึงต้องขอใบเสนอราคาของผู้สมัครจริงก่อนตัดสินใจ
รีวิว 12/6(1): ฝาก 6 ปี เหมาะกับคนที่ต้องการจบแผนเร็วกว่า
ตัวเลขเงินออมและเงินรับตามภาพ
- เบี้ยประกันปีละ 99,500 บาท
- จ่ายเบี้ย 6 ปี รวม 597,000 บาท
- เงินคืนตามรอบที่รวมแสดงในภาพ 36,000 บาท
- เงินก้อนเมื่อครบสัญญา 600,000 บาท
- รวมเงินรับที่ภาพจัดเป็นผลประโยชน์ตามสัญญา 636,000 บาท
- ส่วนต่างเงินรับรวมกับเบี้ยรวม 39,000 บาท
การรวมเงินรับ 636,000 บาทเป็นยอดเงินรับหลายช่วงเวลาตลอดแผน ไม่ได้หมายความว่าจะได้รับเงินก้อน 636,000 บาทเพิ่มอีกครั้งเมื่อครบสัญญา และไม่ได้เป็นกำไรทั้งหมด เพราะมีเบี้ยที่จ่ายไป 597,000 บาท
จุดเด่นที่ควรพิจารณา
เมื่อเทียบสามตัวอย่างนี้ 12/6(1) มีระยะสัญญาสั้นที่สุด คือ 12 ปี จึงเป็นตัวเลือกสำหรับคนที่ต้องการเงินก้อนในกรอบเวลาดังกล่าว และสามารถจ่ายเบี้ยต่อเนื่อง 6 ปีได้
อีกด้านหนึ่ง แผนนี้ใช้เบี้ยรวมสูงที่สุดด้วย การเห็นเงินรับรวมมากกว่าแผนอื่นจึงต้องอ่านคู่กับเงินที่จ่ายเข้าไป ไม่ควรใช้ยอดเงินรับอย่างเดียวตัดสินความคุ้มค่า
รีวิว 15/5(1): ฝาก 5 ปี เป็นทางเลือกตรงกลางด้านระยะเวลา
ตัวเลขเงินออมและเงินรับตามภาพ
- เบี้ยประกันปีละ 98,500 บาท
- จ่ายเบี้ย 5 ปี รวม 492,500 บาท
- เงินคืนตามรอบที่รวมแสดงในภาพ 70,000 บาท
- เงินก้อนเมื่อครบสัญญา 450,000 บาท
- รวมเงินรับที่ภาพจัดเป็นผลประโยชน์ตามสัญญา 520,000 บาท
- ส่วนต่างเงินรับรวมกับเบี้ยรวม 27,500 บาท
จุดเด่นที่ควรพิจารณา
15/5(1) เหมาะกับการนำไปเปรียบเทียบเมื่อคุณอยากจ่ายเบี้ยให้เสร็จใน 5 ปี และมีเป้าหมายเงินก้อนในปีที่ 15 โดยใช้เบี้ยรวมตามตัวอย่างน้อยกว่า 12/6(1) อยู่ 104,500 บาท
ภาพแสดงเงินคืนตามรอบรวมมากที่สุดในสามแผน แต่ยังต้องดูตารางรับเงินรายปีว่าได้เงินเมื่อใด ก่อนนำไปจับคู่กับค่าใช้จ่ายประจำ การมีเงินคืนรวมสูงกว่าไม่ได้แปลว่าจะได้รับเงินมากกว่าในทุกปี
หากมีงบออมอยู่แล้ว แต่ยังไม่แน่ใจว่าควรจ่ายเบี้ย 4 ปี 5 ปี หรือ 6 ปี สามารถ คุยกับทีม WLI ทาง LINE พร้อมแจ้งงบต่อปี ปีที่ต้องการใช้เงิน และสิทธิภาษีที่เหลือ เพื่อขอเปรียบเทียบใบเสนอราคาตามข้อมูลจริงของคุณ
รีวิว 18/4: ฝาก 4 ปี จ่ายจบเร็ว แต่ถือสัญญานานกว่า
ตัวเลขเงินออมและเงินรับตามภาพ
- เบี้ยประกันปีละ 98,000 บาท
- จ่ายเบี้ย 4 ปี รวม 392,000 บาท
- เงินคืนตามรอบที่รวมแสดงในภาพ 68,000 บาท
- เงินก้อนเมื่อครบสัญญา 350,000 บาท
- รวมเงินรับที่ภาพจัดเป็นผลประโยชน์ตามสัญญา 418,000 บาท
- ส่วนต่างเงินรับรวมกับเบี้ยรวม 26,000 บาท
จุดเด่นที่ควรพิจารณา
18/4 เหมาะกับคนที่มีความพร้อมจ่ายเบี้ยในช่วง 4 ปีแรก และต้องการลดจำนวนปีที่มีภาระเบี้ย โดยยอมรับระยะสัญญา 18 ปีได้
จากตัวอย่าง แผนนี้ใช้เบี้ยรวมน้อยกว่า 12/6(1) อยู่ 205,000 บาท และน้อยกว่า 15/5(1) อยู่ 100,500 บาท แต่ตัวเลขนี้สะท้อนเงินที่จ่ายรวมต่างกัน ไม่ใช่ส่วนลดของความคุ้มครองที่เหมือนกันทุกด้าน
คนที่ต้องการเงินก้อนหลักกลับมาในอีก 5–6 ปี จึงไม่ควรเลือก 18/4 เพียงเพราะเห็นว่าจ่ายเบี้ยแค่ 4 ปี ต้องแยกวันจ่ายเบี้ยครบกับวันครบสัญญาให้ชัดเจนก่อน
ลดหย่อนภาษีได้เท่าไร และทำให้ความคุ้มค่าเปลี่ยนอย่างไร?
เบี้ยประกันชีวิตที่เข้าเงื่อนไขใช้สิทธิตามที่จ่ายจริงภายใต้วงเงินสูงสุด 100,000 บาทต่อปี โดยต้องตรวจวงเงินร่วมกับเบี้ยประกันสุขภาพตนเองและสิทธิที่ใช้ไปแล้ว รวมถึงยอดที่บริษัทรับรองสำหรับปีภาษีนั้น
เงินภาษีที่ประหยัดได้จริงควรคำนวณจาก ภาษีก่อนใช้สิทธิ ลบด้วยภาษีหลังใช้สิทธิ เพราะภาษีเป็นอัตราขั้นบันได การนำเบี้ยคูณฐานภาษีเดียวใช้เป็นตัวอย่างได้เมื่อยอดลดหย่อนทั้งหมดลดเงินได้ในขั้นภาษีนั้น
ตัวอย่างภาษีที่ประหยัดได้ต่อปี
หากเบี้ยทั้งจำนวนเข้าเกณฑ์ มีวงเงินเหลือเพียงพอ และยอดลดหย่อนทั้งหมดอยู่ในขั้นภาษีเดียวกัน
12/6(1) เบี้ยปีละ 99,500 บาท
- ฐานภาษี 10%: ประหยัดประมาณ 9,950 บาทต่อปี
- ฐานภาษี 15%: ประหยัดประมาณ 14,925 บาทต่อปี
- ฐานภาษี 20%: ประหยัดประมาณ 19,900 บาทต่อปี
15/5(1) เบี้ยปีละ 98,500 บาท
- ฐานภาษี 10%: ประหยัดประมาณ 9,850 บาทต่อปี
- ฐานภาษี 15%: ประหยัดประมาณ 14,775 บาทต่อปี
- ฐานภาษี 20%: ประหยัดประมาณ 19,700 บาทต่อปี
18/4 เบี้ยปีละ 98,000 บาท
- ฐานภาษี 10%: ประหยัดประมาณ 9,800 บาทต่อปี
- ฐานภาษี 15%: ประหยัดประมาณ 14,700 บาทต่อปี
- ฐานภาษี 20%: ประหยัดประมาณ 19,600 บาทต่อปี
สิทธิภาษีเกิดในปีที่มีการจ่ายเบี้ยและเข้าเงื่อนไข ไม่ได้เกิดทุกปีตลอดระยะสัญญาหลังจ่ายเบี้ยครบแล้ว
หากสมมติฐานภาษี 20% คงที่ทุกปีที่จ่ายเบี้ย
เมื่อคำนวณจากตัวอย่างเดียวกันและสมมติว่าใช้สิทธิได้เต็มยอดทุกปี
- 12/6(1): ประหยัดภาษีรวม 119,400 บาท บวกส่วนต่างเงินรับตามสัญญา 39,000 บาท เป็น 158,400 บาท
- 15/5(1): ประหยัดภาษีรวม 98,500 บาท บวกส่วนต่างเงินรับตามสัญญา 27,500 บาท เป็น 126,000 บาท
- 18/4: ประหยัดภาษีรวม 78,400 บาท บวกส่วนต่างเงินรับตามสัญญา 26,000 บาท เป็น 104,400 บาท
ยอดเหล่านี้เป็นผลรวมเชิงตัวอย่างของส่วนต่างเงินรับและภาษีที่ประหยัดได้ในหลายปี ไม่ใช่เงินที่บริษัทประกันจ่ายเพิ่ม และไม่ใช่อัตราผลตอบแทนต่อปี
ถ้ารายได้ลดลง ฐานภาษีเปลี่ยน หรือมีกรมธรรม์เดิมใช้วงเงินไปแล้ว ประโยชน์ภาษีอาจต่ำกว่าตัวอย่าง จึงควรดูด้วยว่าแผนยังตอบโจทย์หรือไม่ในปีที่ไม่มีภาษีให้ลด
เงินปันผลในภาพควรนำมาเทียบอย่างไร?
ภาพประกอบแสดงตัวอย่างเงินปันผลในกรณีที่ระบุ 3% และ 4% ดังนี้
- 12/6(1): 28,040 บาท และ 71,520 บาท
- 15/5(1): 57,320 บาท และ 103,380 บาท
- 18/4: 67,420 บาท และ 126,560 บาท
ตัวเลขเหล่านี้เป็นกรณีตัวอย่างจากภาพ ไม่ใช่เงินปันผลที่รับรองว่าจะได้รับ และห้ามอ่านอัตรา 3% หรือ 4% ว่าเป็นผลตอบแทนต่อปีของผู้ถือกรมธรรม์
ภาพไม่ได้อธิบายฐานสมมติของอัตราเหล่านี้ครบถ้วน การประเมินเงินปันผลจึงต้องตรวจเอกสารแสดงผลประโยชน์ฉบับทางการและสมมติฐานที่ใช้ร่วมด้วย
ตัวอย่างเช่น หากนำกรณีที่ภาพระบุ 4% มารวมกับประโยชน์ภาษีตามสมมติฐาน 20% และส่วนต่างเงินรับตามสัญญา จะได้ยอด
- 12/6(1): 229,920 บาท
- 15/5(1): 229,380 บาท
- 18/4: 230,960 บาท
แม้ 18/4 จะมียอดสูงที่สุดในสถานการณ์สมมตินี้ ก็ยังใช้สรุปว่า “คุ้มที่สุดแน่นอน” ไม่ได้ เพราะมีเงินปันผลที่ไม่รับรองการจ่าย ระยะเวลารับเงินต่างกัน และใช้เบี้ยรวมต่างกัน
วิธีนำไปใช้คือวางแผนจากผลประโยชน์ตามสัญญาเป็นหลัก คำนวณภาษีตามสิทธิจริง แล้วพิจารณาเงินปันผลเป็นผลประโยชน์เพิ่มเติมที่อาจมีหรือไม่มีก็ได้
แล้วแผนไหนคุ้มสุด? เลือกตามเป้าหมาย 4 แบบนี้
ต้องการครบสัญญาเร็วที่สุดในสามแผน: พิจารณา 12/6(1)
หากต้องการใช้เงินก้อนในปีที่ 12 และจ่ายเบี้ย 6 ปีไหว แผนนี้สอดคล้องกับกรอบเวลามากกว่าอีกสองแผน จากตัวอย่างยังมีส่วนต่างเงินรับตามสัญญากับเบี้ยรวมสูงที่สุดเป็นจำนวนบาท แต่ยังไม่ใช่ข้อสรุปด้านผลตอบแทนต่อปี
ต้องการจ่ายเบี้ย 5 ปีและวางเป้าหมายเงินก้อนปีที่ 15: พิจารณา 15/5(1)
เป็นทางเลือกตรงกลางด้านระยะเวลา โดยควรตรวจตารางเงินคืนจริงควบคู่กัน โดยเฉพาะเมื่อวางแผนนำเงินคืนไปใช้ระหว่างทาง
ต้องการจ่ายเบี้ยให้จบใน 4 ปี: พิจารณา 18/4
เหมาะกับเป้าหมายลดจำนวนปีที่มีภาระเบี้ย และมีเงินส่วนที่ยอมจัดสรรไว้ตามสัญญาได้ 18 ปี หากต้องการสภาพคล่องเร็ว ควรทบทวนก่อนเลือก
ต้องการรู้ว่าแผนใดให้ผลตอบแทนต่อปีดีกว่า: ขอเปรียบเทียบกระแสเงินสด
ให้นำเบี้ยแต่ละงวด เงินคืนแต่ละรอบ และเงินครบสัญญามาคำนวณ IRR หรือ XIRR โดยแยกอย่างน้อยสามกรณี
- ผลประโยชน์ตามสัญญา ไม่รวมภาษีและเงินปันผล
- ผลประโยชน์ตามสัญญารวมภาษีที่ประหยัดได้จริง
- กรณีเพิ่มเงินปันผลตามสมมติฐาน ซึ่งไม่ใช่ผลตอบแทนรับรอง
ถ้าจะเปรียบเทียบภายใต้งบรวมเท่ากัน ยังต้องกำหนดด้วยว่าจะจัดการเงินที่เหลือจากแผนจ่ายเบี้ยสั้นกว่าอย่างไร การใช้ทุนประกันเท่ากันเพียงอย่างเดียวไม่ได้ทำให้เงินลงทุนรวมเท่ากัน
ก่อนซื้อ ควรถามอะไรให้ครบ?
- เบี้ยของผู้สมัครจริงเท่าไร? ตรวจข้อมูลผู้สมัคร ทุนประกัน และวิธีชำระให้ตรงกับใบเสนอราคา
- เงินคืนเข้าเมื่อไร? ขอรายละเอียดเป็นปีกรมธรรม์ ไม่ดูเฉพาะยอดรวม
- ต้องใช้เงินก่อนครบสัญญาหรือไม่? เตรียมเงินสำรองแยกไว้ และตรวจมูลค่าเวนคืนซึ่งอาจต่ำกว่าเบี้ยสะสม
- ความคุ้มครองชีวิตเพียงพอไหม? ทุนประกัน 100,000 บาทเป็นฐานคำนวณในภาพ ไม่ควรเหมารวมว่าเป็นยอดจ่ายกรณีเสียชีวิตทุกปี ต้องดูตารางความคุ้มครองแยกต่างหาก
- ใช้สิทธิภาษีได้จริงเท่าไร? รวมกรมธรรม์เดิมและสิทธิที่เกี่ยวข้องก่อน
- หากไม่มีเงินปันผล ยังเลือกแผนนี้หรือไม่? คำตอบนี้ช่วยทดสอบว่าแผนสอดคล้องกับเป้าหมายจริงเพียงใด
คำถามที่พบบ่อย (FAQ)
12/6(1), 15/5(1) และ 18/4 แผนไหนคุ้มที่สุด?
ขึ้นอยู่กับเป้าหมาย จากตัวอย่าง 12/6(1) ครบสัญญาเร็วที่สุดและมีส่วนต่างเงินรับตามสัญญาสูงที่สุดเป็นจำนวนบาท ส่วน 18/4 จ่ายเบี้ยจบเร็วที่สุด ขณะที่การจัดอันดับผลตอบแทนต่อปีต้องคำนวณจากกระแสเงินสดจริง
จ่ายเบี้ยครบ 4 ปีของ 18/4 แล้วถอนเงินทั้งหมดได้เลยไหม?
จ่ายเบี้ยครบกับครบสัญญาเป็นคนละช่วงเวลา 18/4 มีระยะสัญญา 18 ปี หากต้องการยุติก่อนกำหนดต้องดูมูลค่าและเงื่อนไขเวนคืน รวมถึงผลต่อสิทธิภาษีที่เคยใช้
เงินปันผล 3% หรือ 4% ในภาพรับรองว่าจะได้หรือไม่?
ไม่รับรองการจ่าย ตัวเลขในภาพเป็นกรณีตัวอย่าง ต้องตรวจสมมติฐานในเอกสารทางการ และไม่ควรตีความว่าเป็นดอกเบี้ยหรือผลตอบแทนต่อปีของผู้ถือกรมธรรม์
ลดหย่อนภาษี 100,000 บาท หมายถึงได้เงินคืน 100,000 บาทหรือไม่?
ไม่ใช่ เป็นวงเงินลดเงินได้ที่ใช้คำนวณภาษีตามเงื่อนไข เงินภาษีที่ประหยัดจริงขึ้นอยู่กับรายได้ สิทธิที่เหลือ และการคำนวณภาษีก่อนและหลังใช้สิทธิของแต่ละคน
เบี้ยประมาณหนึ่งแสนบาทต่อปีในภาพใช้ได้กับทุกคนหรือไม่?
ไม่ควรใช้เป็นราคายืนยันสำหรับทุกคน ภาพไม่ได้ระบุข้อมูลผู้สมัครครบถ้วน ต้องให้บริษัทหรือตัวแทนจัดทำใบเสนอราคาตามข้อมูลจริงก่อนสมัคร
หากเวนคืนก่อนครบสัญญาจะได้เงินเท่ากับเบี้ยที่จ่ายไหม?
ไม่จำเป็น ต้องดูตารางมูลค่าเวนคืนและรายการที่เกี่ยวข้องของกรมธรรม์ หากยุติแล้วผิดเงื่อนไขสิทธิภาษีที่เคยใช้ อาจต้องยื่นภาษีเพิ่มเติมและชำระเงินเพิ่มตามหลักเกณฑ์กรมสรรพากร
สรุป
ประกันออมทรัพย์ที่คุ้มสำหรับคุณควรมีทั้งระยะจ่ายเบี้ยที่รับไหว วันรับเงินที่ตรงเป้าหมาย และความคุ้มครองที่เข้าใจชัดเจน
จากภาพตัวอย่าง 12/6(1) เด่นเรื่องจบแผนใน 12 ปี, 15/5(1) เป็นทางเลือกระหว่างระยะจ่ายกับระยะถือสัญญา และ 18/4 เด่นเรื่องจ่ายเบี้ยจบใน 4 ปี ส่วนภาษีต้องคำนวณตามสิทธิจริง และเงินปันผลต้องแยกจากผลประโยชน์ตามสัญญาเสมอ
ก่อนเลือกจึงควรขอตารางกระแสเงินสดและใบเสนอราคาจริง เพื่อให้เห็นว่าทุกบาทที่จ่ายและทุกช่วงเวลาที่ได้รับเงินสอดคล้องกับแผนชีวิตของคุณหรือไม่
บทความที่เกี่ยวข้อง
- ลดหย่อนภาษีด้วยประกันออมทรัพย์ ควรรู้อะไรก่อนตัดสินใจ
- มีประกันอยู่แล้ว เช็กอย่างไรว่ากรมธรรม์ไหนใช้ลดหย่อนภาษีได้
- เวนคืนประกันออมทรัพย์ก่อนครบสัญญา ต้องตรวจอะไรบ้าง?
ต้องการเทียบแผนฝาก 6 ปี / 5 ปี / 4 ปี จากงบและเป้าหมายของคุณ? ทัก LINE ทีม Wealth Life Insure หรือ ฝากข้อมูลผ่านเว็บไซต์ WLI เพื่อขอใบเสนอราคาและตรวจสิทธิภาษีก่อนตัดสินใจ
เกี่ยวกับบทความนี้
ผู้เขียน / เรียบเรียง: คุณจักรี น้อยดอนไพร
ตัวแทนประกันชีวิตและผู้บริหารศูนย์ ไทยประกันชีวิต สาขาบางนา
ผู้ให้คำปรึกษาด้านการวางแผนความคุ้มครองชีวิต สุขภาพ การออม และการวางแผนภาษี
วันที่จัดทำต้นฉบับ: 15 ตุลาคม 2569
วันที่เผยแพร่ครั้งแรก: 15 ตุลาคม 2569
ตรวจสอบข้อมูลล่าสุด: 15 ตุลาคม 2569
แหล่งข้อมูลและขอบเขตการตรวจสอบ:
- ภาพเปรียบเทียบทุนประกัน 100,000 บาทที่ใช้ประกอบรีวิว: เป็นแหล่งตัวเลขเบี้ย เงินรับรวม และกรณีตัวอย่างเงินปันผล โดยตรวจคำนวณบวก ลบ และคูณซ้ำแล้ว ภาพยังไม่แสดงข้อมูลผู้สมัคร ตารางรับเงินรายปี และฐานสมมติเงินปันผลครบถ้วน
- ไทยประกันชีวิต — ผลิตภัณฑ์ประกันเพื่อการออมเงินและลดหย่อนภาษี: ตรวจพบรายการผลิตภัณฑ์ทั้งสามแบบผ่านข้อมูลที่ระบบค้นหาเข้าถึงได้ แต่หน้าเอกสารรายละเอียดมีข้อจำกัดการเข้าถึง จึงยังไม่ได้ยืนยันตัวเลขจากภาพทุกช่องกับเอกสารทางการฉบับเต็ม
- กรมสรรพากร — หมวดค่าลดหย่อนประกันชีวิต ประกันชีวิตแบบบำนาญ และประกันสุขภาพ
- กรมสรรพากร — ผู้มีเงินได้มีสิทธิหักลดหย่อนอะไรได้บ้าง
หมายเหตุ: ตัวเลขผลิตภัณฑ์ในรีวิวเป็นตัวอย่างจากภาพ ผลประโยชน์จริงและความคุ้มครองให้ยึดกรมธรรม์และเอกสารเสนอขายของบริษัท เงินปันผลไม่รับรองการจ่าย สิทธิภาษีเป็นไปตามหลักเกณฑ์กรมสรรพากร เนื้อหานี้ไม่ใช่ส่วนหนึ่งของสัญญาประกันภัย