
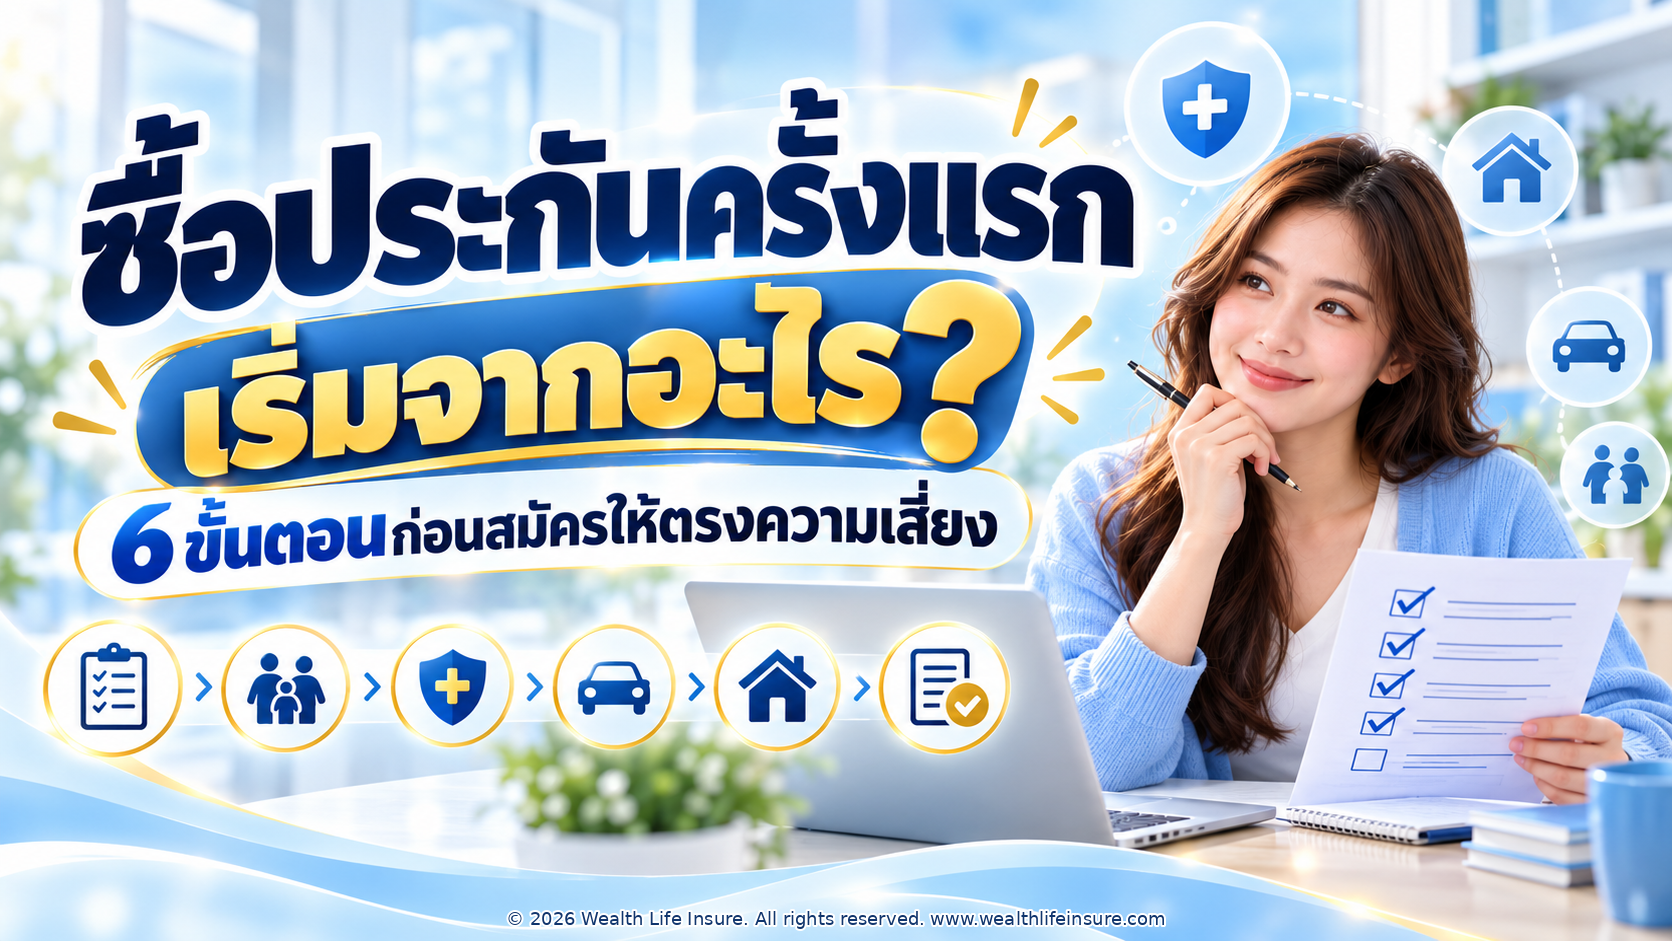
คำตอบโดยสรุป
เริ่มจากสำรวจภาระและสิทธิเดิม กำหนดงบที่จ่ายต่อเนื่องได้ แล้วขอข้อเสนอที่ตอบความเสี่ยงหลัก อ่านผลประโยชน์และข้อยกเว้น ให้ข้อมูลตามจริง และตรวจผลรับประกันก่อนรับกรมธรรม์ การชำระเงินหรือได้รับใบเสนอราคาเพียงอย่างเดียวไม่ใช่หลักฐานว่าคุ้มครองทุกเหตุแล้ว
ขั้นที่ 1 สำรวจว่าเหตุใดจะกระทบเงินมากที่สุด
เขียนความเสี่ยงหลักสามเรื่อง ได้แก่ ค่ารักษาก้อนใหญ่ การขาดรายได้ระหว่างพักรักษา และคนในครอบครัวที่พึ่งพารายได้ หากคุณมีหนี้หรือมีคนต้องดูแล ให้แยกจำนวนเงินและช่วงเวลาที่ต้องช่วยเหลือ ไม่จำเป็นต้องซื้อทุกประเภทพร้อมกัน แต่ควรรู้ว่าเลือกแล้วส่วนใดยังไม่ได้คุ้มครอง
ขั้นที่ 2 ตรวจสิทธิเดิมก่อนเติมใหม่
ดูสวัสดิการนายจ้าง ประกันสังคม และกรมธรรม์ที่มีอยู่ โดยตรวจทั้งวงเงินย่อยและอายุสิ้นสุด ประกันกลุ่มอาจเปลี่ยนเมื่อออกจากงาน ส่วนประกันสุขภาพกับเงินชดเชยรายได้ทำหน้าที่ต่างกัน การรู้สิทธิเดิมจะช่วยให้ขอแผนเติมช่องว่างได้ชัดขึ้น
ขั้นที่ 3 ตั้งงบจากเงินที่เหลือจริง
นำรายได้ที่มั่นคงหักค่าใช้จ่ายจำเป็น หนี้ และเงินสำรองก่อนกำหนดงบประกัน ลองทดสอบเดือนที่รายได้ลดลงด้วย เช่น ตั้งงบสมมติปีละ 24,000 บาท ให้ตรวจว่าสามารถกันเงินเดือนละ 2,000 บาทได้จริงหรือไม่ ไม่ใช่ดูเพียงว่าเดือนแรกพอจ่าย
ขั้นที่ 4 ขอเอกสารและถามจุดที่ยังไม่เข้าใจ
ขอใบเสนอราคาที่แยกสัญญาหลักกับสัญญาเพิ่มเติม ถามว่าคุ้มครองอะไร ไม่คุ้มครองอะไร มีระยะรอคอยหรือค่าใช้จ่ายที่ต้องจ่ายเองหรือไม่ และเบี้ยเปลี่ยนตามอายุอย่างไร ขอคำอธิบายจากเงื่อนไขจริง ไม่ใช้คำว่าเหมาจ่ายหรือคุ้มครองสูงแทนรายละเอียด
หากยังไม่รู้ว่าจะเริ่มจากชีวิตหรือสุขภาพ ลองเล่าภาระครอบครัว สิทธิเดิม และงบที่จ่ายไหว ทีม WLI ช่วยจัดลำดับคำถามก่อนเลือกแผนได้
ขั้นที่ 5 สมัครด้วยข้อมูลตามจริง
อ่านคำถามในใบคำขอด้วยตัวเอง ให้ข้อมูลสุขภาพ อาชีพ และประกันเดิมตามที่ถาม หากไม่แน่ใจเรื่องประวัติรักษา ให้ตรวจเอกสารหรือสอบถามก่อนลงนาม เก็บสำเนาคำขอ หลักฐานชำระเงิน และผลพิจารณารับประกัน ชำระผ่านช่องทางที่บริษัทรับรอง
ขั้นที่ 6 ตรวจกรมธรรม์เมื่อได้รับ
ตรวจชื่อ วันเกิด ผู้รับประโยชน์ แผน ทุน และบันทึกสลักหลังให้ตรงกับสิ่งที่ตกลง รวมถึงวันเริ่มมีผลและกำหนดชำระครั้งถัดไป อ่านสิทธิขอยกเลิกและระยะเวลาที่ใช้ได้จากกรมธรรม์ หากพบข้อมูลผิด ให้แจ้งแก้ตามขั้นตอน อย่ารอจนต้องใช้สิทธิจึงตรวจเอกสาร
คำถามที่พบบ่อย (FAQ)
ต้องเริ่มด้วยประกันออมทรัพย์ไหม?
ไม่จำเป็น ให้เริ่มจากความเสี่ยงและเป้าหมายหลัก หากยังขาดค่ารักษาหรือทุนชีวิต ควรประเมินส่วนนั้นก่อน
มีสวัสดิการแล้ว ยังต้องทำเพิ่มหรือไม่?
ดูวงเงิน ข้อจำกัด และความต่อเนื่องของสิทธิเดิมก่อน จึงประเมินส่วนที่ขาดเป็นรายบุคคล
จ่ายเบี้ยแล้วถือว่าคุ้มครองทันทีไหม?
ต้องตรวจผลรับประกัน วันเริ่มมีผล และเงื่อนไข เช่น ระยะรอคอย ไม่ควรสรุปจากการชำระเงินอย่างเดียว
สรุป
ซื้อครั้งแรกให้เริ่มจากความเสี่ยงและสิทธิเดิม แล้วเลือกความคุ้มครองที่จ่ายต่อเนื่องได้ การอ่านคำขอและตรวจกรมธรรม์เป็นส่วนหนึ่งของการซื้อที่สำคัญพอ ๆ กับการเลือกแบบ
บทความที่เกี่ยวข้อง
สรุปแผนประกันแนะนำจากไทยประกันชีวิต แบบไหนเหมาะกับใคร
เลือกประกันชีวิตอย่างไรให้ตรงเป้าหมาย? คุ้มครอง ออม เกษียณ หรือส่งต่อมรดก
เตรียมตัวก่อนพบที่ปรึกษาประกัน 5 ข้อที่ควรเตรียม
ทบทวนกรมธรรม์ประกันชีวิตปีละครั้ง ต้องเช็กอะไรบ้าง?
คุณไม่จำเป็นต้องรู้ชื่อแบบประกันก่อนเริ่มคุย แค่รู้ว่าอยากให้ประกันช่วยรองรับเรื่องใดในชีวิต พูดคุยกับทีม WLI ทาง LINE
เกี่ยวกับบทความนี้
ผู้เขียน / เรียบเรียง: คุณจักรี น้อยดอนไพร
ตัวแทนประกันชีวิตและผู้บริหารศูนย์ ไทยประกันชีวิต สาขาบางนา
บทบาท: ผู้ให้คำปรึกษาด้านการวางแผนความคุ้มครองชีวิต สุขภาพ การออม และภาษี
วันที่เผยแพร่ครั้งแรก: 15 ตุลาคม 2569
ตรวจสอบข้อมูลล่าสุด: 15 ตุลาคม 2569
แหล่งข้อมูลภายในเดิม: บทความความรู้ของ WLI ที่เชื่อมในส่วนบทความที่เกี่ยวข้อง ใช้ประกอบคำอธิบายพื้นฐาน
ส่วนรายละเอียดแบบประกันให้ตรวจเอกสารบริษัทและกรมธรรม์ฉบับจริง
แหล่งอ้างอิงภายนอก (ตรวจ 14 ตุลาคม 2569)
ธนาคารแห่งประเทศไทย — จ่ายเบี้ยประกันไม่ไหวทำยังไงได้บ้าง — ประเมินภาระ ความคุ้มครองเดิม และงบชำระเบี้ย
https://www.bot.or.th/th/satang-story/managing-debt/insurance-premium.html
คปภ. — แบบข้อความกรมธรรม์ หมวดสัญญาประกันภัย — ตัวอย่างข้อกำหนดสัญญาและหน้าที่เปิดเผยข้อเท็จจริง; ใช้ประกอบหลักทั่วไป ไม่ใช้แทนกรมธรรม์ทุกแบบ
https://oiceservice.oic.or.th/document/Law/file/07104/07104_f9431dc1a4b41b592210f23dc01c2c8a_1.pdf
หมายเหตุ: เนื้อหาให้ข้อมูลทั่วไป ตัวเลขสมมติใช้เพื่ออธิบายวิธีคิด ไม่ใช่ราคาเบี้ยหรือการรับรองผลประโยชน์ของผลิตภัณฑ์ การรับประกัน ผลประโยชน์ และสิทธิภาษีให้ยึดเอกสารและหลักเกณฑ์ที่ใช้กับกรณีจริง

