คำตอบโดยสรุป
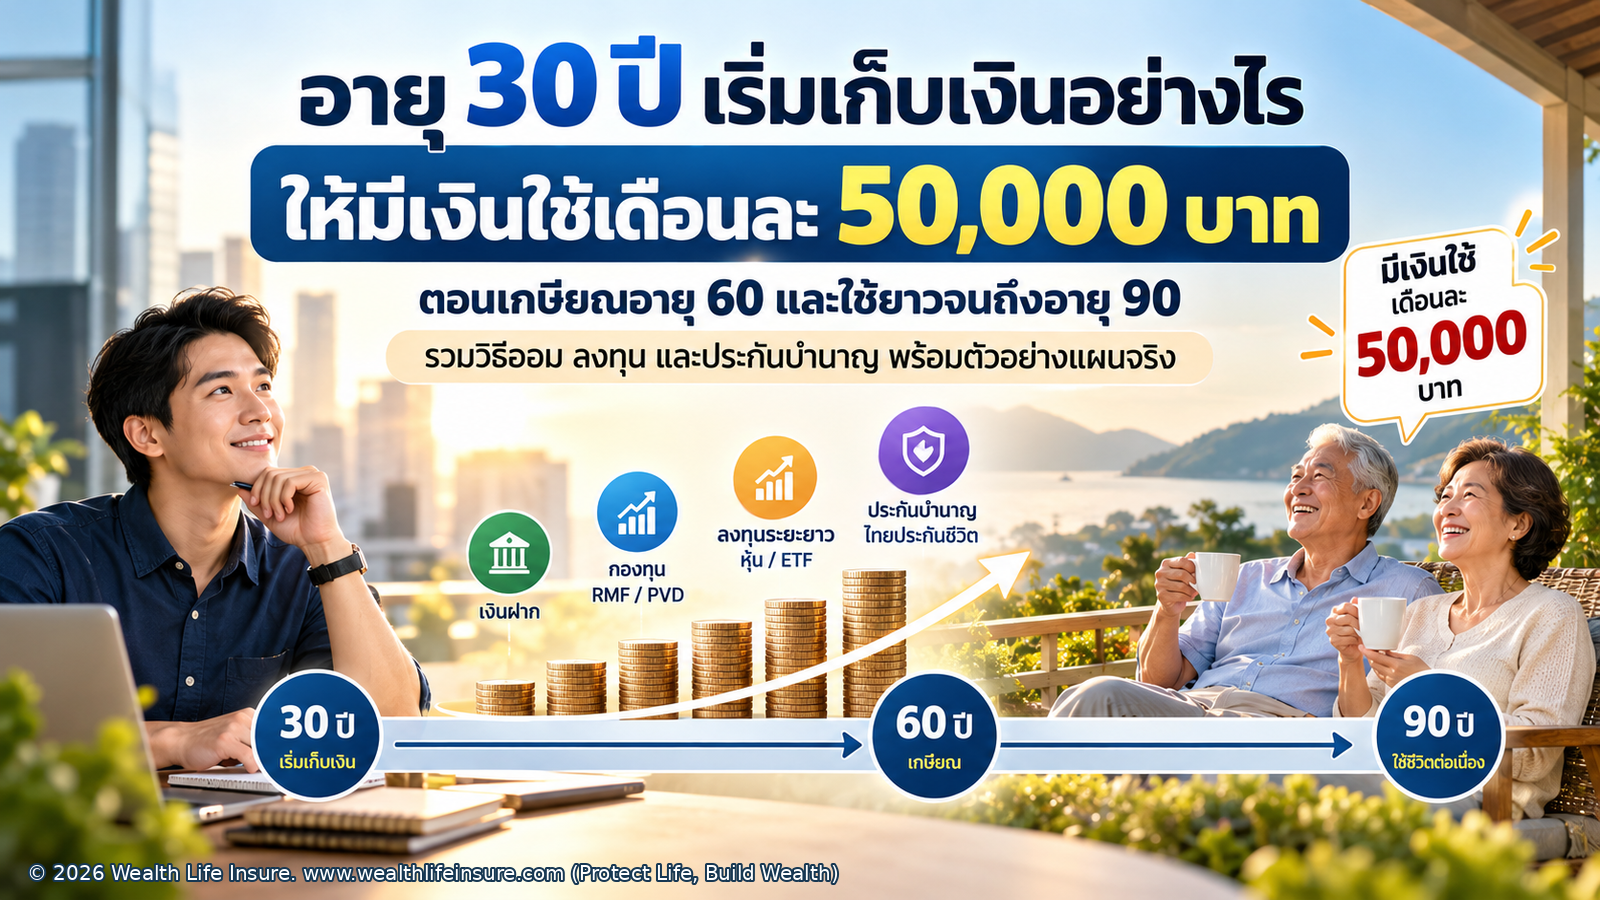
หากเริ่มเก็บเงินอายุ 30 ปี เกษียณอายุ 60 ปี และต้องการใช้เงินเดือนละ 50,000 บาท เป็นเวลา 30 ปี จะต้องมีเงินใช้รวม 18 ล้านบาท ในกรณีไม่คิดผลตอบแทนจากเงินที่เหลือระหว่างเกษียณ
ถ้าเริ่มจากเงินออมศูนย์บาท และตั้งเป้าสะสมเงิน 18 ล้านบาทภายใน 30 ปี จะต้องออมประมาณ
- เดือนละ 50,000 บาท หากไม่มีผลตอบแทน
- เดือนละ 30,889 บาท หากได้ผลตอบแทนเฉลี่ย 3% ต่อปี
- เดือนละ 21,628 บาท หากได้ผลตอบแทนเฉลี่ย 5% ต่อปี
- เดือนละ 14,754 บาท หากได้ผลตอบแทนเฉลี่ย 7% ต่อปี
ตัวเลขเหล่านี้เป็นแบบจำลองที่สมมติว่าฝากเงินทุกสิ้นเดือนและได้รับผลตอบแทนทบต้นสม่ำเสมอ ไม่ใช่ผลตอบแทนที่รับประกัน และยังไม่หักค่าธรรมเนียมหรือภาษีจากการลงทุน
แนวทางหนึ่งคือแบ่งเงินออมไปยัง เงินฝาก กองทุนเพื่อเกษียณ การลงทุนระยะยาว และประกันบำนาญ เพื่อให้มีทั้งโอกาสเติบโตและรายได้ที่วางแผนได้หลังหยุดทำงาน
1. อยากมีเงินใช้เดือนละ 50,000 บาทหลังเกษียณ ต้องมีเงินเท่าไร?
เริ่มจากคำนวณค่าใช้จ่ายที่ต้องการ
| รายการ | จำนวนเงิน |
| เงินใช้ต่อเดือน | 50,000 บาท |
| เงินใช้ต่อปี | 600,000 บาท |
| ระยะเวลาหลังเกษียณ | 30 ปี |
| เงินใช้รวม | 18,000,000 บาท |
ตัวเลข 18 ล้านบาทเป็นผลรวมของเงินที่ต้องการใช้ตลอดช่วงเกษียณ โดยสมมติว่าใช้เงินเดือนละ 50,000 บาทเท่ากันทุกเดือน และไม่คิดผลตอบแทนจากเงินที่ยังไม่ได้ถอนออกมาใช้
เงินจำนวนนี้ไม่จำเป็นต้องอยู่ในบัญชีเงินฝากทั้งหมดตั้งแต่วันเกษียณ เพราะเราสามารถวางแผนให้เงินมาจากหลายแหล่ง เช่น เงินสะสม กองทุน การลงทุน หรือเงินบำนาญ
หัวใจสำคัญจึงไม่ใช่เพียงการสะสมเงินให้ถึง 18 ล้านบาท แต่ต้องจัดให้มีเงินเพียงพอสำหรับถอนใช้ตามเวลาที่ต้องการด้วย
2. เริ่มเก็บเงินอายุ 30 ปี ต้องออมเดือนละเท่าไร?
หากตั้งเป้ามีเงินก้อน 18 ล้านบาทเมื่ออายุ 60 ปี โดยเริ่มต้นจากศูนย์บาทและสะสมต่อเนื่อง 30 ปี
| ผลตอบแทนเฉลี่ยต่อปี (สมมติ) | เงินออมต่อเดือน |
| 0% | 50,000 บาท |
| 3% | 30,889 บาท |
| 5% | 21,628 บาท |
| 7% | 14,754 บาท |
จะเห็นว่าเวลาที่มีอยู่ 30 ปีและผลตอบแทนทบต้นช่วยลดจำนวนเงินที่ต้องออมในแต่ละเดือนได้
อย่างไรก็ตาม การลงทุนที่คาดหวังผลตอบแทนสูงขึ้นมักมีความเสี่ยงสูงขึ้นด้วย ผลตอบแทนจริงอาจไม่สม่ำเสมอ และอาจเกิดการขาดทุน
ข้อควรจำ: หากยังออมไม่ไหวตามตัวเลขในตาราง สามารถเริ่มจากจำนวนที่เหมาะกับรายได้ แล้วค่อยเพิ่มเงินออมเมื่อมีความพร้อม โดยทบทวนด้วยว่าแผนยังมีโอกาสไปถึงเป้าหมายหรือไม่
3. วิธีเก็บเงินเกษียณ 4 รูปแบบ ไม่จำเป็นต้องเลือกเพียงอย่างเดียว
แต่ละเครื่องมือมีจุดเด่นและข้อจำกัดต่างกัน การผสมหลายรูปแบบช่วยให้เงินเกษียณทำหน้าที่ได้หลากหลายขึ้น
| วิธีสะสมเงิน | จุดเด่น | ข้อควรระวัง |
| เงินฝาก / ฝากประจำ | ความเสี่ยงต่ำ มีสภาพคล่อง | ผลตอบแทนอาจค่อนข้างต่ำ |
| กองทุนเพื่อเกษียณ เช่น PVD และ RMF | สะสมระยะยาว มีสิทธิประโยชน์ภาษีตามเกณฑ์ | มูลค่าลงทุนผันผวน และมีเงื่อนไขการใช้สิทธิ |
| กองทุนรวม / หุ้น / ETF | มีโอกาสเติบโตในระยะยาว | มีความเสี่ยงขาดทุน ไม่รับประกันผลตอบแทน |
| ประกันบำนาญ | มีเงินรับตามเงื่อนไขสัญญาเมื่อถึงวัยเกษียณ | สภาพคล่องจำกัด และต้องพิจารณาช่วงเวลาสิ้นสุดการจ่ายบำนาญ |
3.1 เงินฝาก — เงินส่วนที่ต้องพร้อมใช้
เงินฝากเหมาะกับเงินสำรองฉุกเฉินและเงินที่อาจต้องใช้ในเวลาอันใกล้
ควรมีเงินสำรองสำหรับค่าใช้จ่ายจำเป็นประมาณ 6–12 เดือน ตามความมั่นคงของรายได้และภาระครอบครัว ก่อนนำเงินส่วนอื่นไปลงทุนระยะยาว
3.2 กองทุนสำรองเลี้ยงชีพและ RMF — สะสมเงินอย่างมีวินัย
ถ้าบริษัทมีกองทุนสำรองเลี้ยงชีพ ควรตรวจสอบอัตราเงินสะสมและเงินสมทบจากนายจ้าง เพราะเป็นส่วนหนึ่งที่ช่วยสร้างเงินเกษียณ
ส่วน RMF เป็นอีกทางเลือกสำหรับสะสมเงินระยะยาว โดยสามารถเลือกนโยบายการลงทุนตามความเสี่ยงที่ยอมรับได้ ภายใต้ข้อกำหนดของกองทุนและหลักเกณฑ์ภาษี
3.3 กองทุนรวม หุ้น หรือ ETF — สร้างโอกาสให้เงินเติบโต
คนอายุ 30 ปี ยังมีเวลาอีก 30 ปีก่อนเกษียณ จึงอาจแบ่งเงินบางส่วนไปลงทุนในสินทรัพย์ที่มีโอกาสเติบโตระยะยาว
การทยอยลงทุนสม่ำเสมอ หรือ DCA ช่วยสร้างวินัยในการลงทุน แต่ไม่ได้ป้องกันการขาดทุน
เมื่อใกล้เกษียณควรพิจารณาปรับสัดส่วนการลงทุนให้เหมาะกับการถอนเงินมาใช้จริง
3.4 ประกันบำนาญ — สร้างรายได้ส่วนหนึ่งตามสัญญา
ประกันบำนาญมีหน้าที่ต่างจากการลงทุนทั่วไป
แทนที่จะเน้นสะสมเงินก้อนเพียงอย่างเดียว ประกันบำนาญออกแบบมาเพื่อจ่ายเงินให้ผู้เอาประกันภัยตามช่วงอายุและเงื่อนไขที่ระบุไว้ในกรมธรรม์
จึงเหมาะสำหรับสร้าง รายได้พื้นฐานหลังเกษียณ เช่น ค่ากินอยู่ หรือค่าใช้จ่ายประจำบางส่วน โดยไม่จำเป็นต้องให้ประกันบำนาญรับผิดชอบเงินเกษียณทั้งหมด
หากต้องการวางแผนเงินเกษียณจากหลายแหล่ง แต่ยังไม่แน่ใจว่าควรแบ่งเงินออมและประกันบำนาญอย่างไร สามารถปรึกษา Wealth Life Insure เพื่อช่วยคำนวณเป้าหมายตามอายุ รายได้ และงบประมาณที่เหมาะสมได้ทาง LINE Wealth Life Insure
4. ประกันบำนาญไทยประกันชีวิต แบบไหนเหมาะกับเป้าหมายนี้?
หนึ่งในแบบประกันที่นำมาพิจารณาได้คือ
ไทยประกันชีวิต มันนี่ ฟิต รีไทร์ (G) (บำนาญแบบลดหย่อนได้)
จากข้อมูลผลิตภัณฑ์ มีทางเลือกการชำระเบี้ยหลายแบบ ได้แก่
| แบบประกัน | ระยะเวลาชำระเบี้ย | เริ่มรับเงินบำนาญ |
| Money Fit Retire (G) 85/1 | ครั้งเดียว | อายุ 60 ปี |
| Money Fit Retire (G) 85/5 | 5 ปี | อายุ 60 ปี |
| Money Fit Retire (G) 85/10 | 10 ปี | อายุ 60 ปี |
| Money Fit Retire (G) 85/60 | ถึงอายุ 60 ปี | อายุ 60 ปี |
ทั้ง 4 แบบจ่ายเงินบำนาญถึงอายุครบ 85 ปี ตามเงื่อนไขกรมธรรม์
สำหรับคนอายุ 30 ปีที่ยังมีรายได้จากการทำงาน อาจพิจารณารุ่น 85/10 หากต้องการชำระเบี้ยให้จบภายใน 10 ปี หรือรุ่น 85/60 หากต้องการกระจายการชำระเบี้ยเป็นระยะเวลานานกว่า
จุดเด่นของ Money Fit Retire (G)
เงินบำนาญจ่ายเป็นรายปีตามอายุและจำนวนเงินเอาประกันภัย ดังนี้
| ช่วงอายุ | เงินบำนาญต่อปี |
| 60–69 ปี | 15% ของทุนประกัน |
| 70–79 ปี | 25% ของทุนประกัน |
| 80–85 ปี | 35% ของทุนประกัน |
อัตราข้างต้นเป็นอัตราผลประโยชน์ตามสัญญา ไม่ใช่อัตราผลตอบแทนจากเบี้ยประกันที่จ่าย
ดูรายละเอียดได้จาก โบรชัวร์ Money Fit Retire (G) ของไทยประกันชีวิต
5. ตัวอย่างซื้อประกันบำนาญเพื่อให้มีเงินใช้เดือนละ 50,000 บาท
สมมติต้องการให้ประกันบำนาญรับผิดชอบเงินใช้ทั้งหมด 50,000 บาทต่อเดือนในช่วงแรกหลังเกษียณ
ต้องมีเงินรับปีละ
50,000 × 12 = 600,000 บาทต่อปี
สำหรับ Money Fit Retire (G) ที่จ่ายบำนาญ 15% ของทุนประกันในช่วงอายุ 60–69 ปี
จำนวนเงินเอาประกันภัยที่คำนวณได้คือ
600,000 ÷ 15% = 4,000,000 บาท
หากทำประกันด้วยทุนประกัน 4 ล้านบาท และบริษัทรับประกันตามทุนที่เสนอ ผลประโยชน์ตามโครงสร้างดังกล่าวจะเป็นดังนี้
| อายุ | บำนาญต่อปี | เฉลี่ยต่อเดือน |
| 60–69 ปี | 600,000 บาท | 50,000 บาท |
| 70–79 ปี | 1,000,000 บาท | 83,333 บาท |
| 80–85 ปี | 1,400,000 บาท | 116,667 บาท |
| หลังอายุ 85 ปี | สิ้นสุดเงินบำนาญตามสัญญา | ต้องใช้เงินจากแหล่งอื่น |
สำคัญ: ตารางนี้เป็นการคำนวณผลประโยชน์ตามอัตราบำนาญเท่านั้น ยังไม่ใช่ใบเสนอขายหรือการยืนยันเบี้ยประกันสำหรับผู้สมัครอายุ 30 ปี
- เบี้ยประกันจริงขึ้นอยู่กับเพศ อายุ แบบประกัน ทุนประกัน และอัตราเบี้ยที่บริษัทกำหนด
- ต้องยืนยันกับบริษัทว่าทุนประกันและเงื่อนไขที่ต้องการสามารถสมัครได้
- เงินบำนาญรุ่นนี้จ่ายเป็นรายปี หากต้องการใช้รายเดือนต้องแบ่งเงินที่ได้รับไว้ใช้เอง
- เงินบำนาญสิ้นสุดเมื่ออายุครบ 85 ปี จึงยังไม่ครอบคลุมเป้าหมายจนถึงอายุ 90 ปี
การซื้อประกันบำนาญเพียงอย่างเดียวจึงอาจไม่เหมาะสำหรับทุกคน โดยเฉพาะผู้ที่ต้องการรักษาสภาพคล่องและมีรายได้ต่อเนื่องหลังอายุ 85 ปี
6. ตัวอย่างแผนเกษียณแบบผสม สำหรับคนเริ่มต้นอายุ 30 ปี
อีกวิธีหนึ่งคือแบ่งเป้าหมายเงินใช้เดือนละ 50,000 บาทให้มาจากหลายแหล่ง แทนที่จะซื้อประกันบำนาญเพื่อรับผิดชอบทั้งหมด
ตัวอย่างเป้าหมายรายได้หลังเกษียณ:
| แหล่งเงินเกษียณ | รายได้เฉลี่ยต่อเดือนที่ตั้งเป้า |
| ประกันบำนาญ | 20,000 บาท |
| เงินสะสม PVD / RMF | 10,000 บาท |
| เงินลงทุนระยะยาว | 15,000 บาท |
| เงินฝากและเงินออมอื่น | 5,000 บาท |
| รวม | 50,000 บาท |
ตัวเลขนี้เป็น เป้าหมายในการออกแบบแผน ไม่ใช่รายได้ที่ได้รับการรับประกันจากทุกช่องทาง
ประกันบำนาญรับผิดชอบ 20,000 บาทต่อเดือน
หากต้องการเงินบำนาญเฉลี่ยเดือนละ 20,000 บาท ในช่วงอายุ 60–69 ปี หรือปีละ 240,000 บาท
ทุนประกันตามอัตราบำนาญ 15% ที่คำนวณได้คือ
240,000 ÷ 15% = 1,600,000 บาท
เมื่ออายุเพิ่มขึ้น อัตราจ่ายเงินบำนาญตามสัญญาจะเพิ่มขึ้นตามช่วงอายุของแบบประกัน
ส่วนเงินอีก 30,000 บาทต่อเดือน ให้วางแผนจากเงินสะสมและการลงทุน
วิธีนี้ช่วยให้เราไม่ต้องผูกเงินเกษียณทั้งหมดไว้กับเครื่องมือเดียว แต่ต้องตรวจด้วยว่าเงินลงทุนส่วนอื่นมีเพียงพอสำหรับการถอนต่อเนื่องหรือไม่ และต้องเตรียมเงินเพิ่มเติมหลังอายุ 85 ปี
7. แล้วช่วงอายุ 86–90 ปี จะใช้เงินจากไหน?
นี่เป็นจุดที่หลายคนมองข้าม
หากวางแผนใช้ชีวิตถึงอายุ 90 ปี แต่ซื้อประกันบำนาญที่สิ้นสุดการจ่ายเงินเมื่ออายุ 85 ปี เราจำเป็นต้องมีเงินส่วนอื่นรองรับ
สมมติต้องการใช้เดือนละ 50,000 บาทต่อไปอีก 5 ปี
50,000 × 12 × 5 = 3,000,000 บาท
จึงควรจัดสรรเงินลงทุนหรือเงินออมก้อนหนึ่งไว้สำหรับช่วงอายุ 86–90 ปีโดยเฉพาะ
ตัวเลข 3 ล้านบาทนี้เป็นการคำนวณเงินใช้โดยไม่คิดผลตอบแทนระหว่างถอนเงิน หากมีผลตอบแทนจากเงินที่เหลือจริง จำนวนเงินตั้งต้นที่ต้องเตรียมอาจแตกต่างออกไป
หากต้องการมีเงินใช้หลังอายุ 90 ปีด้วย ควรวางแผนระยะเวลาสำรองเงินให้ยาวขึ้น
8. เริ่มต้นวันนี้ ควรทำอะไรบ้าง?
- กำหนดเป้าหมายให้ชัด ต้องการเงินใช้เดือนละ 50,000 บาทต่อเนื่องตั้งแต่อายุ 60–90 ปี
- สำรวจเงินเกษียณที่มีอยู่ เช่น เงินเก็บ กองทุนสำรองเลี้ยงชีพ ประกันเดิม และสิทธิประโยชน์หลังเกษียณ
- จัดเงินสำรองฉุกเฉิน เพื่อไม่ให้ต้องขายเงินลงทุนหรือเวนคืนกรมธรรม์ก่อนเวลา
- กำหนดเงินออมรายเดือน จากรายได้และภาระที่รับผิดชอบได้จริง
- แบ่งเงินออมหลายรูปแบบ ตามระยะเวลาที่ต้องใช้เงินและความเสี่ยงที่ยอมรับได้
- พิจารณาประกันบำนาญ เพื่อช่วยสร้างรายได้พื้นฐานตามเงื่อนไขสัญญา
- ทบทวนแผนอย่างน้อยปีละครั้ง และปรับตามรายได้ เงินสะสม ผลตอบแทน และเป้าหมายชีวิต
อย่าลืมเตรียมเงินสำหรับค่ารักษาพยาบาลด้วย เพราะค่าใช้จ่ายด้านสุขภาพที่สูงกว่าคาดอาจกระทบเงินที่ตั้งใจเก็บไว้ใช้หลังเกษียณ
คำถามที่พบบ่อย (FAQ)
1. อายุ 30 ปี เริ่มเก็บเงินเกษียณช้าไปหรือไม่?
ไม่ช้า เพราะยังมีเวลาอีก 30 ปีก่อนเกษียณ การเริ่มเร็วช่วยให้มีเวลาใช้ประโยชน์จากการสะสมเงินและผลตอบแทนทบต้น แต่สิ่งสำคัญคือจำนวนเงินที่เก็บได้จริงและการทำต่อเนื่อง
2. ถ้าอยากมีเงินใช้เดือนละ 50,000 บาท ต้องมีเงิน 18 ล้านบาทเสมอไปหรือไม่?
ไม่จำเป็น ตัวเลข 18 ล้านบาทเป็นการรวมค่าใช้จ่ายตลอด 30 ปีโดยไม่คิดผลตอบแทนจากเงินที่เหลือระหว่างเกษียณ
หากเงินส่วนที่ยังไม่ได้ถอนมาใช้สามารถสร้างผลตอบแทนได้ จำนวนเงินตั้งต้นที่ต้องเตรียมอาจน้อยกว่า 18 ล้านบาท แต่ต้องพิจารณาความเสี่ยงจากผลตอบแทนที่ไม่เป็นไปตามคาดด้วย
3. มีเงินออมเดือนละ 5,000 บาท จะเริ่มได้ไหม?
เริ่มได้ แต่ควรตรวจว่ามีโอกาสถึงเป้าหมายหรือไม่
หากลงทุนเดือนละ 5,000 บาท เป็นเวลา 30 ปี และสมมติผลตอบแทนเฉลี่ย 5% ต่อปี จะมีเงินสะสมประมาณ 4.16 ล้านบาท ไม่ใช่ 18 ล้านบาท
จึงอาจต้องทยอยเพิ่มเงินออม เพิ่มแหล่งรายได้ หรือปรับเป้าหมายให้สัมพันธ์กับความสามารถในการออม
4. ประกันบำนาญดีกว่าลงทุนในกองทุนรวมหรือไม่?
ไม่มีคำตอบเดียวสำหรับทุกคน
ประกันบำนาญเน้นสร้างรายได้ตามสัญญา ส่วนกองทุนรวมให้โอกาสสร้างผลตอบแทนและมีความยืดหยุ่นตามประเภทกองทุน แต่ต้องรับความเสี่ยงจากการลงทุน
การใช้ทั้งสองรูปแบบร่วมกันอาจเหมาะกว่าการเลือกอย่างใดอย่างหนึ่งทั้งหมด
5. ประกันบำนาญไทยประกันชีวิตเริ่มรับเงินเมื่ออายุเท่าไร?
สำหรับ Money Fit Retire (G) รุ่น 85/1, 85/5, 85/10 และ 85/60 ที่กล่าวถึง เริ่มรับเงินบำนาญตั้งแต่อายุ 60 ปี จนถึงอายุครบ 85 ปี ตามเงื่อนไขกรมธรรม์
6. ประกันบำนาญลดหย่อนภาษีได้เท่าไร?
ตามหลักเกณฑ์กรมสรรพากร เบี้ยประกันชีวิตแบบบำนาญที่เข้าเงื่อนไขสามารถใช้สิทธิส่วนเพิ่มได้ไม่เกิน 15% ของเงินได้ และไม่เกิน 200,000 บาทต่อปี โดยเมื่อรวมกับเงินออมเพื่อเกษียณประเภทที่กฎหมายกำหนด ต้องอยู่ในเพดานรวม 500,000 บาท
ในบางกรณีสามารถใช้สิทธิร่วมกับหมวดเบี้ยประกันชีวิตทั่วไปได้ ทำให้วงเงินรวมสูงสุดอาจถึง 300,000 บาทต่อปี ทั้งนี้ต้องตรวจสิทธิที่ใช้ไปแล้วและเงื่อนไขภาษีในปีนั้นด้วย
ดูรายละเอียดที่ กรมสรรพากร
สรุป
การมีเงินใช้หลังเกษียณเดือนละ 50,000 บาท ไม่ใช่เรื่องของการหาเงินก้อนใหญ่ในวันสุดท้ายก่อนหยุดทำงาน แต่เป็นเรื่องของการเริ่มวางแผนตั้งแต่วันนี้
คนอายุ 30 ปี มีเวลาเตรียมเงินถึง 30 ปี แต่เวลาจะเกิดประโยชน์ก็ต่อเมื่อเริ่มลงมือทำและออมอย่างต่อเนื่อง
ไม่จำเป็นต้องเก็บเงินทุกบาทไว้ในเงินฝาก ไม่จำเป็นต้องลงทุนเสี่ยงทั้งหมด และไม่จำเป็นต้องใช้เงินทั้งหมดซื้อประกันบำนาญ
สิ่งสำคัญคือจัดให้แต่ละเครื่องมือทำหน้าที่ของตัวเอง
- เงินฝาก ช่วยดูแลสภาพคล่อง
- กองทุนและการลงทุน ช่วยสร้างโอกาสให้เงินเติบโต
- ประกันบำนาญ ช่วยสร้างรายได้ตามสัญญาเมื่อถึงวัยเกษียณ
- เงินสำรองระยะยาว ช่วยดูแลช่วงปลายชีวิตและค่าใช้จ่ายที่ไม่คาดคิด
เพราะเป้าหมายของการเกษียณ ไม่ใช่แค่มีเงินจำนวนมาก แต่คือ มีเงินเพียงพอให้ใช้ชีวิตได้อย่างมั่นใจ โดยไม่ต้องกังวลว่าเงินจะหมดก่อนเวลา
บทความที่เกี่ยวข้อง
- วางแผนเกษียณ เริ่มจากอะไร? 5 ตัวเลขที่ควรรู้ก่อนเริ่มออม
- ต้องมีเงินเท่าไหร่ถึงจะเกษียณได้? วิธีประมาณเงินเกษียณแบบเข้าใจง่าย
- เงินหลังเกษียณควรมาจากไหน? ทำไมไม่ควรฝากอนาคตไว้กับรายได้แหล่งเดียว
- ประกันบำนาญคืออะไร? ทำงานอย่างไร และเหมาะกับใคร
อยากรู้ว่าถ้าเริ่มทำประกันบำนาญตั้งแต่อายุ 30 ปี ต้องจ่ายเบี้ยปีละเท่าไร?
Wealth Life Insure ช่วยคำนวณเงินบำนาญและเปรียบเทียบระยะเวลาชำระเบี้ยของไทยประกันชีวิตได้ตามข้อมูลของผู้สมัครจริง พร้อมช่วยวางแผนเงินเกษียณร่วมกับเงินออมและการลงทุน โดยพิจารณาจากงบประมาณและเป้าหมายของแต่ละคน
ปรึกษาการวางแผนเกษียณผ่าน LINE
เกี่ยวกับบทความนี้
ผู้เขียน: จักรี น้อยดอนไพร
ตัวแทนประกันชีวิตและผู้บริหารศูนย์ ไทยประกันชีวิต สาขาบางนา
บทความนี้จัดทำขึ้นเพื่ออธิบายหลักการวางแผนเงินเกษียณ การสะสมเงินระยะยาว และการประยุกต์ใช้ประกันชีวิตแบบบำนาญร่วมกับเครื่องมือทางการเงินอื่น โดยกำหนดเงินใช้หลังเกษียณเดือนละ 50,000 บาทคงที่ ไม่คำนึงถึงผลกระทบจากเงินเฟ้อ และใช้ตัวอย่างการคำนวณเพื่อการศึกษา ไม่ใช่การรับประกันผลตอบแทนหรือใบเสนอขายประกันภัย
วันที่เผยแพร่ครั้งแรก: วันที่ 30 ตุลาคม 2569
ตรวจสอบข้อมูลล่าสุด: วันที่ 30 ตุลาคม 2569
แหล่งข้อมูลหลัก