
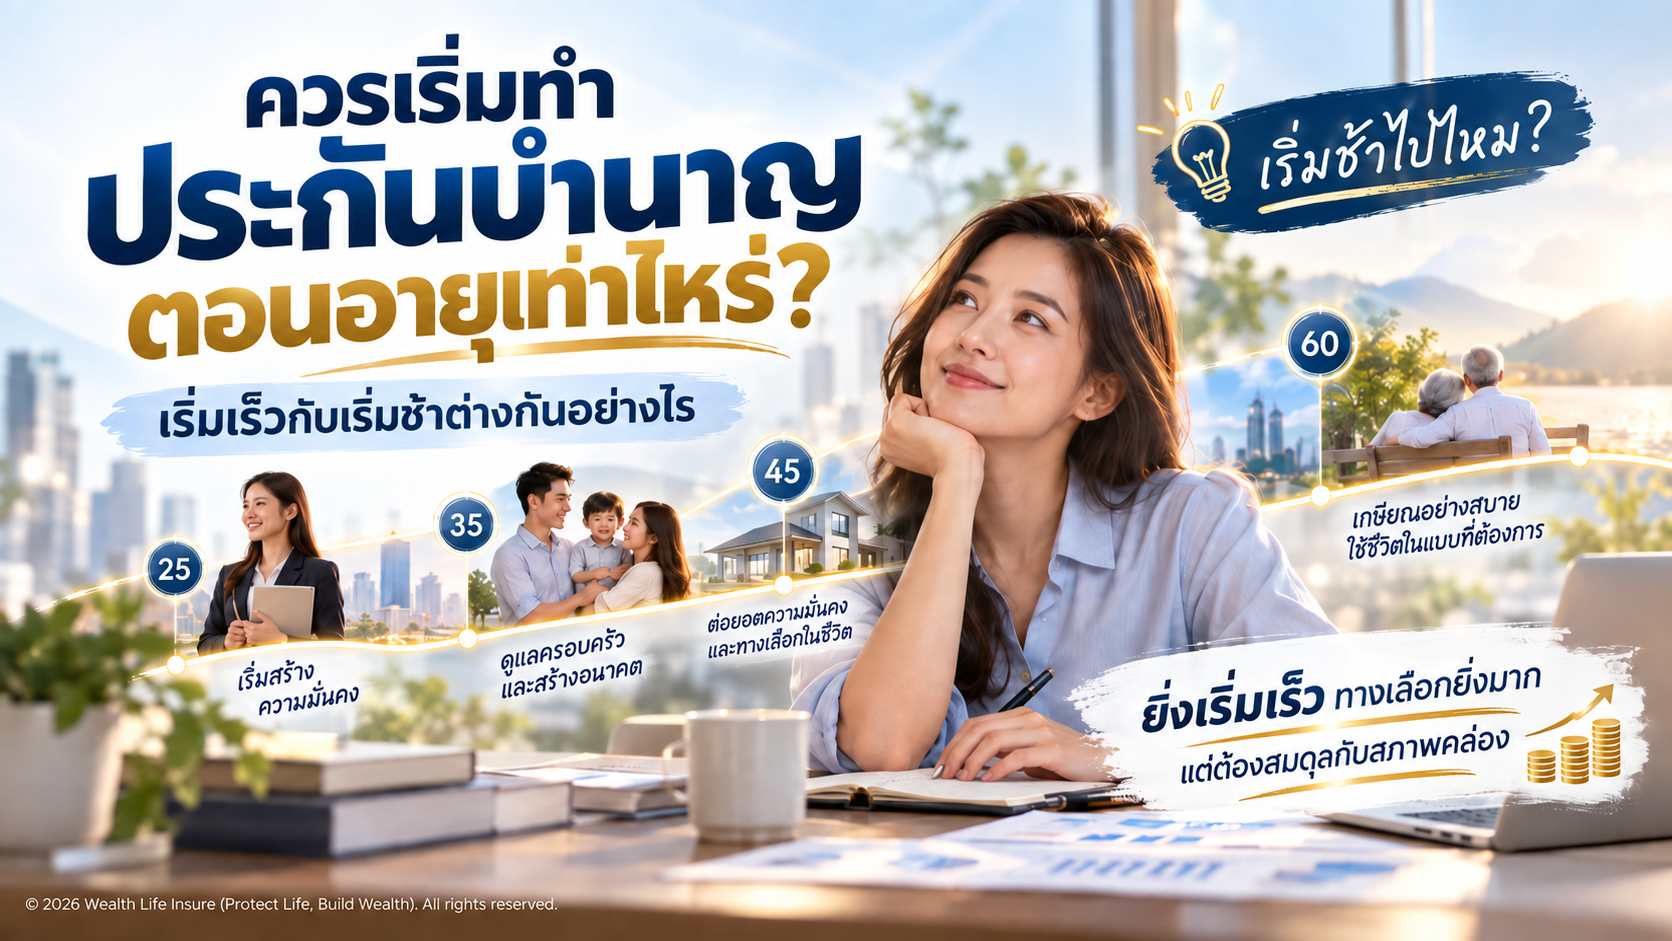
คำตอบโดยสรุป
ควรเริ่มเมื่อมีเงินสำรองฉุกเฉินเพียงพอ รายได้ค่อนข้างมั่นคง และสามารถกันเงินระยะยาวได้ โดยไม่จำเป็นต้องรอให้ใกล้เกษียณ ยิ่งเริ่มเร็ว ระยะเวลาสะสมยิ่งนาน แต่ต้องไม่ทำให้สภาพคล่องปัจจุบันตึงเกินไป
เริ่มเร็วได้อะไร
- มีเวลาสะสมนาน
- กระจายภาระเบี้ยได้หลายปี
- มีเวลาแก้แผนหากรายได้เปลี่ยน
- สามารถสร้างฐานรายได้หลังเกษียณเป็นชั้น ๆ
เริ่มช้ามีข้อเสียอะไร
ไม่ได้แปลว่าสายเกินไป แต่ระยะเวลาสะสมสั้นลง จึงอาจต้องใช้เงินต่อปีมากขึ้น หรือยอมรับรายได้หลังเกษียณที่ต่ำลง
ช่วงอายุ 20-30
ควรเน้นเงินสำรอง หนี้ และความคุ้มครองพื้นฐานก่อน หากมีส่วนเกินและเป้าหมายชัด สามารถเริ่มเกษียณได้ในสัดส่วนที่ไม่กดสภาพคล่อง
ช่วงอายุ 30-40
มักเป็นช่วงที่รายได้เริ่มชัดเจน แต่ภาระบ้านและครอบครัวสูง ควรวางเกษียณควบคู่ความคุ้มครอง
ช่วงอายุ 40-50
ควรคำนวณช่องว่างเกษียณจริงจัง เพราะเวลาเหลือน้อยลง การเลื่อนออกไปอีกอาจทำให้ต้องออมหนักขึ้น
ใกล้เกษียณ
เน้นตรวจว่ามีสินทรัพย์เท่าไหร่ รายได้ประจำหลังเกษียณมาจากไหน และขาดเดือนละเท่าไหร่ ก่อนเพิ่มผลิตภัณฑ์ระยะยาวใหม่

ก่อนเริ่มต้องเช็ก 4 เรื่อง
1) เงินสำรองฉุกเฉิน
2) หนี้ดอกเบี้ยสูง
3) ความคุ้มครองชีวิตและสุขภาพ
4) เงินที่สามารถกันระยะยาวโดยไม่ต้องถอน
คำถามที่พบบ่อย (FAQ)
อายุ 50 แล้วยังทำประกันบำนาญได้ไหม
ขึ้นกับแบบประกัน อายุรับประกัน และเงื่อนไขของบริษัท ควรดูระยะเวลาชำระและช่วงรับเงินว่าตรงกับแผนหรือไม่
เริ่มเร็วต้องจ่ายนานเสมอไหม
ไม่เสมอ แบบประกันมีระยะชำระต่างกัน ต้องดูรายละเอียดของแต่ละแบบ
ควรทุ่มเงินเกษียณมากที่สุดตั้งแต่อายุน้อยไหม
ไม่จำเป็น ต้องรักษาสมดุลกับเงินฉุกเฉิน หนี้ และเป้าหมายระยะกลาง
สรุป
อายุที่เหมาะคือวันที่ฐานการเงินปัจจุบันพร้อมและคุณสามารถกันเงินระยะยาวได้ การเริ่มเร็วช่วยเพิ่มทางเลือก แต่ “เริ่มอย่างเหมาะสม” สำคัญกว่า “เริ่มให้เร็วที่สุด”
บทความที่เกี่ยวข้อง
หากอยากรู้ว่าเริ่มวันนี้ต้องออมเดือนละเท่าไหร่ ให้กำหนดอายุเกษียณ ค่าใช้จ่ายหลังเกษียณ และเงินที่มีอยู่ก่อน แล้วคำนวณช่องว่าง
เกี่ยวกับบทความนี้
ผู้เขียน/เรียบเรียง/ตรวจสอบ: คุณจักรี น้อยดอนไพร
ตัวแทนประกันชีวิตและผู้บริหารศูนย์ ไทยประกันชีวิต สาขาบางนา
บทบาท: ที่ปรึกษาแผนชีวิต สุขภาพ ออม และภาษี
วันที่เผยแพร่ครั้งแรก: 28 กันยายน 2569
ตรวจสอบข้อมูลล่าสุด: วันที่ 11 ตุลาคม 2569
แหล่งข้อมูล: สำนักงาน คปภ. และหลักการวางแผนเกษียณทั่วไป
หมายเหตุ: เนื้อหาให้ข้อมูลทั่วไป ควรตรวจรายละเอียดกรมธรรม์ กฎหมาย หรือหลักเกณฑ์ล่าสุดก่อนตัดสินใจ

