
คำตอบโดยสรุป
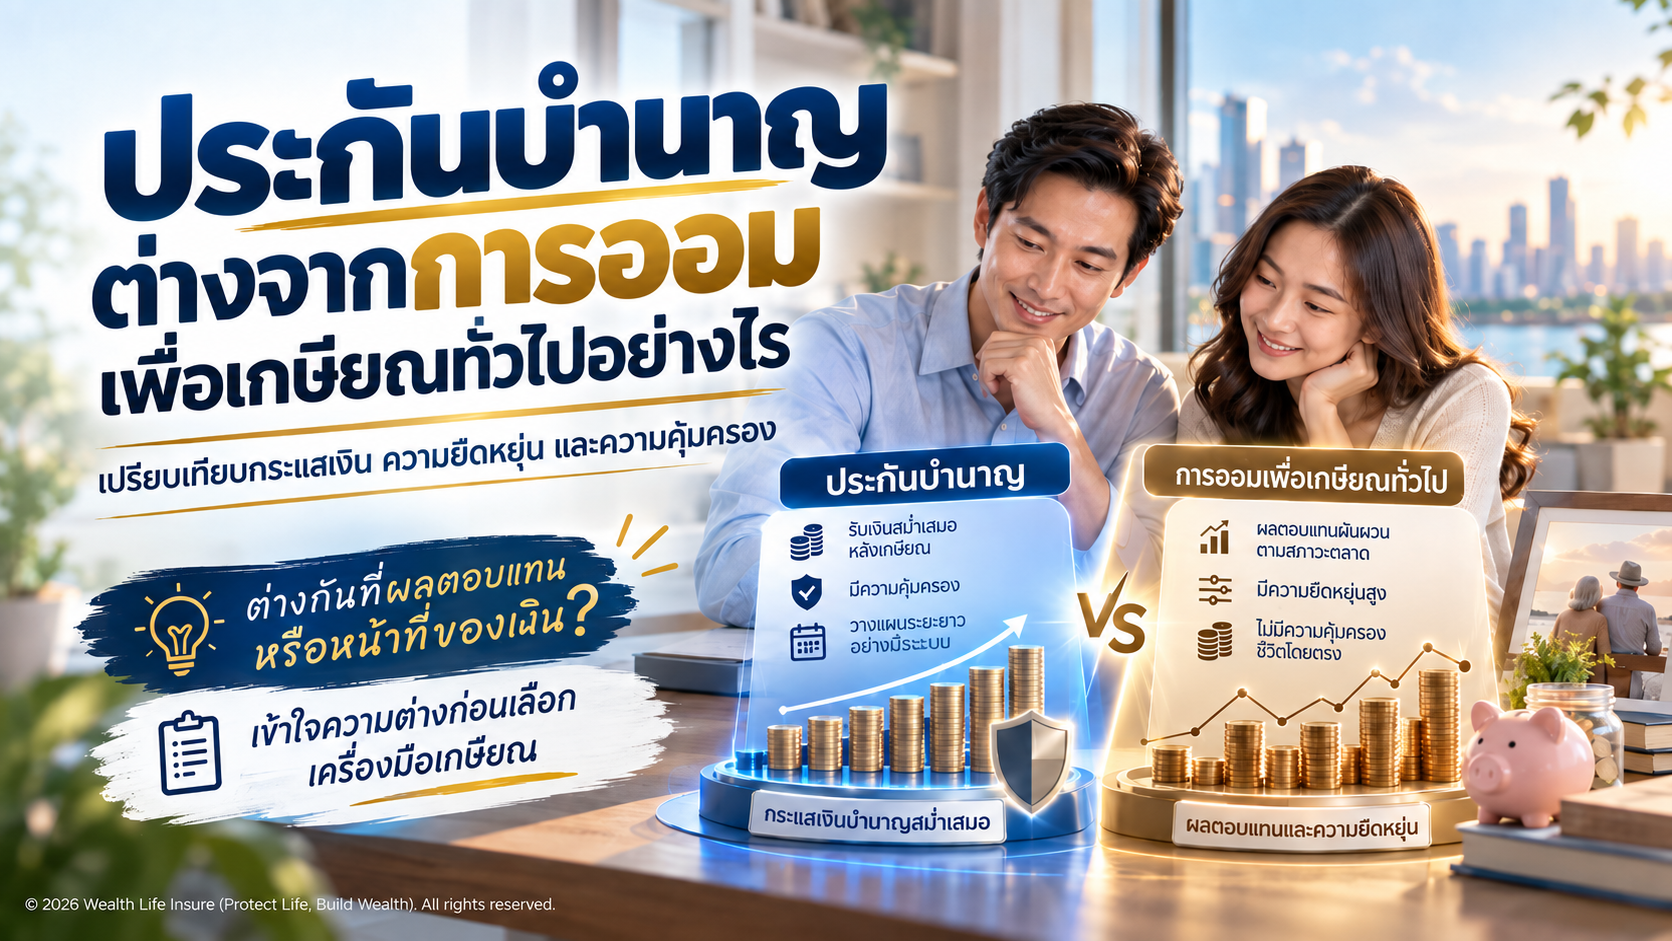
ประกันบำนาญเน้นสร้างกระแสเงินตามเงื่อนไขสัญญาและมีความคุ้มครองชีวิต ส่วนการออมและลงทุนเพื่อเกษียณทั่วไปอาจมีความยืดหยุ่นและโอกาสเติบโตมากกว่า แต่ผลลัพธ์อาจผันผวนตามสินทรัพย์ที่เลือก ทั้งสองแบบสามารถใช้ร่วมกันได้
เปรียบเทียบ 5 มิติ
1) กระแสเงินหลังเกษียณ
ประกันบำนาญกำหนดรูปแบบการรับเงินตามสัญญา ส่วนการลงทุนต้องบริหารการถอนเงินด้วยตนเอง
2) ความผันผวน
ผลประโยชน์รับประกันตามกรมธรรม์มีความแน่นอนตามเงื่อนไข ขณะที่สินทรัพย์ลงทุนอาจขึ้นลง
3) สภาพคล่อง
ประกันบำนาญเป็นแผนระยะยาว การยกเลิกก่อนกำหนดอาจทำให้ได้รับเงินน้อยกว่าที่จ่าย ส่วนเงินลงทุนบางประเภทอาจถอนง่ายกว่า
4) ความคุ้มครองชีวิต
ประกันบำนาญเป็นผลิตภัณฑ์ประกันชีวิต จึงมีผลประโยชน์กรณีเสียชีวิตตามเงื่อนไข ส่วนการออมทั่วไปไม่ได้มีความคุ้มครองชีวิตโดยอัตโนมัติ

5) วินัยในการออม
ประกันช่วยบังคับวินัยตามรอบเบี้ย ขณะที่การลงทุนยืดหยุ่นกว่าแต่ต้องมีวินัยด้วยตนเอง
ควรใช้แบบไหนดี
หากให้ความสำคัญกับรายได้ที่กำหนดไว้ล่วงหน้าและวินัย อาจให้ประกันบำนาญเป็นส่วนฐาน หากต้องการเติบโตและยอมรับความผันผวนได้ อาจใช้การลงทุนเสริม
การผสมหลายเครื่องมือ
ตัวอย่างหนึ่งคือ แบ่งเงินเกษียณเป็น:
- ส่วนรายจ่ายจำเป็น: ใช้เครื่องมือที่คาดการณ์กระแสเงินได้
- ส่วนเติบโต: ใช้สินทรัพย์ลงทุนตามความเสี่ยงที่รับได้
- ส่วนฉุกเฉิน: ถือสินทรัพย์สภาพคล่อง
คำถามที่พบบ่อย (FAQ)
มีประกันบำนาญแล้วไม่ต้องลงทุนเลยได้ไหม
ขึ้นกับเป้าหมายและเงินที่ต้องใช้ แต่การกระจายหลายแหล่งช่วยลดการพึ่งเครื่องมือเดียว
การลงทุนให้ผลตอบแทนมากกว่าจึงดีกว่าหรือไม่
ต้องดูทั้งความเสี่ยง ความผันผวน สภาพคล่อง และหน้าที่ของเงิน ไม่ควรเปรียบเทียบผลตอบแทนอย่างเดียว
ควรแบ่งสัดส่วนเท่าไหร่
ไม่มีสัดส่วนเดียวสำหรับทุกคน ต้องดูอายุ ระยะเวลา เงินสำรอง และรายได้หลังเกษียณที่มีอยู่แล้ว
สรุป
ประกันบำนาญเหมาะกับการสร้างฐานรายได้ที่วางแผนได้ ส่วนการออมและลงทุนเหมาะกับความยืดหยุ่นและการเติบโต แผนเกษียณที่ดีอาจใช้ทั้งสองส่วนร่วมกัน
บทความที่เกี่ยวข้อง
ลองแยกค่าใช้จ่ายหลังเกษียณเป็น “จำเป็น” กับ “ยืดหยุ่น” แล้วเลือกเครื่องมือให้เหมาะกับหน้าที่ของเงินแต่ละส่วน
เกี่ยวกับบทความนี้
ผู้เขียน/เรียบเรียง/ตรวจสอบ: คุณจักรี น้อยดอนไพร
ตัวแทนประกันชีวิตและผู้บริหารศูนย์ ไทยประกันชีวิต สาขาบางนา
บทบาท: ที่ปรึกษาแผนชีวิต สุขภาพ ออม และภาษี
วันที่เผยแพร่ครั้งแรก: 28 กันยายน 2569
ตรวจสอบข้อมูลล่าสุด: วันที่ 11 ตุลาคม 2569
แหล่งข้อมูล: สำนักงาน คปภ. และหลักการวางแผนเกษียณทั่วไป
หมายเหตุ: เนื้อหาให้ข้อมูลทั่วไป ควรตรวจรายละเอียดกรมธรรม์ กฎหมาย หรือหลักเกณฑ์ล่าสุดก่อนตัดสินใจ

