
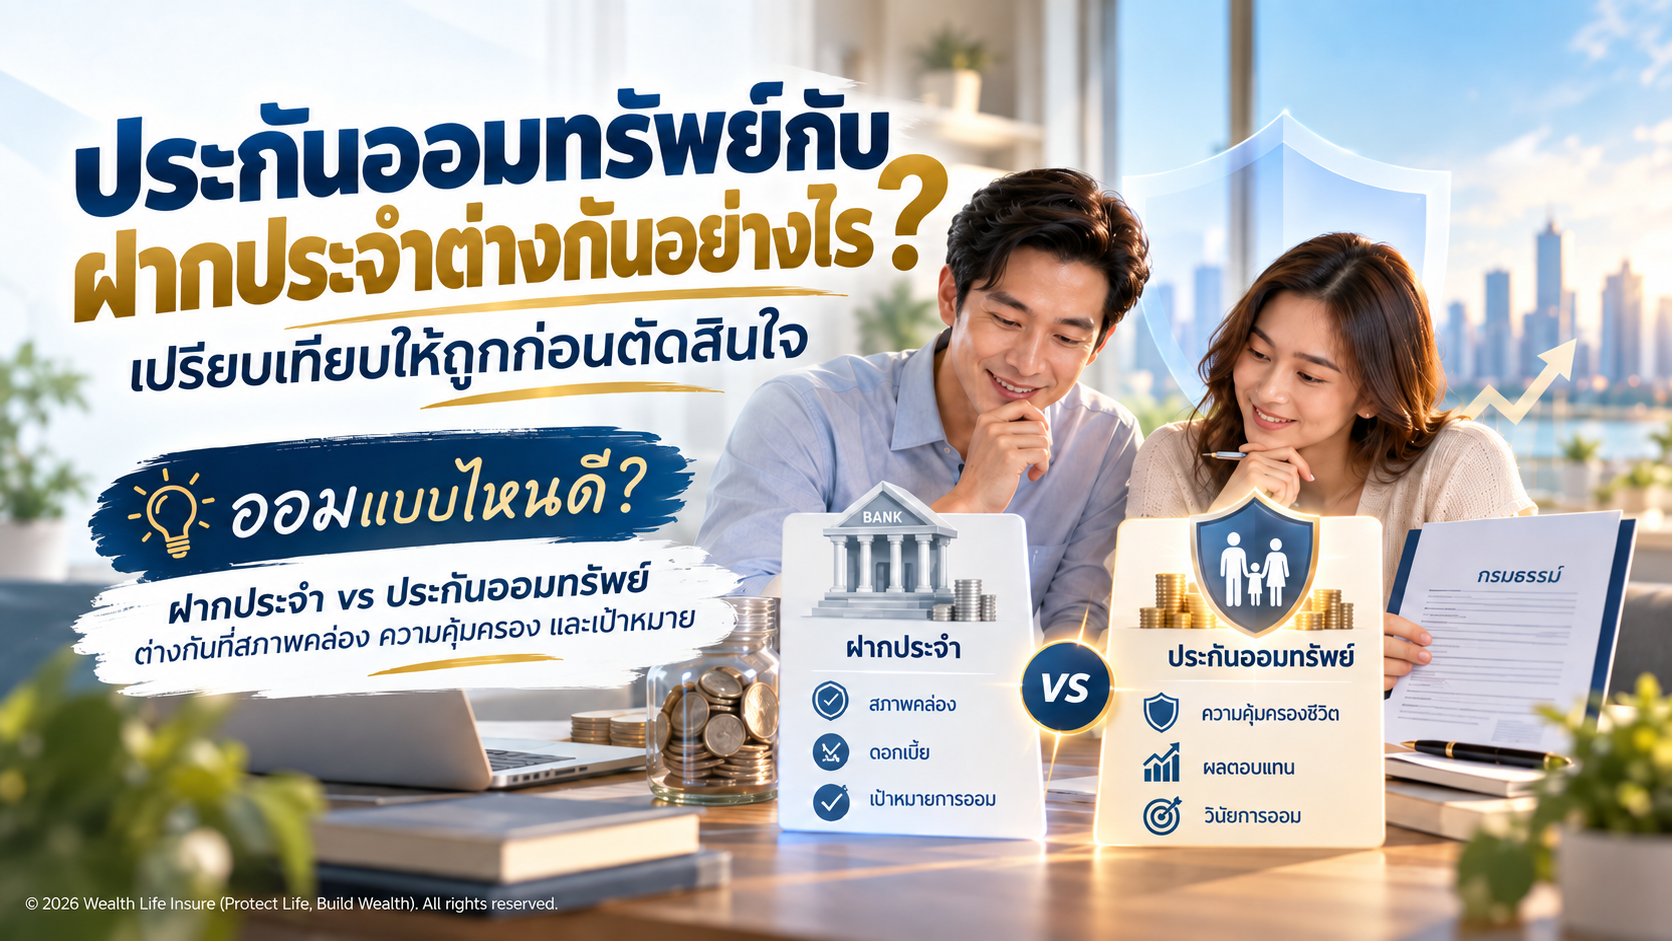
คำตอบโดยสรุป
ฝากประจำเหมาะกับการเก็บเงินตามระยะเวลาที่กำหนดและต้องการโครงสร้างเงินฝากที่เข้าใจง่าย ส่วนประกันออมทรัพย์เหมาะกับผู้ที่ต้องการทั้งวินัยในการออมและความคุ้มครองชีวิตตามสัญญา แต่มีข้อจำกัดด้านสภาพคล่องมากกว่า
1) วัตถุประสงค์
ฝากประจำเน้นเก็บเงินและรับดอกเบี้ย
ประกันออมทรัพย์รวมการออมกับความคุ้มครองชีวิต
2) สภาพคล่อง
เงินฝากอาจมีเงื่อนไขเมื่อถอนก่อนกำหนด แต่โดยทั่วไปโครงสร้างการถอนเข้าใจง่ายกว่า
ประกันออมทรัพย์หากยกเลิกช่วงต้นอาจได้รับมูลค่าเวนคืนน้อยกว่าเบี้ยสะสม
3) ผลตอบแทน
เงินฝากดูจากอัตราดอกเบี้ยและเงื่อนไขธนาคาร
ประกันออมทรัพย์ควรดูเงินคืน เงินครบกำหนด และคำนวณกระแสเงินสดหรือ IRR
4) ความคุ้มครองชีวิต
เงินฝากไม่มีทุนประกันชีวิตโดยอัตโนมัติ
ประกันออมทรัพย์มีผลประโยชน์กรณีเสียชีวิตตามเงื่อนไขกรมธรรม์

5) ระยะเวลา
ฝากประจำมีหลายช่วงเวลาตั้งแต่สั้นถึงยาว
ประกันออมทรัพย์มักเป็นสัญญาหลายปี จึงควรใช้กับเงินที่ไม่จำเป็นต้องใช้ในระยะสั้น
6) วินัย
ประกันออมทรัพย์มีรอบชำระเบี้ยตามสัญญา จึงเป็นวินัยแบบผูกพันมากกว่า
ฝากประจำยืดหยุ่นกว่าในหลายกรณี
ตัวอย่างวิธีเลือก
หากต้องการเงินดาวน์บ้านใน 2 ปี เงินที่สภาพคล่องสูงอาจเหมาะกว่า
หากต้องการวางเงิน 10-15 ปี พร้อมมีทุนชีวิตระหว่างทาง ประกันออมทรัพย์อาจเป็นหนึ่งในตัวเลือกที่ควรศึกษา
อย่าเปรียบเทียบจากเปอร์เซ็นต์เดียว
ผลประโยชน์รวม 500% ไม่ได้เท่ากับดอกเบี้ย 500% และดอกเบี้ยเงินฝากก็ไม่ควรนำไปเทียบกับทุนชีวิตโดยตรง ต้องเปรียบเทียบจากเงินจ่าย เงินรับ และหน้าที่ของผลิตภัณฑ์
คำถามที่พบบ่อย (FAQ)
ประกันออมทรัพย์ปลอดภัยกว่าฝากประจำไหม
เป็นผลิตภัณฑ์คนละประเภทและอยู่ภายใต้กฎกำกับต่างกัน ควรพิจารณาสัญญาและผู้ให้บริการแต่ละประเภท
ถ้าต้องใช้เงินฉุกเฉินควรเลือกอะไร
เงินฉุกเฉินควรอยู่ในสินทรัพย์ที่มีสภาพคล่อง ไม่ควรล็อกทั้งหมดไว้ในสัญญาระยะยาว
มีเงินฝากแล้วควรมีประกันออมทรัพย์อีกไหม
ขึ้นกับว่าต้องการความคุ้มครองชีวิตและวินัยระยะยาวเพิ่มหรือไม่
สรุป
ฝากประจำตอบโจทย์ “ออมเงิน” ส่วนประกันออมทรัพย์ตอบโจทย์ “ออมพร้อมความคุ้มครอง” การเลือกจึงควรเริ่มจากหน้าที่ของเงิน ไม่ใช่เปรียบเทียบผลตอบแทนอย่างเดียว
บทความที่เกี่ยวข้อง
ก่อนเลือก ลองตอบว่าเงินก้อนนี้ “ห้ามใช้กี่ปี” และ “ต้องการความคุ้มครองชีวิตด้วยหรือไม่” สองคำถามนี้ช่วยแยกเครื่องมือได้ชัดขึ้น
เกี่ยวกับบทความนี้
ผู้เขียน/เรียบเรียง/ตรวจสอบ: คุณจักรี น้อยดอนไพร
ตัวแทนประกันชีวิตและผู้บริหารศูนย์ ไทยประกันชีวิต สาขาบางนา
บทบาท: ที่ปรึกษาแผนชีวิต สุขภาพ ออม และภาษี
วันที่เผยแพร่ครั้งแรก: 28 กันยายน 2569
ตรวจสอบข้อมูลล่าสุด: วันที่ 11 ตุลาคม 2569
แหล่งข้อมูล: สำนักงาน คปภ., เงื่อนไขกรมธรรม์ และข้อมูลผลิตภัณฑ์เงินฝากจากสถาบันการเงิน
หมายเหตุ: เนื้อหาให้ข้อมูลทั่วไป ควรตรวจรายละเอียดกรมธรรม์ กฎหมาย หรือหลักเกณฑ์ล่าสุดก่อนตัดสินใจ

