คำตอบโดยสรุป
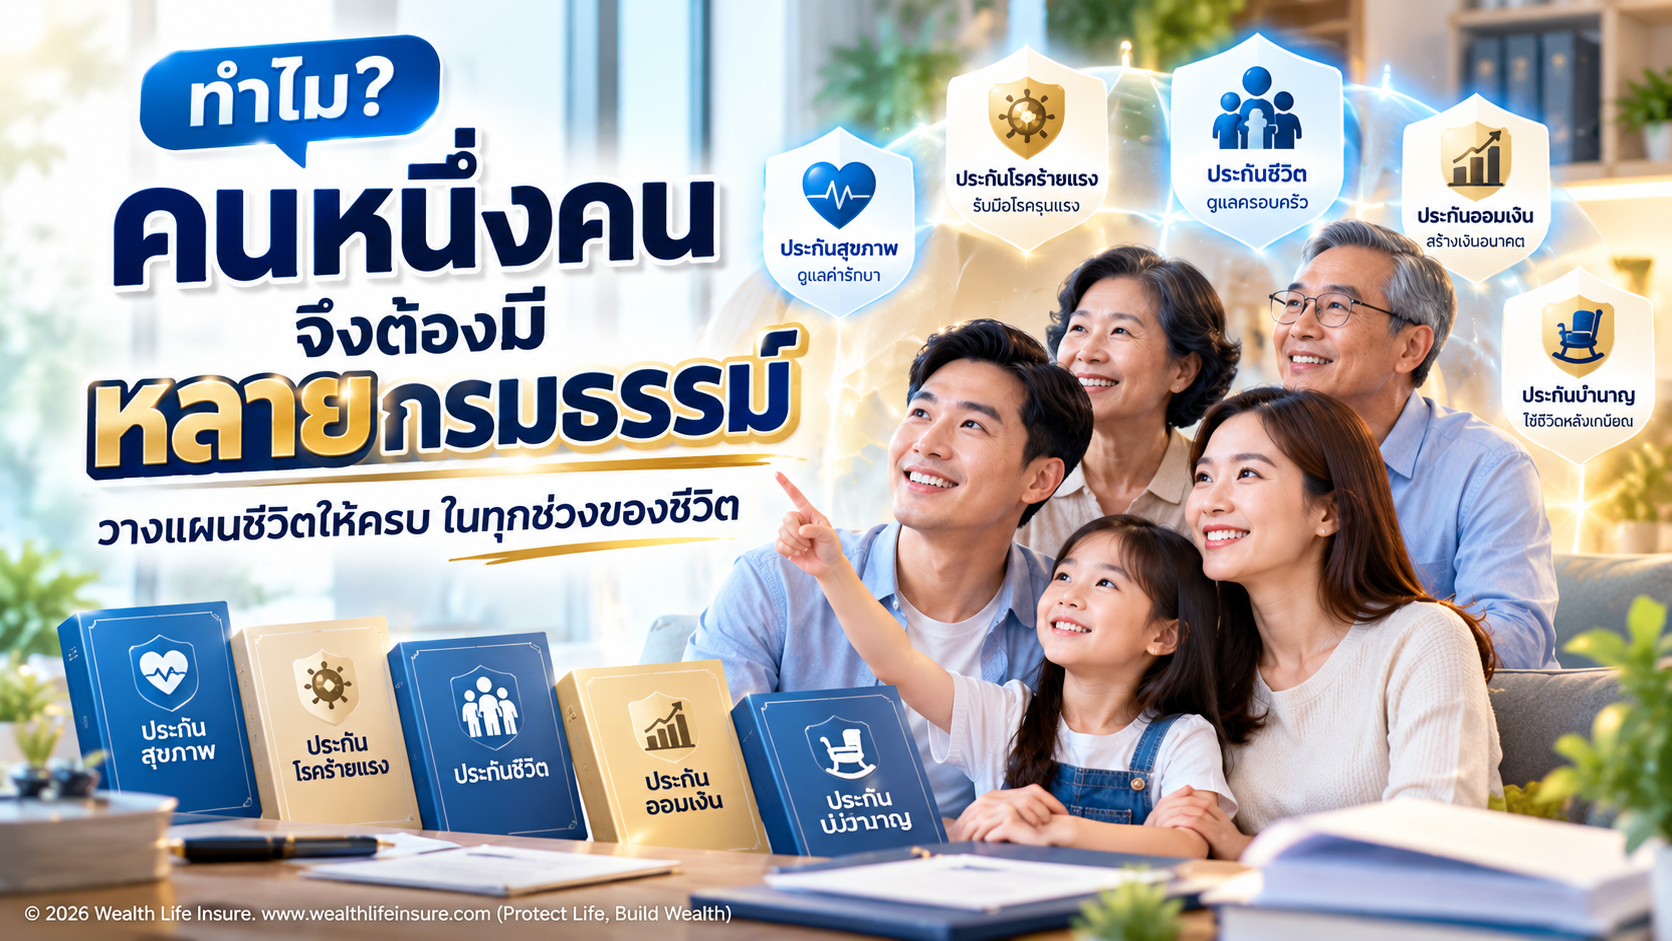
คนหนึ่งคนอาจจำเป็นต้องมีประกันหลายกรมธรรม์ เพราะชีวิตมีความเสี่ยงหลายด้าน และกรมธรรม์แต่ละประเภทมีหน้าที่แตกต่างกัน
- ประกันสุขภาพช่วยดูแลค่ารักษาพยาบาล
- ประกันชีวิตช่วยสร้างหลักประกันทางการเงินให้ครอบครัว
- ประกันโรคร้ายแรงบางแบบช่วยเตรียมเงินก้อนเมื่อได้รับการวินิจฉัยโรคตามเงื่อนไข
- ส่วนประกันสะสมทรัพย์หรือบำนาญช่วยวางแผนการเงินระยะยาว
1. เพราะชีวิตไม่ได้มีความเสี่ยงเพียงเรื่องเดียว
ลองจินตนาการถึงคนทำงานอายุ 35 ปี มีครอบครัว มีลูกเล็กหนึ่งคน และกำลังผ่อนบ้าน หากเกิดเหตุการณ์ต่อไปนี้ ผลกระทบทางการเงินจะไม่เหมือนกันเลย
- เจ็บป่วยต้องนอนโรงพยาบาล มีค่ารักษาพยาบาลหลักแสนบาท
- ตรวจพบโรคร้ายแรง ต้องพักงานเป็นเวลานาน
- ประสบอุบัติเหตุจนไม่สามารถประกอบอาชีพเดิมได้
- เสียชีวิตก่อนวัยอันควร ทำให้ครอบครัวขาดรายได้
- มีชีวิตยืนยาวถึงอายุ 85 ปี แต่เงินเก็บไม่เพียงพอต่อการใช้ชีวิตหลังเกษียณ
ทั้งหมดเป็นเหตุการณ์ที่อาจส่งผลต่อฐานะการเงิน แต่ต้องใช้วิธีรับมือแตกต่างกัน การมีประกันสุขภาพที่จ่ายค่ารักษาได้ดี ไม่ได้หมายความว่าจะมีเงินเพียงพอสำหรับผ่อนบ้านหากต้องหยุดทำงานหลายเดือน เช่นเดียวกับการมีประกันชีวิตทุนสูง ก็ไม่ได้หมายความว่าจะสามารถนำทุนประกันชีวิตกรณีเสียชีวิตมาใช้จ่ายค่ารักษาพยาบาลระหว่างที่ยังมีชีวิตได้
นี่คือเหตุผลที่ควรแยกวางแผนความคุ้มครองตามหน้าที่ ไม่ใช่ดูเพียงชื่อประกันหรือจำนวนกรมธรรม์
2. กรมธรรม์แต่ละประเภททำหน้าที่ต่างกันอย่างไร?
ประกันชีวิต : สร้างหลักประกันให้ผู้รับประโยชน์
ประกันสุขภาพ : ช่วยจ่ายค่ารักษาพยาบาล
ประกันโรคร้ายแรง : จ่ายเงินตามเงื่อนไขเมื่อพบโรคที่คุ้มครอง
ประกันอุบัติเหตุ : คุ้มครองเหตุการณ์จากอุบัติเหตุ
ประกันสะสมทรัพย์ : วางแผนเงินรับตามกำหนดพร้อมความคุ้มครองชีวิต
ประกันบำนาญ : เตรียมกระแสเงินรับในวัยเกษียณ
ตัวอย่างที่เข้าใจง่าย
สมมติคุณมีประกันสุขภาพวงเงิน 5 ล้านบาท และเกิดป่วยเป็นโรคร้ายแรงที่ต้องรักษาตัวเป็นเวลานาน กรมธรรม์สุขภาพอาจช่วยรับผิดชอบค่ารักษาตามเงื่อนไขได้
แต่ยังมีค่าใช้จ่ายอื่น เช่น ค่างวดบ้าน ค่าเล่าเรียนลูก และค่าใช้จ่ายครอบครัวระหว่างที่ไม่สามารถทำงานได้ ซึ่งหากมีประกันโรคร้ายแรงแบบจ่ายเงินก้อน และเข้าเงื่อนไขการจ่ายผลประโยชน์ เงินก้อนนั้นอาจช่วยให้มีสภาพคล่องในช่วงที่รายได้ลดลง แต่ถ้ามีเงินสำรองมากพออยู่แล้ว และไม่มีภาระทางการเงินสูง การซื้อความคุ้มครองเพิ่มเติมก็อาจไม่ใช่เรื่องเร่งด่วน
การมีประกันหลายกรมธรรม์จึงควรเป็นการเติมช่องว่าง ไม่ใช่ซื้อความคุ้มครองซ้ำโดยไม่รู้เหตุผล
3. เพราะประกันสุขภาพกับประกันชีวิตทดแทนกันไม่ได้
สมมติว่าคนหนึ่งมีประกันชีวิตทุน 3 ล้านบาท แต่ไม่มีประกันสุขภาพ หากเจ็บป่วยและต้องจ่ายค่ารักษา 500,000 บาท กรมธรรม์ประกันชีวิตทั่วไปที่คุ้มครองเฉพาะการเสียชีวิตหรือการอยู่ครบสัญญาไม่ได้มีหน้าที่จ่ายค่ารักษาพยาบาลดังกล่าว
ในทางกลับกัน หากมีเฉพาะประกันสุขภาพ เมื่อเสียชีวิต ประกันสุขภาพก็ไม่ได้รับประกันว่าจะจ่ายเงินก้อนให้ครอบครัวในลักษณะเดียวกับทุนประกันชีวิต
การมีทั้งสองความคุ้มครองจึงอาจเหมาะกับคนที่มีทั้งความเสี่ยงด้านค่ารักษาพยาบาล และมีคนในครอบครัวพึ่งพารายได้
ทั้งนี้ บางกรมธรรม์สามารถแนบสัญญาเพิ่มเติมหลายประเภทไว้ภายใต้กรมธรรม์หลักฉบับเดียวได้ จึงไม่จำเป็นต้องมีเอกสารหลายฉบับเสมอไป
4. เพราะความรับผิดชอบของเราเปลี่ยนไปตามช่วงชีวิต
ตอนอายุ 25 ปี เราอาจยังไม่มีครอบครัว ไม่มีหนี้สิน และมีภาระทางการเงินไม่มาก แต่พออายุ 35 ปี เราอาจแต่งงาน มีลูก ซื้อบ้าน และมีคนที่ต้องดูแล เมื่ออายุ 50 ปี สิ่งที่กังวลอาจเปลี่ยนเป็นค่ารักษาพยาบาล เงินเก็บ และการเตรียมตัวเกษียณ
- วัยเริ่มทำงาน 22–30 ปี: เน้นจัดการค่ารักษาพยาบาล ความเสี่ยงจากอุบัติเหตุ และสร้างวินัยทางการเงิน
- วัยสร้างครอบครัว 31–45 ปี: พิจารณาความคุ้มครองชีวิตให้สัมพันธ์กับหนี้สิน รายได้ ผู้พึ่งพา และทบทวนสุขภาพ
- วัยเตรียมเกษียณ 46–60 ปี: ทบทวนค่าใช้จ่ายสุขภาพ ความสามารถจ่ายเบี้ยต่อเนื่อง และรายได้หลังเกษียณ
ช่วงอายุเป็นเพียงตัวอย่าง ไม่ใช่ข้อกำหนดให้ทุกคนต้องซื้อประกันตามช่วงอายุ
กรมธรรม์ที่เคยเหมาะกับเราเมื่อสิบปีก่อน อาจไม่ครอบคลุมความรับผิดชอบในวันนี้ทั้งหมด แต่ก็ไม่ได้แปลว่าต้องยกเลิกกรมธรรม์เดิมแล้วซื้อใหม่ ในหลายกรณี การรักษากรมธรรม์เดิมและเติมเฉพาะส่วนที่ขาดอาจเหมาะสมกว่า
5. เพราะการมีประกันหลายกรมธรรม์ช่วยแบ่งเป้าหมายการเงินให้ชัดเจน
บางคนแยกกรมธรรม์ตามเป้าหมาย:
- คุ้มครองชีวิต: เตรียมเงินให้ครอบครัว
- สะสมทรัพย์: เตรียมเงินรับตามกำหนด
- บำนาญ: วางแผนรายได้หลังเกษียณ
ข้อดีของการแยกวัตถุประสงค์คือช่วยให้รู้ว่าเงินแต่ละส่วนเตรียมไว้เพื่ออะไร อย่างไรก็ตาม ประกันสะสมทรัพย์และบำนาญมีข้อจำกัดเรื่องสภาพคล่อง ระยะเวลาชำระเบี้ย และเงื่อนไขรับผลประโยชน์ ควรเปรียบเทียบกับเครื่องมือการเงินอื่นด้วย
สิทธิประโยชน์ภาษีเป็นเพียงประโยชน์เพิ่มเติม ไม่ควรเป็นเหตุผลเดียวในการซื้อประกัน ต้องตรวจสอบหลักเกณฑ์และเพดานลดหย่อนของกรมสรรพากรตามปีภาษีที่ใช้สิทธิ
6. ตัวอย่างคนที่มีประกัน 4 กรมธรรม์ แต่ไม่ได้หมายความว่าซื้อซ้ำซ้อน
สถานการณ์จำลอง คุณต้น อายุ 38 ปี มีภรรยาและลูกหนึ่งคน มีภาระผ่อนบ้านและเป็นผู้หารายได้หลักของครอบครัว
ฉบับที่ 1
ประกันชีวิต 3 ล้านบาท
วัตถุประสงค์: ดูแลครอบครัวหากเสียชีวิต
ฉบับที่ 2
ประกันสุขภาพ 5 ล้านบาทต่อปี
วัตถุประสงค์: รับมือค่ารักษาพยาบาล
ฉบับที่ 3
ประกันโรคร้ายแรง 1 ล้านบาท
วัตถุประสงค์: เงินก้อนเมื่อเข้าเงื่อนไขโรคร้ายแรง
ฉบับที่ 4
ประกันสะสมทรัพย์
วัตถุประสงค์: เตรียมเงินรับตามกำหนด
เมื่อดูจำนวนอาจเห็นถึงสี่กรมธรรม์ แต่หน้าที่แตกต่างกัน ยังต้องตรวจสอบต่อว่าทุนประกันชีวิตพอชำระหนี้และดูแลครอบครัวหรือไม่ ประกันสุขภาพมีส่วนร่วมจ่ายหรือวงเงินจำกัดหมวดใด และเบี้ยทั้งหมดเหมาะกับรายได้หรือเปล่า
มีสี่กรมธรรม์แต่คุ้มครองไม่ตรงความเสี่ยง อาจมีประโยชน์น้อยกว่าสองกรมธรรม์ที่วางแผนไว้อย่างเหมาะสม
7. แล้วเมื่อไรที่เราไม่จำเป็นต้องมีประกันเพิ่ม?
- กรมธรรม์เดิมมีวงเงินและเงื่อนไขที่ตอบโจทย์ความเสี่ยงหลักแล้ว
- ไม่มีภาระหนี้สินหรือผู้พึ่งพารายได้ และมีทรัพย์สินเพียงพอ
- มีเงินสำรองรองรับความเสี่ยงบางประเภทด้วยตนเอง
- เบี้ยประกันกระทบเงินใช้จ่ายจำเป็นหรือเงินออมฉุกเฉิน
- กรมธรรม์ใหม่ซ้ำกับฉบับเดิมโดยไม่เพิ่มประโยชน์ที่จำเป็น
ประกันสุขภาพหลายกรมธรรม์ต้องตรวจสอบวิธีจ่ายค่ารักษาและประสานผลประโยชน์ เพราะไม่ได้หมายความว่าจะรับค่ารักษาซ้ำเกินค่าใช้จ่ายจริงเสมอไป ส่วนประกันชีวิตหรือผลประโยชน์แบบจ่ายเงินตามจำนวนที่กำหนดมีหลักเกณฑ์แตกต่างกันตามสัญญา
8. ก่อนซื้อประกันเพิ่ม ควรตรวจสอบอะไรบ้าง?
- รวบรวมกรมธรรม์เดิมทั้งหมด รวมสวัสดิการประกันกลุ่มจากนายจ้าง
- ตรวจทุนประกัน วงเงินรักษา ข้อยกเว้น และวันสิ้นสุดความคุ้มครอง
- ประเมินหนี้สิน ผู้พึ่งพารายได้ และเงินสำรองฉุกเฉิน
- แยกความคุ้มครองที่เพียงพอแล้วจากส่วนที่ยังขาด
- ตรวจเบี้ยรวมและความสามารถชำระระยะยาว
- เปรียบเทียบการเพิ่มสัญญาเพิ่มเติมกับการซื้อกรมธรรม์ใหม่
หากมีความคุ้มครองจำเป็นครบ ไม่ต้องเพิ่มเพียงเพื่อให้มีหลายฉบับ แต่หากพบช่องว่างควรเลือกทางออกที่เหมาะกับงบประมาณ
มีประกันอยู่แล้ว แต่ไม่แน่ใจว่าครบหรือยัง? Wealth Life Insure ช่วยทบทวนกรมธรรม์เดิม เปรียบเทียบความคุ้มครองกับความเสี่ยงและเป้าหมายการเงิน เพื่อพิจารณาว่าควรคงไว้ ปรับแผน หรือเติมส่วนใด ไม่จำเป็นต้องเริ่มจากการซื้อประกันใหม่

คำถามที่พบบ่อย (FAQ)
1. คนหนึ่งคนควรมีประกันกี่กรมธรรม์?
ไม่มีจำนวนตายตัว บางคนมีกรมธรรม์เดียวพร้อมสัญญาเพิ่มเติมหลายประเภทก็เพียงพอ ขณะที่บางคนต้องใช้หลายกรมธรรม์ ควรพิจารณาความคุ้มครองมากกว่าจำนวนฉบับ
2. มีประกันชีวิตแล้ว จำเป็นต้องซื้อประกันสุขภาพอีกไหม?
ตรวจสอบว่ากรมธรรม์เดิมมีค่ารักษาพยาบาลหรือไม่ หากไม่มีและยังมีความเสี่ยงค่ารักษาที่ต้องรับผิดชอบเอง อาจพิจารณาประกันสุขภาพตามความจำเป็นและงบประมาณ
3. มีประกันสุขภาพแล้ว ยังต้องมีประกันโรคร้ายแรงไหม?
ไม่จำเป็นสำหรับทุกคน สุขภาพเน้นค่ารักษา ส่วนโรคร้ายแรงแบบเงินก้อนอาจเพิ่มสภาพคล่อง ต้องดูรายได้ เงินสำรอง และความคุ้มครองเดิม
4. มีประกันสุขภาพสองกรมธรรม์ สามารถเคลมทั้งสองฉบับได้ไหม?
อาจใช้ร่วมกันได้ตามเงื่อนไข แต่ความคุ้มครองแบบชดเชยค่ารักษาตามจริงไม่ใช่การรับเงินเกินค่าใช้จ่ายจริง ส่วนผลประโยชน์แบบจ่ายเงินจำนวนกำหนดต้องดูเงื่อนไขแต่ละสัญญา
5. ทำประกันหลายกรมธรรม์ช่วยลดหย่อนภาษีมากขึ้นไหม?
ไม่ทำให้เพดานลดหย่อนเพิ่มอัตโนมัติ ต้องรวมเบี้ยตามประเภทและใช้สิทธิตามหลักเกณฑ์กรมสรรพากร
6. มีประกันกลุ่มจากบริษัทอยู่แล้ว ต้องซื้อประกันส่วนตัวไหม?
ขึ้นอยู่กับวงเงินและเงื่อนไขสวัสดิการ รวมถึงความคุ้มครองที่อาจสิ้นสุดเมื่อออกจากงาน
7. ควรยกเลิกประกันเก่าเพื่อซื้อกรมธรรม์ใหม่ที่ดูดีกว่าไหม?
ไม่ควรตัดสินจากเบี้ยหรือวงเงินเท่านั้น กรมธรรม์ใหม่อาจมีเงื่อนไขสุขภาพ ระยะเวลารอคอย ข้อยกเว้น และต้นทุนต่างจากเดิม
สรุป: ไม่สำคัญว่ามีกี่กรมธรรม์ แต่สำคัญว่าคุ้มครองชีวิตได้ครบหรือไม่
วันที่เจ็บป่วยอาจต้องการเงินค่ารักษา วันที่รายได้หยุดชะงักอาจต้องการเงินสำรอง วันที่เราไม่อยู่คนข้างหลังอาจต้องการเงินดำเนินชีวิต และวันที่เกษียณอาจต้องการรายได้ที่เพียงพอ
แต่ไม่ได้แปลว่าต้องซื้อประกันทุกประเภท เพราะความจำเป็นต่างกัน
กรมธรรม์ที่ดีไม่ใช่กรมธรรม์ที่ซื้อมาได้มากที่สุด แต่เป็นกรมธรรม์ที่เจ้าของเข้าใจ ใช้เป็น และให้ความคุ้มครองตรงกับสิ่งจำเป็นในชีวิต
บางคนมีหนึ่งกรมธรรม์ก็เพียงพอ บางคนต้องมีหลายกรมธรรม์ ทุกฉบับควรมีเหตุผลและไม่กระทบความมั่นคงทางการเงินปัจจุบัน
บทความที่เกี่ยวข้อง
- อายุ 15–25 ปี ควรเริ่มทำประกันอะไร?
- อายุ 26–35 ปี ควรมีประกันอะไร?
- อายุ 36–45 ปี มีครอบครัวแล้ว ควรจัดประกันอย่างไร?
- อายุ 46–59 ปี เตรียมเกษียณ ควรทบทวนประกันอะไรบ้าง?
- อายุ 60 ปีขึ้นไป ควรดูแลประกันและเงินหลังเกษียณอย่างไร?
อยากรู้ว่าประกันที่คุณมีอยู่เพียงพอหรือยัง?
ทีมงาน WLI สามารถช่วยทบทวนกรมธรรม์เดิม วิเคราะห์ความคุ้มครองซ้ำซ้อน และค้นหาส่วนที่ยังขาด เพื่อให้ตัดสินใจได้อย่างเข้าใจ ปรึกษาทีม WLI ผ่าน LINE
เกี่ยวกับบทความนี้
ผู้เขียน: จักรี น้อยดอนไพร
ตัวแทนประกันชีวิตและผู้บริหารศูนย์ ไทยประกันชีวิต สาขาบางนา
ผู้ให้คำปรึกษาด้านประกันชีวิต ประกันสุขภาพ และการวางแผนความคุ้มครอง โดยมุ่งให้ผู้เอาประกันเข้าใจหน้าที่และเงื่อนไขของกรมธรรม์ก่อนตัดสินใจ
วันที่เผยแพร่ครั้งแรก: 28 ตุลาคม 2569
ตรวจสอบข้อมูลล่าสุด: 29 ตุลาคม 2569
แหล่งข้อมูลหลัก
บริษัท ไทยประกันชีวิต จำกัด (มหาชน): https://www.thailife.com
สำนักงาน คปภ.: https://www.oic.or.th
กรมสรรพากร: https://www.rd.go.th
บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่การเสนอขายหรือรับรองความคุ้มครองของแบบประกันเฉพาะ ยึดกรมธรรม์จริงเป็นหลัก