คำตอบโดยสรุปช่วงต้น
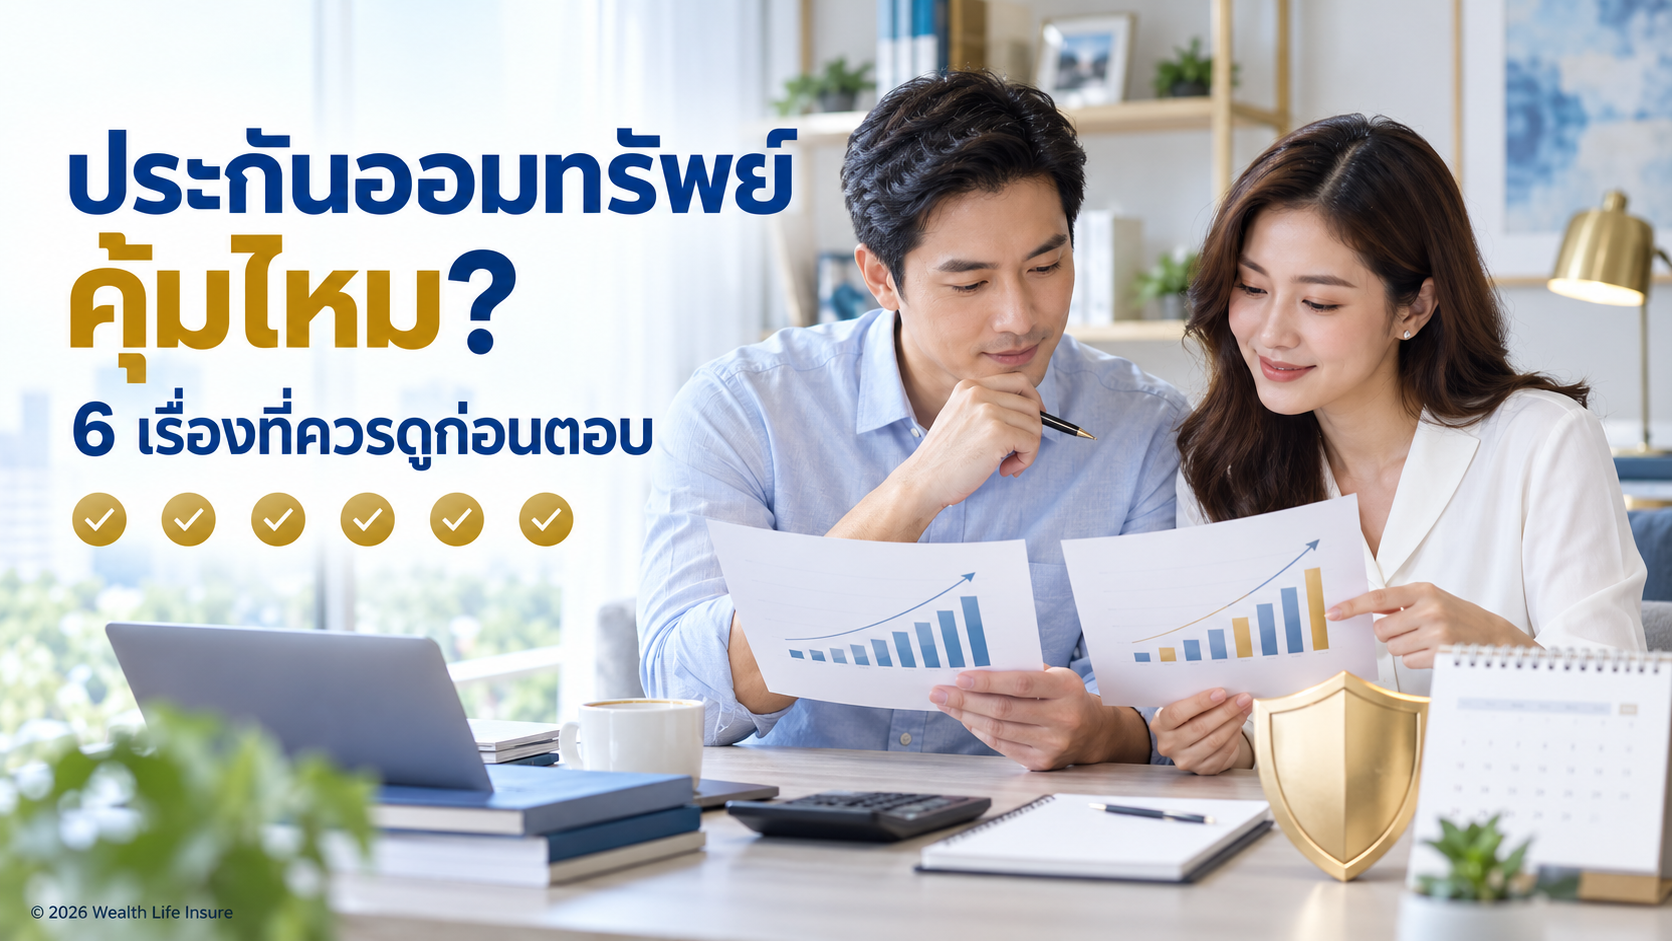
ประกันออมทรัพย์จะคุ้มหรือไม่ขึ้นอยู่กับเป้าหมายของผู้ซื้อ ควรดูอย่างน้อย 6 เรื่อง ได้แก่ เงินที่จ่าย ระยะเวลา ผลประโยชน์รับประกัน ผลประโยชน์ที่ไม่รับประกัน ความคุ้มครองชีวิต และสภาพคล่อง
1. จ่ายเงินจริงเท่าไร
ดูยอดเบี้ยตลอดสัญญา ไม่ใช่เพียงเบี้ยปีแรก
2. เงินกลับมาเมื่อไร
เงินที่ได้รับเร็วกับเงินที่ได้รับอีก 20 ปีมีมูลค่าทางการเงินไม่เท่ากัน
3. อะไรรับประกัน
แยก Guaranteed กับ Non-guaranteed ให้ชัด
4. IRR เท่าไร
ช่วยเปรียบเทียบกระแสเงินสดตลอดสัญญาในรูปอัตราผลตอบแทนต่อปี

5. ความคุ้มครองมีมูลค่า
อย่าลืมว่าประกันมีต้นทุนของความคุ้มครองชีวิตอยู่ด้วย
6. ใช้เงินก่อนกำหนดได้หรือไม่
สภาพคล่องเป็นต้นทุนชนิดหนึ่งที่ควรนำมาพิจารณา
คำถามที่พบบ่อย (FAQ)
รับเงินรวม 500% แปลว่ากำไร 500% ไหม?
ไม่จำเป็น เพราะต้องดูฐานที่ใช้คำนวณและช่วงเวลาที่ได้รับเงินแต่ละก้อน
IRR สูงที่สุดคือแบบดีที่สุดหรือไม่?
ไม่เสมอ ต้องดูความเสี่ยง ความคุ้มครอง และเป้าหมายร่วมด้วย
เทียบกับฝากประจำได้ไหม?
เปรียบเทียบได้บางด้าน แต่ต้องเข้าใจว่าคุณสมบัติและสภาพคล่องต่างกัน
สรุป
การตอบว่า “คุ้มไหม” ต้องรู้ก่อนว่าต้องการให้เงินทำหน้าที่อะไร หากต้องการความแน่นอน วินัยการออมและความคุ้มครอง ประกันออมทรัพย์อาจมีบทบาท แต่ไม่ใช่คำตอบเดียวสำหรับทุกคน
บทความที่เกี่ยวข้อง
- ประกันออมทรัพย์คืออะไร? ต่างจากการออมเงินทั่วไปอย่างไร
- ประกันสะสมทรัพย์เหมาะกับใคร? เช็กจากเป้าหมายมากกว่าดูแค่ผลตอบแทน
- IRR ประกันคืออะไร? ใช้เปรียบเทียบประกันออมทรัพย์อย่างไร
หากมีตารางผลประโยชน์ สามารถนำกระแสเงินสดมาคำนวณ IRR และแยกส่วนรับประกันกับไม่รับประกันก่อนเปรียบเทียบได้
เกี่ยวกับบทความนี้
เขียน เรียบเรียง และตรวจสอบข้อมูลโดย คุณจักรี น้อยดอนไพร
ตัวแทนประกันชีวิตและผู้บริหารศูนย์ ไทยประกันชีวิต สาขาบางนา
เผยแพร่ครั้งแรก: 22 กันยายน 2569
ตรวจสอบข้อมูลล่าสุด: วันที่ 11 ตุลาคม 2569
แหล่งข้อมูลหลัก: สำนักงาน คปภ. และเอกสารประกอบการเสนอขายของแบบประกันที่นำมาเปรียบเทียบ
หมายเหตุ: เนื้อหานี้เป็นข้อมูลทั่วไป ไม่ใช่การรับประกันผลตอบแทนหรือส่วนหนึ่งของสัญญาประกันภัย