คำตอบโดยสรุป
Copayment ตอนเริ่มทำคือสัดส่วนร่วมจ่ายที่ตกลงไว้ตั้งแต่ต้น ส่วน Copayment ตอนต่ออายุใช้เมื่อกรมธรรม์มีเงื่อนไขนี้แจ้งไว้ตั้งแต่เริ่มทำและประวัติเคลมเข้าเกณฑ์สำหรับปีถัดไป ไม่ใช่เคลมครั้งใดก็ถูกเพิ่มร่วมจ่ายทุกคน คปภ. ระบุว่าเงื่อนไขต่ออายุลักษณะนี้ต้องแจ้งตั้งแต่เริ่มสัญญาและไม่สามารถนำมาเพิ่มเติมภายหลังโดยไม่มีเงื่อนไขเดิมได้
สองรูปแบบต่างกันที่เหตุเริ่มใช้
| ประเด็น | ตั้งแต่เริ่มสัญญา | เมื่อถึงรอบต่ออายุ |
| ที่มา | ตกลงสัดส่วนร่วมจ่ายตั้งแต่สมัคร | มีข้อกำหนดไว้ตั้งแต่ต้น แล้วประเมินประวัติเคลม |
| ช่วงใช้ | ตามความคุ้มครองและสัดส่วนที่ตกลง | ปีถัดไปเมื่อเข้าเกณฑ์และมีการแจ้งผล |
| สิ่งที่ต้องอ่าน | อัตราร่วมจ่ายและฐานค่าใช้จ่าย | เกณฑ์เคลม หนังสือแจ้ง และบันทึกสลักหลัง |
การมีข้อกำหนดให้พิจารณาตอนต่ออายุไม่ได้แปลว่าจะใช้สัดส่วนสูงสุดกับทุกคน ต้องตรวจทั้งเงื่อนไขสัญญาและผลประเมินรอบปีนั้น
เกณฑ์ต่ออายุต้องครบหลายเงื่อนไข
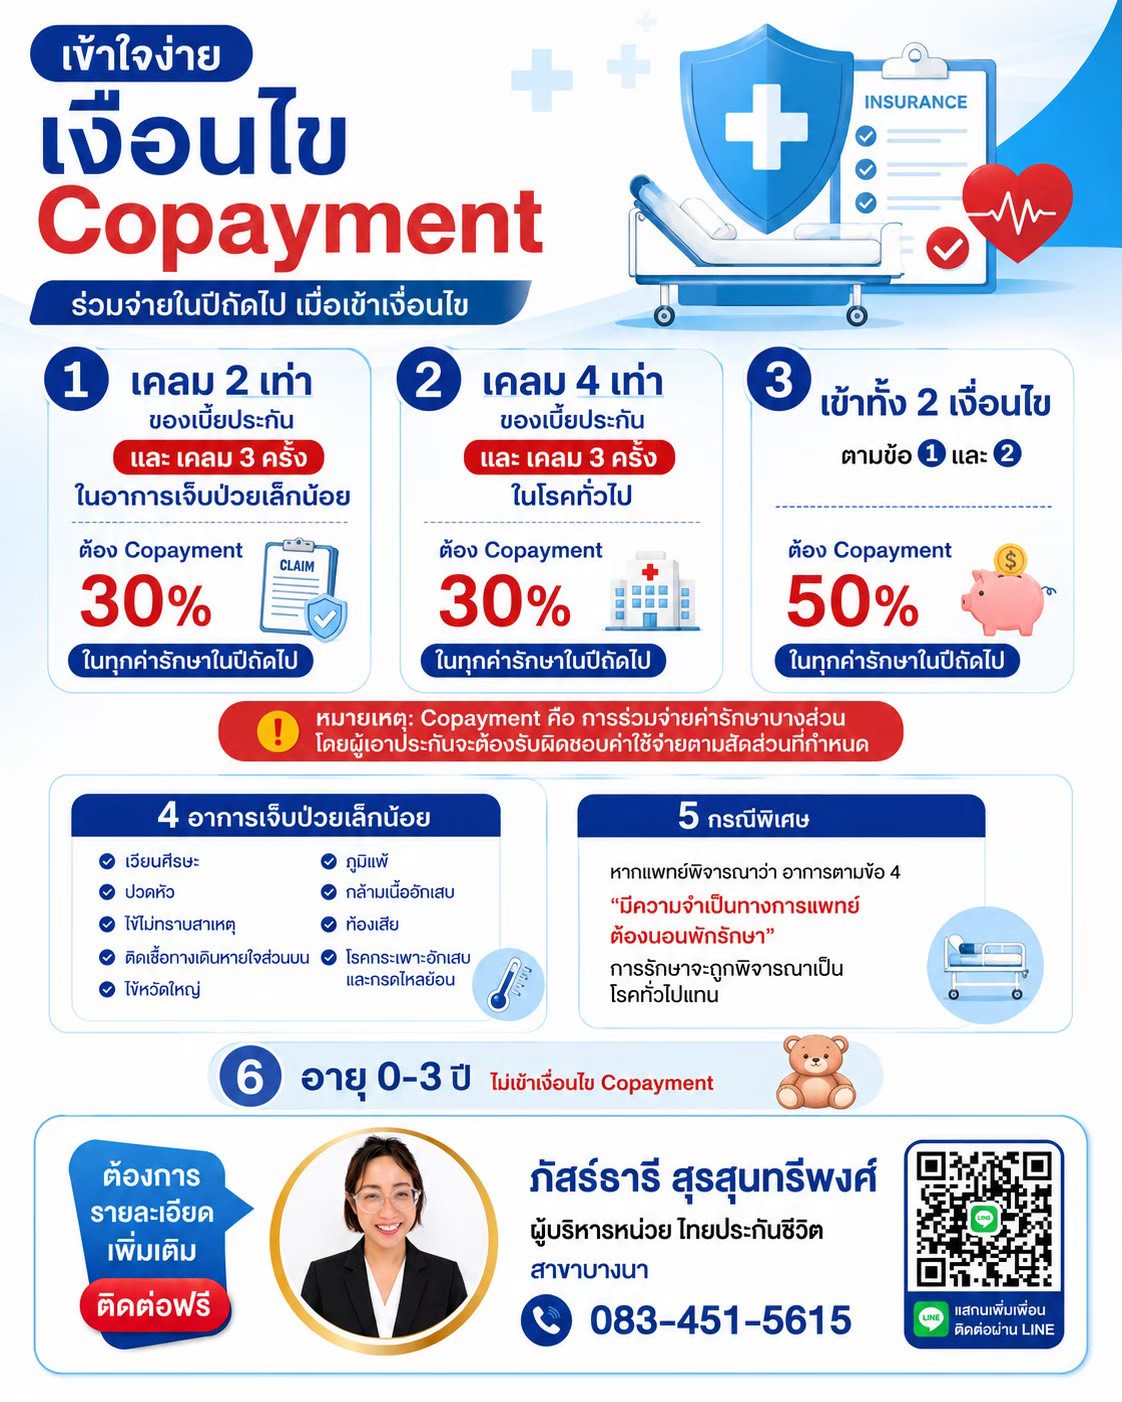
ข่าวชี้แจง คปภ. วันที่ 17 มีนาคม 2568 แยกการพิจารณาสำหรับปีถัดไปเป็นสองกรณีหลัก โดยต้องอ่านจำนวนครั้งควบคู่กับอัตราสินไหม ไม่ใช่ดูเงื่อนไขใดเงื่อนไขหนึ่งลำพัง
- กรณี Simple Disease ที่ไม่มีข้อบ่งชี้ให้รักษาแบบผู้ป่วยใน: เคลมผู้ป่วยในตั้งแต่ 3 ครั้ง และอัตราสินไหมรวมตั้งแต่ 200%
- กรณีผู้ป่วยในที่ไม่รวมโรคร้ายแรงและการผ่าตัดใหญ่: เคลมตั้งแต่ 3 ครั้ง และอัตราสินไหมรวมตั้งแต่ 400%
- ตามกรอบชี้แจง แต่ละกรณีร่วมจ่ายสูงสุดไม่เกิน 30% และถ้าเข้าทั้งสองกรณีสูงสุดไม่เกิน 50% ของค่ารักษาที่คุ้มครองในปีถัดไป
สรุป Copayment แบบเข้าใจง่าย ตามรูป
ตัวอย่างคำนวณ Copayment 30% และ 50% ต้องจ่ายเองเท่าไร?
สมมติว่าผู้เอาประกันภัยเข้ารักษาตัวในโรงพยาบาล และมีค่ารักษาพยาบาลที่อยู่ในความคุ้มครองตามเงื่อนไขกรมธรรม์จำนวน 100,000 บาท หากกรมธรรม์กำหนดให้มี Copayment ผู้เอาประกันภัยจะต้องร่วมจ่ายค่ารักษาพยาบาลตามอัตราที่กำหนด ดังนี้
| รายการ | Copayment 30% | Copayment 50% |
| ค่ารักษาพยาบาลที่เข้าเงื่อนไข | 100,000 บาท | 100,000 บาท |
| ผู้เอาประกันภัยจ่ายเอง | 30,000 บาท | 50,000 บาท |
| บริษัทประกันจ่าย | 70,000 บาท | 50,000 บาท |
จากตัวอย่างจะเห็นว่า หากค่ารักษาพยาบาลที่เข้าเงื่อนไขเท่ากัน 100,000 บาท ผู้เอาประกันภัยที่มี Copayment 50% จะต้องจ่ายเงินเองมากกว่า Copayment 30% ถึง 20,000 บาท
ดังนั้น การเลือกประกันสุขภาพไม่ควรพิจารณาเฉพาะเบี้ยประกันที่ต้องจ่ายในแต่ละปี แต่ควรตรวจสอบเงื่อนไข Copayment และเตรียมเงินสำรองสำหรับค่ารักษาพยาบาลส่วนที่อาจต้องร่วมจ่ายด้วย
ข้อควรรู้: ตัวอย่างนี้เป็นการคำนวณเพื่ออธิบายหลักการร่วมจ่ายเท่านั้น โดยสมมติว่าค่ารักษาพยาบาลทั้งหมด 100,000 บาทเป็นค่าใช้จ่ายที่เข้าเงื่อนไขความคุ้มครองจริง จำนวนเงินที่ต้องจ่ายอาจแตกต่างกันตามเงื่อนไขกรมธรรม์ วงเงินความคุ้มครอง ค่าใช้จ่ายส่วนที่ไม่คุ้มครอง และเงื่อนไขการร่วมจ่ายที่มีผลบังคับใช้
Deductible กับ Copayment คนละหน้าที่
Deductible เป็นจำนวนความรับผิดส่วนแรกตามหน่วยที่สัญญากำหนด ส่วน Copayment เป็นสัดส่วนร่วมจ่าย หน้าแนวปฏิบัติของไทยประกันชีวิตอธิบายฐานร่วมจ่ายภายหลังหักความรับผิดส่วนแรกถ้ามี จึงต้องตรวจลำดับคำนวณจริงเมื่อสัญญามีทั้งสองอย่าง
ตัวอย่างสมมติเพื่อแสดงเปอร์เซ็นต์เท่านั้น หากค่าใช้จ่ายที่เข้าเงื่อนไขหลังหักส่วนแรกแล้วเป็น 10,000 บาท และอัตราร่วมจ่าย 10% ผู้เอาประกันร่วมจ่าย 1,000 บาท ตัวอย่างนี้ไม่ได้รวมค่าใช้จ่ายนอกความคุ้มครองและไม่ได้หมายความว่าทุกกรมธรรม์ใช้อัตรา 10%
ก่อนสมัครถามและเก็บหลักฐานอะไร?
- ถามว่าแบบเสนอมี Copayment ตั้งแต่ต้นหรือมีเงื่อนไขพิจารณาเมื่อต่ออายุ หรือมีทั้งสองส่วน
- ขอข้อความเงื่อนไขในใบเสนอขายและสัญญา ไม่ใช้เพียงคำอธิบายในแชต
- ตรวจ Deductible ฐานร่วมจ่าย ข้อยกเว้น และตัวอย่างคำนวณ
- เก็บเอกสารฉบับที่ลงนามพร้อมวันเริ่มสัญญา
- วางเงินสำรองเผื่อส่วนที่ต้องจ่ายเองตามสัญญา
มีข้อความ Copayment ในใบเสนอขายหรือหนังสือต่ออายุที่อ่านไม่ชัด ให้ทีม WLI ช่วยจัดประเด็นถามบริษัทจากเอกสารจริง
ได้รับหนังสือแจ้งร่วมจ่ายตอนต่ออายุต้องตรวจอย่างไร?
- เทียบว่ากรมธรรม์เดิมมีเงื่อนไขต่ออายุนี้อยู่แล้วหรือไม่
- ขอรายละเอียดรอบปี จำนวนครั้ง กลุ่มโรค และอัตราสินไหมที่บริษัทใช้
- ตรวจสัดส่วน วันที่เริ่มใช้ และบันทึกสลักหลังสำหรับปีถัดไป
- หากข้อมูลเคลมไม่ตรง ให้ขอทบทวนพร้อมเอกสารรักษาและหลักฐานที่เกี่ยวข้อง
- ถามการประเมินปีต่อไปและหลักเกณฑ์ปรับลดหรือยกเลิกสัดส่วนเมื่อไม่เข้าเกณฑ์
คปภ. ระบุให้บริษัทแจ้งเหตุและผลการพิจารณา ไม่ใช่ใช้เงื่อนไขนี้ทุกครั้งที่เคลม หากยังไม่เข้าใจหนังสือแจ้งควรให้บริษัทชี้แจงก่อนตัดสินใจต่ออายุ โดยไม่ยกเลิกความคุ้มครองเดิมจากข่าวทั่วไปเพียงอย่างเดียว
คำถามที่พบบ่อย (FAQ)
เคลมครบสามครั้งแล้วต้องร่วมจ่ายทันทีไหม?
ไม่ใช่ดูจำนวนครั้งอย่างเดียว ต้องดูจำนวนสินไหมที่เคลมว่าเกินจำนวนเบี้ยกี่เท่า และเงื่อนไขที่มีในสัญญา การร่วมจ่ายตอนต่ออายุพิจารณาสำหรับปีถัดไป
บริษัทเพิ่มเงื่อนไขต่ออายุให้กรมธรรม์เดิมได้ทุกฉบับไหม?
คปภ. ระบุว่าเงื่อนไขลักษณะนี้ต้องแจ้งตั้งแต่เริ่มทำ และไม่สามารถเพิ่มเติมภายหลังได้ จึงต้องตรวจข้อความของฉบับจริงก่อนสรุปว่าถูกนำมาใช้
ป่วยโรคร้ายแรงถูกนับเหมือนการป่วยเล็กน้อยไหม?
ไม่ควรนำมารวมโดยไม่แยกประเภท กรอบกรณีสินไหมสูงที่ คปภ. ชี้แจงไม่นับโรคร้ายแรงและการผ่าตัดใหญ่ตามเงื่อนไข ต้องให้บริษัทอธิบายรายการที่นับจริง
Copayment เหมือนความรับผิดส่วนแรกหรือไม่?
ต่างกัน Copayment เป็นเปอร์เซ็นต์ร่วมจ่าย ส่วน Deductible เป็นจำนวนส่วนแรกตามสัญญา หากมีทั้งสองอย่างต้องอ่านฐานและลำดับคำนวณ
ปีหนึ่งถูกกำหนดร่วมจ่ายแล้วจะติดตลอดไปไหม?
ไม่ติดตลอดไป บริษัทจะตรวจสอบปีต่อปี หากปีนี้ติด Copayment แต่ปีนี้ไปไม่ป่วย ปีหน้าก็จะปลด Copayment ออก โดยจะแจ้งเมื่อเข้าหรือไม่เข้าเงื่อนไขในปีถัดไป และรายละเอียดการปรับให้ยึดสัญญากับหนังสือแจ้งของบริษัท
สรุป
แยกสิ่งที่ตกลงตั้งแต่สมัครออกจากผลประเมินเมื่อต่ออายุ อ่านเกณฑ์หลายข้อร่วมกัน และเก็บหนังสือแจ้งกับบันทึกสลักหลังไว้ตรวจ การเคลมไม่ใช่เหตุให้ทุกคนถูกใช้สัดส่วนร่วมจ่ายเดียวกันโดยอัตโนมัติ
บทความที่เกี่ยวข้อง
- มีสวัสดิการแล้ว เลือกประกันสุขภาพแบบ Deductible ต้องเช็กอะไร?
- ค่าห้องเกินวงเงินประกันสุขภาพ ต้องตรวจค่าใช้จ่ายส่วนไหนบ้าง?
- โรคเดิม (Pre-existing Condition) และระยะรอคอยประกันสุขภาพ ต่างกันอย่างไร?
มีประกันกลุ่มแล้ว ยังต้องมีประกันสุขภาพส่วนตัวไหม?
ประกันสุขภาพเหมาจ่ายไทยประกันชีวิต วงเงิน 1, 5, 15 และ 30 ล้านบาท เลือกอย่างไร?
ต้องการแยก Deductible กับ Copayment และเตรียมเงินส่วนที่ต้องจ่ายเอง ปรึกษาทีม WLI ก่อนเลือกหรือต่ออายุสัญญา
เกี่ยวกับบทความนี้
ผู้เขียน / เรียบเรียง: คุณ จักรี น้อยดอนไพร
ตัวแทนประกันชีวิตและผู้บริหารศูนย์ ไทยประกันชีวิต สาขาบางนา
ผู้ให้คำปรึกษาด้านการวางแผนความคุ้มครองชีวิต สุขภาพ การออม และการวางแผนภาษี
วันที่เผยแพร่ครั้งแรก: วันที่ 22 ตุลาคม 2569
ตรวจสอบข้อมูลล่าสุด: 26 ตุลาคม 2569
แหล่งข้อมูลและขอบเขตการตรวจสอบ:
- ไทยประกันชีวิต — แนวปฏิบัติ Copayment: อ่านความหมายค่าใช้จ่ายร่วม ฐานหลังหักความรับผิดส่วนแรก และคำอธิบายกลุ่มโรค
- คปภ. — ข่าวชี้แจง Copayment ฉบับ 125/2567: อ่านสองรูปแบบ การแจ้งตั้งแต่เริ่มทำ และการแจ้งผลเมื่อต่ออายุ
- คปภ. — ข่าวชี้แจง ฉบับ 30/2568 วันที่ 17 มีนาคม 2568: อ่านเกณฑ์จำนวนครั้ง อัตราสินไหม และเพดานร่วมจ่ายสำหรับปีถัดไป
หมายเหตุ: บทความใช้ประกอบการทำความเข้าใจ เงื่อนไขและผลประโยชน์ให้ยึดกรมธรรม์และเอกสารเสนอขายของบริษัทฉบับที่ใช้กับผู้สมัครจริง