คำตอบโดยสรุป
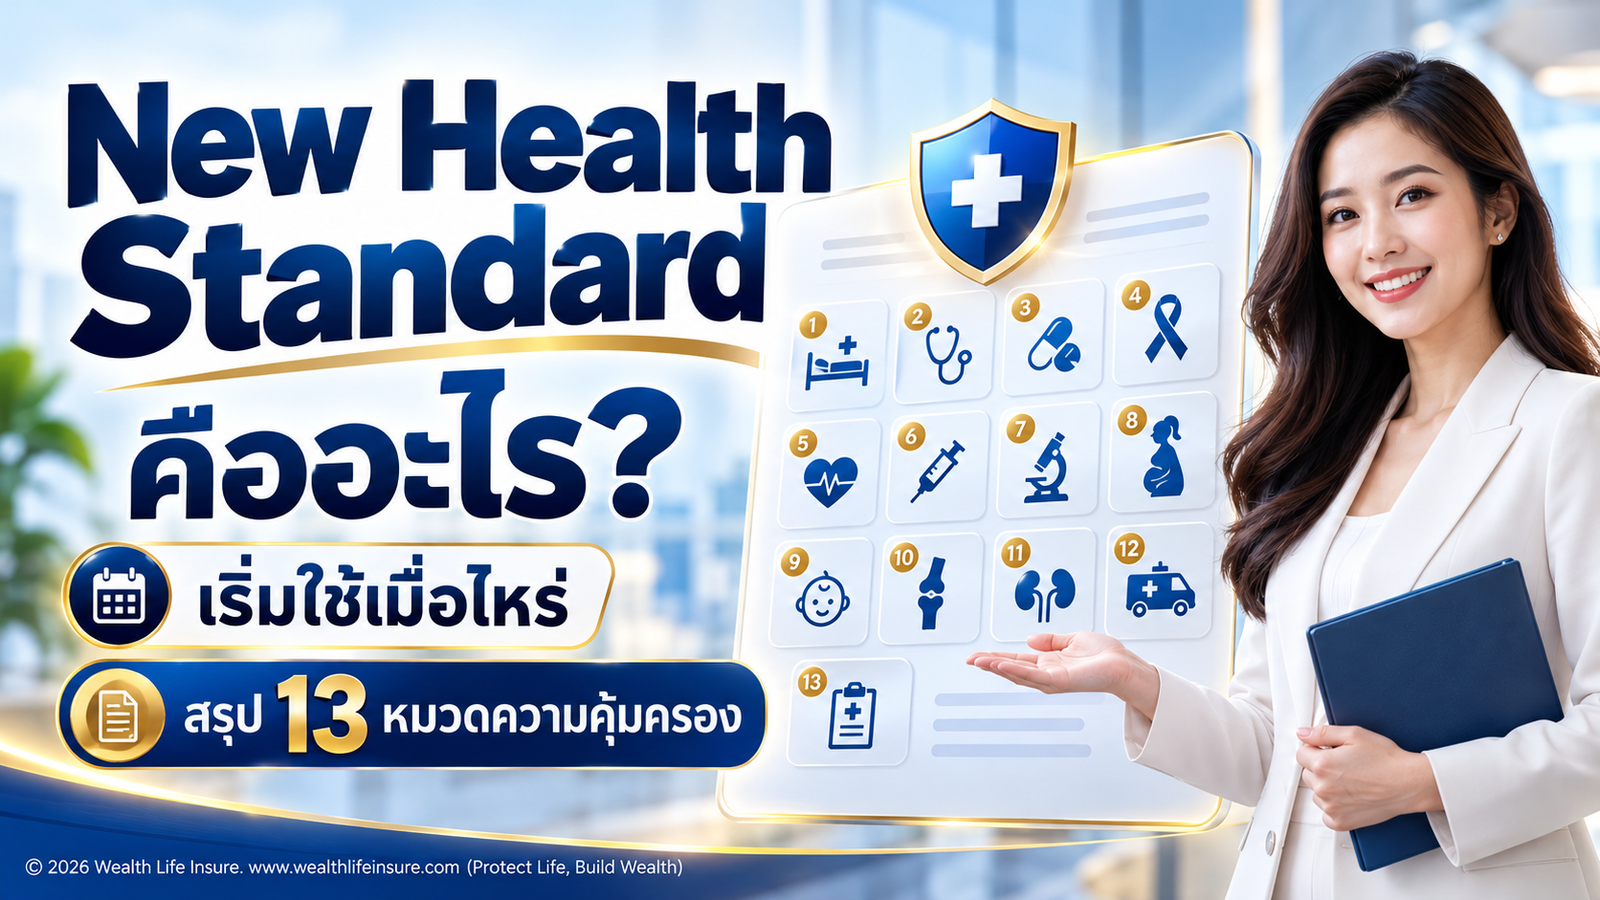
New Health Standard คือมาตรฐานสัญญาประกันสุขภาพใหม่ ที่ คปภ. ใช้กับบริษัทประกันชีวิตและบริษัทประกันวินาศภัย เริ่มมีผล 8 พฤศจิกายน 2564 สิ้นสุดช่วงผ่อนผัน 30 มิถุนายน 2565 มีการจัดผลประโยชน์ 13 หมวดให้เทียบง่ายขึ้น ไม่ได้หมายความว่าทุกแผนจ่ายครบทุกหมวดหรือมีวงเงินเท่ากัน
เริ่มใช้เมื่อไร?
- 8 พฤศจิกายน 2564: คำสั่งนายทะเบียน 14/2564 (ประกันชีวิต) และ 15/2564 (ประกันวินาศภัย)
- 30 มิถุนายน 2565: สิ้นสุดช่วงผ่อนผันเสนอขายแบบเดิมที่เข้าเงื่อนไข
- 1 กรกฎาคม 2565: แบบประกันสุขภาพเสนอขายใหม่ต้องใช้หลักเกณฑ์ที่เกี่ยวข้อง กรมธรรม์เก่าไม่เปลี่ยนอัตโนมัติ
ความคุ้มครอง 13 หมวด
- ค่าห้อง ค่าอาหาร และค่าบริการโรงพยาบาล
- ค่าตรวจวินิจฉัย ค่ายา ค่าเวชภัณฑ์และบริการทางการแพทย์
- ค่าแพทย์ตรวจรักษา
- ค่าผ่าตัดและหัตถการ
- Day Surgery
- ค่าตรวจรักษาก่อนและหลังพักรักษาผู้ป่วยใน
- ค่ารักษาบาดเจ็บกรณีผู้ป่วยนอกจากอุบัติเหตุ
- เวชศาสตร์ฟื้นฟูหลังพักรักษาผู้ป่วยใน
- ล้างไตด้วยเครื่องไตเทียมผ่านทางเส้นเลือด
- รังสีรักษาและการรักษาโรคเนื้องอกหรือมะเร็ง
- เคมีบำบัดรักษามะเร็ง
- รถพยาบาลฉุกเฉิน
- ผ่าตัดเล็ก
ตรวจตารางผลประโยชน์เสมอ: ไม่ใช่ทุกแบบจ่ายครบทุกหมวด OPD ทั่วไปอาจเป็นสัญญาเพิ่ม
ดีกว่ามาตรฐานเดิมอย่างไร?
ใช้หัวข้อและข้อความมาตรฐานเปรียบเทียบง่ายขึ้น ชัดเจนขึ้นเกี่ยวกับการดูแลรักษาและการต่ออายุ แต่ไม่ได้การันตีว่าเบี้ยถูกลงหรือวงเงินสูงขึ้น
การต่ออายุ
มาตรฐานกำหนดเหตุที่บริษัทอาจไม่ต่ออายุอย่างจำกัด เช่น ไม่แถลงข้อเท็จจริงสำคัญหรือเรียกร้องค่ารักษาที่ไม่มีความจำเป็นตามเงื่อนไข สิทธิขึ้นกับสัญญา อายุสิ้นสุดและการชำระเบี้ย การต่ออายุได้ไม่เท่ากับเบี้ยคงที่
ควรเปลี่ยนกรมธรรม์เก่าหรือไม่?
หากมีประกันสุขภาพเดิมอยู่แล้ว ไม่จำเป็นต้องเปลี่ยนเป็นแบบ New Health Standard เสมอไป เพราะกรมธรรม์เดิมอาจมีความคุ้มครองหรือเงื่อนไขบางอย่างที่เหมาะสมกับผู้เอาประกันภัยอยู่แล้ว
ก่อนตัดสินใจ ควรเปรียบเทียบวงเงินค่ารักษาพยาบาล ความคุ้มครองแต่ละหมวด เบี้ยประกัน ข้อยกเว้น ระยะเวลารอคอย และเงื่อนไขการต่ออายุ รวมถึงพิจารณาสุขภาพและประวัติการรักษาในปัจจุบันด้วย
แต่สิ่งสำคัญคือ ไม่ควรยกเลิกกรมธรรม์เดิมก่อนทราบผลการพิจารณารับประกันและตรวจสอบเงื่อนไขของกรมธรรม์ใหม่อย่างครบถ้วน เพราะอาจทำให้สูญเสียสิทธิประโยชน์เดิม หรือไม่ได้รับความคุ้มครองตามที่คาดหวัง
ทางเลือกที่เหมาะสมอาจเป็นการคงกรมธรรม์เดิมไว้ เพิ่มความคุ้มครองจากกรมธรรม์ใหม่บางส่วน หรือเลือกทำประกันสุขภาพใหม่ ทั้งนี้ขึ้นอยู่กับความต้องการ งบประมาณ และเงื่อนไขการรับประกันของแต่ละบุคคล ปรึกษาทีม WLI ทาง LINE
New Health Standard กับ Copayment
มาตรฐานสัญญาไม่ใช่เงื่อนไขร่วมจ่าย Copayment ต้องตรวจแยกตามสัญญาและวันที่มีผล
คำถามที่พบบ่อย (FAQ)
เริ่มใช้ปีไหน?
8 พฤศจิกายน 2564
ครบ 13 หมวดทุกแผนหรือไม่?
ไม่จำเป็น ต้องตรวจตารางผลประโยชน์ของแต่ละแผน
กรมธรรม์เก่าต้องเปลี่ยนไหม?
ไม่จำเป็น ควรตรวจความคุ้มครองเดิมและเงื่อนไขใหม่ก่อนตัดสินใจ
เบี้ยคงที่ไหม?
ไม่รับประกัน ต้องตรวจเงื่อนไขการปรับเบี้ยของสัญญา
มีหมวดมะเร็งหรือไม่?
มีหมวดมาตรฐานที่เกี่ยวข้อง แต่ต้องตรวจเงื่อนไขจริง
ดูอย่างไรว่าใช้มาตรฐานใหม่?
ตรวจสัญญาและสอบถามบริษัท
สรุป
มาตรฐานใหม่ช่วยให้อ่านและเทียบกรมธรรม์ง่ายขึ้น แต่คุณภาพแผนต้องดูวงเงินจริง ข้อยกเว้นและเบี้ยระยะยาว
บทความที่เกี่ยวข้อง
- ประกันสุขภาพคืออะไร? เข้าใจหน้าที่ก่อนเลือกวงเงินและแผนคุ้มครอง
- ประกันสุขภาพเหมาจ่ายกับแยกค่าใช้จ่ายต่างกันอย่างไร?
- Deductible กับ Copayment ต่างกันอย่างไร?
หากมีกรมธรรม์เดิม ติดต่อ WLI เพื่อช่วยอ่านและตรวจเทียบจากเอกสารจริง ปรึกษาทีม WLI ทาง LINE
เกี่ยวกับบทความนี้
ผู้เขียน: จักรี น้อยดอนไพร
ตัวแทนและผู้บริหารศูนย์ ไทยประกันชีวิต สาขาบางนา
วันที่เผยแพร่ครั้งแรก: วันที่ 28 ตุลาคม 2569
ตรวจสอบข้อมูลล่าสุด: วันที่ 28 ตุลาคม 2569
แหล่งอ้างอิง: https://www.oic.or.th ; คำสั่งนายทะเบียน 14/2564 และ 15/2564 ; https://www.thailife.com